Số ĐT: 0908 217 622 Email: nguyenthibich.loan@baoviet.com.vn

Các gói bảo hiểm cho trẻ em – Giải pháp bảo vệ toàn diện cho bé

Hệ miễn dịch của trẻ nhỏ còn trong quá trình hoàn thiện. Vì vậy, bé thường dễ gặp các bệnh về hô hấp, tiêu hóa hoặc sốt siêu vi. Mỗi lần con phải khám chữa bệnh, cha mẹ vừa lo lắng vừa đối mặt với nhiều khoản chi phí phát sinh. Lựa chọn chương trình các gói bảo hiểm cho trẻ em phù hợp giúp gia đình chủ động tài chính và tiếp cận dịch vụ y tế tốt hơn. Các giải pháp từ Bảo hiểm Bảo Việt được thiết kế với nhiều chương trình và hạn mức khác nhau. Phụ huynh có thể liên hệ Bảo Việt Miền Nam để được tư vấn quyền lợi minh bạch, phù hợp độ tuổi và nhu cầu chăm sóc của bé.
Mục lục
- 1. Thực Trạng Y Tế Trẻ Em Và Nỗi Đau Tài Chính Của Phụ Huynh Việt
- 2. Tiêu Chuẩn Phân Loại Các Gói Bảo Hiểm Cho Trẻ Em Hiện Nay
- 3. Top Các Gói Bảo Hiểm Cho Trẻ Em Uy Tín Tại Bảo Việt
- 4. Phân Tích Chi Tiết Các Điều Khoản Quan Trọng Phụ Huynh Cần Biết
- 5. Quy Trình 4 Bước Sử Dụng Dịch Vụ Bảo Lãnh Viện Phí Tiện Lợi
- 6. So Sánh Chi Tiết Quyền Lợi Các Gói Bảo Hiểm Cho Trẻ Em
- 7. Kinh Nghiệm Thực Tế Khi Mua Bảo Hiểm Cho Trẻ Em Phụ Huynh Cần Lưu Ý
- 8. Bảo Việt Miền Nam – Đồng Hành Bảo Vệ Sức Khỏe Cho Bé Yêu
1. Thực Trạng Y Tế Trẻ Em Và Nỗi Đau Tài Chính Của Phụ Huynh Việt
1.1. Tần Suất Ốm Đau Ở Trẻ Nhỏ Trong Lứa Tuổi Mầm Non Và Tiểu Học
Trẻ em dưới 6 tuổi sở hữu hệ miễn dịch cực kỳ non nớt. Khi tiếp xúc với môi trường học đường hoặc sự thay đổi thời tiết đột ngột, nguy cơ mắc các bệnh truyền nhiễm gia tăng mạnh.
Theo các báo cáo y tế, các bệnh lý hô hấp như viêm phế quản, viêm phổi, sốt siêu vi và vi-rút hợp bào hô hấp (RSV) chiếm tỷ lệ rất cao trong tổng số ca nhập viện ở trẻ nhỏ. Việc thăm khám thường xuyên khiến sinh hoạt gia đình đảo lộn và áp lực chăm sóc đè nặng lên vai cha mẹ.
1.2. Chi Phí Điều Trị Tại Bệnh Viện Tư Nhân Và Bệnh Viện Quốc Tế
Khi con ốm, đa phần cha mẹ đều mong muốn con được điều trị tại các bệnh viện tư nhân hoặc khoa quốc tế để không phải chờ đợi lâu và giảm thiểu nguy cơ lây nhiễm chéo. Tuy nhiên, mức phí tại các cơ sở này thường rất đắt đỏ, từ tiền phòng nội trú, xét nghiệm cận lâm sàng đến chi phí điều trị trọn gói.
Nếu không có sự chuẩn bị trước, các khoản chi phí phát sinh bất ngờ này sẽ nhanh chóng bào mòn quỹ tiết kiệm tích lũy của gia đình.
1.3. Lợi Ích Của Việc Trang Bị Bảo Hiểm Cho Trẻ Em Càng Sớm Càng Tốt
Trang bị gói bảo hiểm cho trẻ em ngay từ những năm tháng đầu đời đem lại lợi ích kép cho cả bé và gia đình. Phụ huynh không chỉ chủ động được nguồn tài chính mà còn giúp con được thụ hưởng những điều kiện y tế chất lượng tốt nhất.
Góc nhìn thực tế:
Tham gia bảo hiểm khi bé hoàn toàn khỏe mạnh giúp hồ sơ được chấp thuận thuận lợi với mức phí tối ưu. Bệnh có sẵn được định nghĩa là bệnh đã điều trị trong 3 năm gần đây hoặc có triệu chứng xuất hiện trước ngày ký hợp đồng; nếu chờ đến khi bé đã có tiền sử bệnh lý, công ty bảo hiểm có thể áp dụng điều khoản tăng phí hoặc loại trừ vĩnh viễn bệnh đó.
2. Tiêu Chuẩn Phân Loại Các Gói Bảo Hiểm Cho Trẻ Em Hiện Nay
Hiện nay trên thị trường có hai dòng sản phẩm chính bảo vệ sức khỏe cho bé. Phụ huynh cần phân biệt rõ ràng để chọn đúng sản phẩm theo nhu cầu thực tế.
2.1. Bảo Hiểm Sức Khỏe Phi Nhân Thọ (Tái Tục Hàng Năm)
- Đặc điểm: Hợp đồng có thời hạn 1 năm, đóng phí định kỳ hàng năm.
- Ưu điểm: Mức phí hợp lý, linh hoạt điều chỉnh gói bảo vệ theo từng giai đoạn phát triển của bé. Chi trả thực tế theo chi phí y tế phát sinh tại bệnh viện.
- Đối tượng thích hợp: Các gia đình muốn tập trung hoàn toàn vào quyền lợi chăm sóc y tế, khám chữa bệnh với chi phí tối ưu nhất.
2.2. Bảo Hiểm Nhân Thọ Tích Lũy Kèm Thẻ Sức Khỏe
- Đặc điểm: Hợp đồng dài hạn (từ 10, 15 đến 20 năm) kết hợp giữa bảo vệ và tích lũy đầu tư cho tương lai học vấn của con.
- Ưu điểm: Tạo dựng quỹ học vấn khi con trưởng thành, bảo vệ gia đình trước các rủi ro lớn.
- Nhược điểm: Phí bảo hiểm cao hơn nhiều so với gói phi nhân thọ độc lập và yêu cầu tính cam kết tài chính dài hạn.
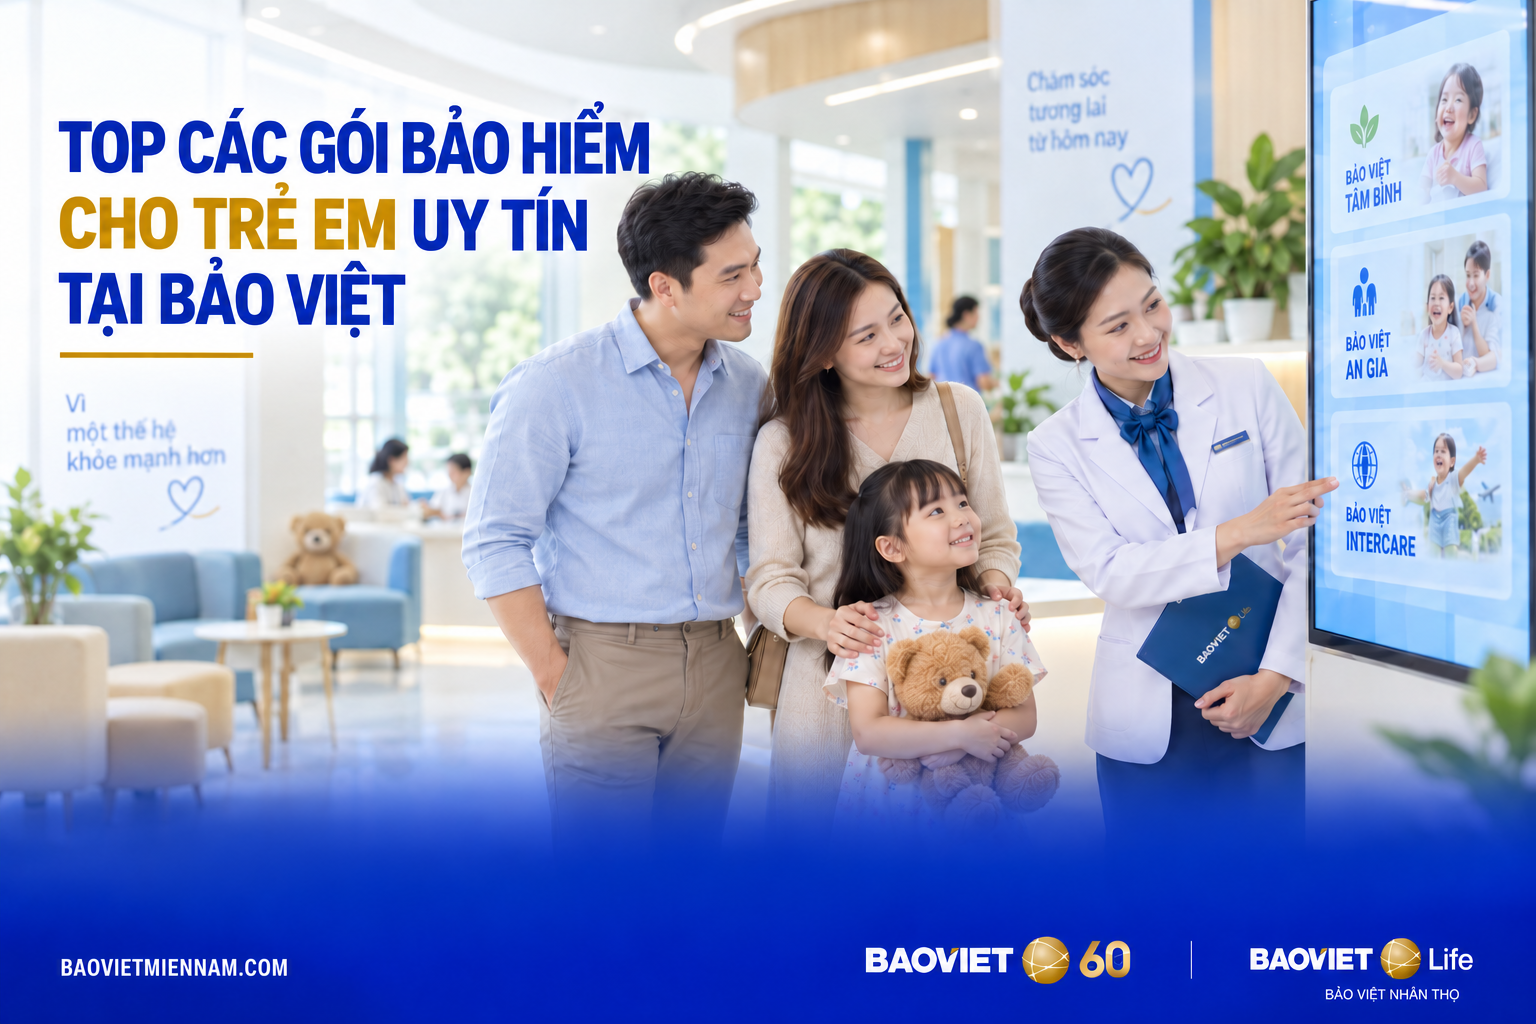
3. Top Các Gói Bảo Hiểm Cho Trẻ Em Uy Tín Tại Bảo Việt
Là thương hiệu bảo hiểm hàng đầu Việt Nam, Bảo Việt mang đến các dòng sản phẩm đa dạng, đáp ứng trọn vẹn từ nhu cầu cơ bản đến cao cấp cho bé.
3.1. Bảo Việt Tâm Bình – Giải Pháp Tiết Kiệm, Tối Ưu Chi Phí Cho Gia Đình
Nếu phụ huynh đang tìm kiếm một gói bảo vệ cơ bản với ngân sách tiết kiệm, bảo việt tâm bình chính là sự lựa chọn không thể bỏ qua.
- Đối tượng tham gia: Trẻ em và người lớn theo quy tắc sản phẩm.
- Quyền lợi nội trú: Chi trả tiền phòng, phẫu thuật, chi phí xét nghiệm và điều trị nội trú.
- Quyền lợi ngoại trú: Tùy chọn bổ sung khám bệnh, thuốc men.
- Ưu điểm nổi bật: Mức phí cạnh tranh, thủ tục giải quyết bồi thường đơn giản.
Chương trình này đóng vai trò như một lớp đệm tài chính bổ sung hoàn hảo cho bảo hiểm y tế nhà nước, giúp gánh vác các chi phí ngoài danh mục chi trả của BHYT.
3.2. Bảo Việt An Gia – Gói Chăm Sóc Sức Khỏe Phổ Biến Nhất
Chương trình bảo việt an gia là sản phẩm phổ biến được hàng triệu gia đình Việt Nam tin tưởng lựa chọn cho con nhờ tính linh hoạt và quyền lợi bảo vệ đa dạng.
- Điều kiện tham gia cho trẻ em: Cho phép trẻ từ 15 ngày tuổi tham gia; tuy nhiên trẻ dưới 6 tuổi (đặc biệt trẻ từ 15 ngày đến 1 tuổi) phải tham gia cùng hợp đồng với bố hoặc mẹ.
- Quyền lợi đa dạng: Cung cấp nhiều chương trình từ cơ bản đến nâng cao chi trả chi phí nội trú do ốm đau, bệnh tật, tai nạn.
- Quyền lợi ngoại trú bổ sung: Chi trả chi phí khám, xét nghiệm, chẩn đoán hình ảnh và kê đơn thuốc.
Sản phẩm này đi kèm dịch vụ bảo lãnh viện phí trực tiếp tại gần 300 bệnh viện và phòng khám lớn trên toàn quốc, giúp phụ huynh không phải lo lắng về việc tạm ứng tiền mặt lớn.
3.3. Bảo Việt Intercare – Chăm Sóc Y Tế Tiêu Chuẩn Quốc Tế Cho Bé
Đối với các gia đình định hướng cho con khám chữa bệnh tại các bệnh viện cao cấp hàng đầu Việt Nam (Vinmec, FV, Bệnh viện Pháp Việt) hoặc du học, thăm khám ở nước ngoài, bảo việt intercare là sự lựa chọn đẳng cấp.
- Phạm vi bảo hiểm: Linh hoạt từ Việt Nam, Đông Nam Á, Châu Á đến Toàn cầu.
- Đặc quyền dịch vụ:
- Chi trả chi phí tiền phòng đơn tiêu chuẩn quốc tế.
- Tốc độ xử lý bồi thường và bảo lãnh viện phí chuyên nghiệp, tối ưu thời gian.
Lời khuyên từ chuyên gia:
Khi lựa chọn sản phẩm cho trẻ nhỏ, phụ huynh hãy chú ý đến lịch sử khám chữa bệnh của con trong 12 tháng qua. Nếu bé từng nằm viện vì viêm phế quản hay sốt co giật, hãy trao đổi trực tiếp với tư vấn viên để được hỗ trợ kê khai y tế chính xác nhất, tránh nguy cơ trục trặc khi thanh toán bồi thường sau này.
4. Phân Tích Chi Tiết Các Điều Khoản Quan Trọng Phụ Huynh Cần Biết
Để hợp đồng bảo hiểm thực sự phát huy tác dụng bảo vệ, cha mẹ cần hiểu rõ các quy định kỹ thuật về thời gian chờ, tỷ lệ đồng chi trả và các điểm loại trừ.
Thời gian chờ được tính từ ngày hợp đồng bắt đầu có hiệu lực. Mỗi nhóm rủi ro sẽ có thời điểm được xem xét chi trả khác nhau:
| Thời gian chờ | Quyền lợi bắt đầu được áp dụng |
|---|---|
| 0 ngày | Tai nạn được bảo hiểm ngay từ ngày hợp đồng có hiệu lực. |
| 30 ngày | Các bệnh thông thường như sốt, cảm cúm hoặc tiêu chảy. |
| 6 tháng | Viêm phế quản, viêm tiểu phế quản và viêm phổi ở trẻ đến 6 tuổi. |
| 1 năm | Bệnh có sẵn và các bệnh đặc biệt theo quy định của hợp đồng. |
Ví dụ dễ hiểu: Nếu bé bị cảm sau 20 ngày tham gia, chi phí điều trị chưa thuộc thời hạn bảo hiểm. Nếu bé bị bệnh sau ngày thứ 30, hồ sơ sẽ được xem xét theo quyền lợi và điều kiện hợp đồng.
Cha mẹ nên mua bảo hiểm cho trẻ em khi bé đang khỏe mạnh. Đồng thời, cần kê khai trung thực tiền sử bệnh để bảo đảm quyền lợi khi yêu cầu chi trả.
4.1. Quy Định Thời Gian Chờ (Waiting Period)
Thời gian chờ là khoảng thời gian mà các rủi ro bệnh tật phát sinh sẽ chưa được công ty bảo hiểm chi trả.
- Rủi ro tai nạn: Có hiệu lực ngay lập tức sau khi hợp đồng hoàn tất thanh toán phí.
- Bệnh thông thường: Thời gian chờ áp dụng là 30 ngày cho các trường hợp ốm đau thông thường.
- Bệnh lý hô hấp ở trẻ dưới 6 tuổi: Thời gian chờ áp dụng là 06 tháng đối với các bệnh viêm phế quản, viêm phổi ở trẻ dưới 6 tuổi.
- Bệnh đặc biệt & Bệnh có sẵn: Thời gian chờ bắt buộc là 01 năm (365 ngày).
4.2. Tỷ Lệ Đồng Chi Trả (Co-payment) Cho Trẻ Nhỏ
Đồng chi trả là tỷ lệ phần trăm chi phí y tế mà công ty bảo hiểm và người được bảo hiểm cùng chia sẻ thanh toán.
- Đối với trẻ từ 15 ngày đến 3 tuổi: Áp dụng quy định đồng chi trả 70/30 (Bảo Việt chi trả 70%, người được bảo hiểm tự thanh toán 30%) trừ khi điều trị tại các bệnh viện công lập.
- Khám chữa bệnh tại bệnh viện công lập: Nếu bé khám và điều trị tại bệnh viện công lập, chi phí thuộc phạm vi bảo hiểm sẽ được thanh toán theo hạn mức mà không bị áp dụng tỷ lệ đồng chi trả 70/30 nêu trên.
4.3. Các Điểm Loại Trừ Bảo Hiểm Phổ Biến
Phụ huynh cần nắm rõ các trường hợp không thuộc phạm vi bồi thường để tránh những hiểu lầm không đáng có:
- Khám sức khỏe định kỳ, tiêm chủng vắc-xin ngừa bệnh (trừ khi gói có quyền lợi bổ sung đặc biệt).
- Điều trị các bệnh bẩm sinh, dị tật dị dạng di truyền.
- Điều trị các bệnh liên quan đến răng trừ rủi ro do tai nạn.
- Chi phí thực phẩm chức năng, sữa công thức, vitamin bổ sung không phải là thuốc điều trị đặc trị do bác sĩ kê đơn.
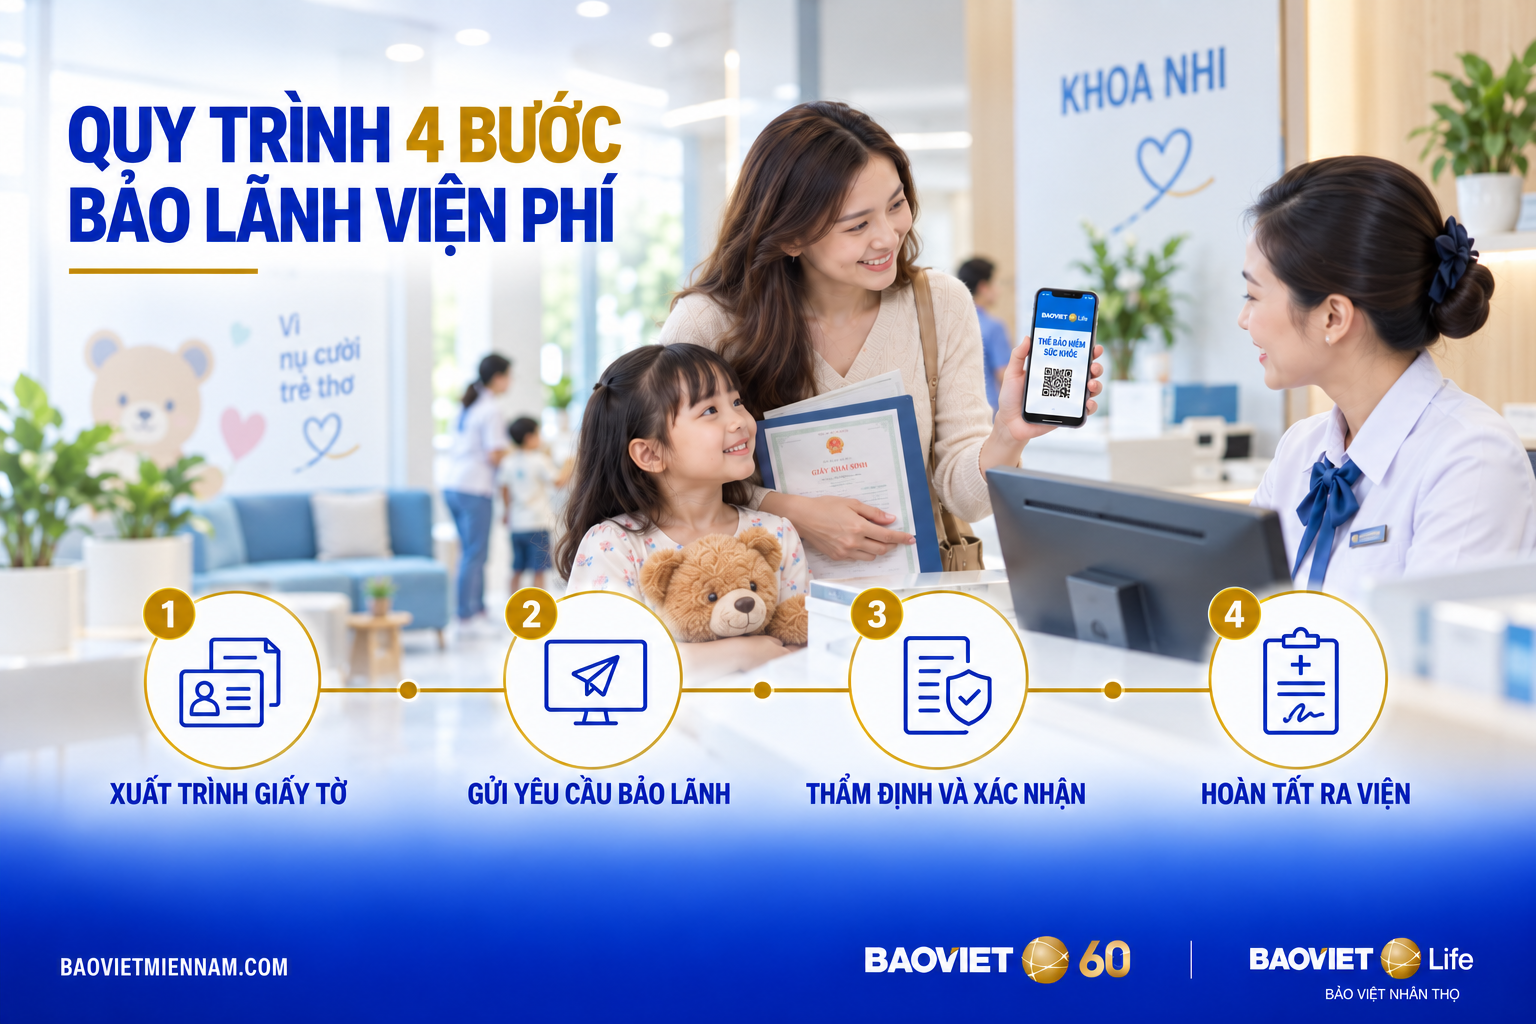
5. Quy Trình 4 Bước Sử Dụng Dịch Vụ Bảo Lãnh Viện Phí Tiện Lợi
Dịch vụ bảo lãnh viện phí tại gần 300 bệnh viện và phòng khám liên kết giúp gia đình giảm gánh nặng tài chính ngay tại thời điểm bé nhập viện.
Bước 1: Xuất Trình Giấy Tờ Khi Nhập Viện
Khi đưa bé đến khám hoặc nhập viện tại cơ sở y tế trong hệ thống liên kết, phụ huynh xuất trình:
- Thẻ bảo hiểm sức khỏe (thẻ cứng hoặc thẻ điện tử).
- Giấy khai sinh của bé (đối với trẻ chưa có CCCD) và giấy tờ tùy thân của bố/mẹ.
Bước 2: Bệnh Viện Gửi Yêu Cầu Xác Nhận Bảo Lãnh
Nhân viên tiếp đón bảo hiểm tại bệnh viện sẽ lập hồ sơ đề nghị bảo lãnh gửi trực tiếp sang công ty bảo hiểm.
Bước 3: Đơn Vị Bảo Hiểm Thẩm Định Và Phát Hành Thông Báo
Công ty bảo hiểm thẩm định danh mục điều trị và gửi Thư cam kết bảo lãnh chi phí cho bệnh viện.
Bước 4: Hoàn Tất Thủ Tục Ra Viện
Khi xuất viện, phụ huynh ký xác nhận hóa đơn. Người dùng chỉ phải thanh toán phần chi phí ngoài hạn mức hoặc ngoài phạm vi bảo hiểm (nếu có).
6. So Sánh Chi Tiết Quyền Lợi Các Gói Bảo Hiểm Cho Trẻ Em
Để giúp phụ huynh có cái nhìn tổng quan và dễ dàng so sánh trước khi đưa ra quyết định, bảng tổng hợp dưới đây trình bày rõ ràng các tiêu chí quan trọng của 3 dòng sản phẩm chính:
| Tiêu chí so sánh | Bảo Việt Tâm Bình | Bảo Việt An Gia | Bảo Việt Intercare |
|---|---|---|---|
| Phân khúc khách hàng | Tiết kiệm / Phổ thông | Phổ thông / Nâng cao | Cao cấp / Quốc tế |
| Độ tuổi tham gia | Từ 15 ngày tuổi | Từ 15 ngày tuổi; trẻ dưới 6 tuổi tham gia cùng bố/mẹ | Từ 15 ngày tuổi |
| Phạm vi bảo lãnh | Mạng lưới bệnh viện liên kết | Gần 300 bệnh viện, phòng khám | Bệnh viện quốc tế và toàn cầu |
| Quyền lợi ngoại trú | Tùy chọn mua thêm | Tùy chọn mua thêm | Linh hoạt theo chương trình |
| Đồng chi trả với trẻ dưới 3 tuổi | Theo quy tắc sản phẩm | Tỷ lệ 70/30, trừ trường hợp điều trị tại bệnh viện công theo quy định | Theo quy tắc sản phẩm |
7. Kinh Nghiệm Thực Tế Khi Mua Bảo Hiểm Cho Trẻ Em Phụ Huynh Cần Lưu Ý
7.1. Trung Thực Tuyệt Đối Khi Kê Khai Tiền Sử Bệnh Lý
Nguyên tắc tối thượng của hợp đồng bảo hiểm là “Trung thực tuyệt đối”. Phụ huynh bắt buộc phải kê khai đầy đủ các thông tin:
- Bé từng nhập viện lần nào chưa? Lý do nhập viện là gì?
- Bé có tiền sử mắc các bệnh về đường hô hấp, tiêu hóa hay dị ứng không?
- Bé có đang trong quá trình theo dõi một bất thường y khoa nào không?
Việc cố tình giấu thông tin y tế có thể dẫn đến hậu quả nghiêm trọng: công ty bảo hiểm có quyền từ chối bồi thường và chấm dứt hợp đồng theo quy định.
7.2. Lựa Chọn Đại Lý Hoặc Đơn Vị Tư Vấn Chuyên Nghiệp, Uy Tín
Một tư vấn viên bảo hiểm có tâm và giàu kinh nghiệm sẽ giúp phụ huynh chọn đúng giải pháp vừa vặn với túi tiền, hướng dẫn chuẩn bị giấy tờ bồi thường chuẩn xác và hỗ trợ giải quyết quyền lợi nhanh chóng.
7.3. Lưu Giữ Đầy Đủ Hóa Đơn, Chứng Từ Y Tế
Trong trường hợp khám chữa bệnh tại các cơ sở y tế ngoài mạng lưới bảo lãnh trực tiếp, phụ huynh cần thu thập trọn bộ chứng từ thanh toán sau khi kết thúc điều trị:
- Sổ khám bệnh / Đơn thuốc có chữ ký và dấu của bác sĩ.
- Bảng kê chi tiết chi phí khám chữa bệnh.
- Hóa đơn tài chính (Hóa đơn GTGT).
- Giấy ra viện / Tóm tắt bệnh án (đối với điều trị nội trú).
8. Bảo Việt Miền Nam – Đồng Hành Bảo Vệ Sức Khỏe Cho Bé Yêu
Trang bị một giải pháp bảo vệ sức khỏe cho con là quyết định yêu thương sáng suốt nhất của mỗi cha mẹ. Với vị thế là đơn vị phân phối bảo hiểm uy tín hàng đầu, Bảo Việt Miền Nam cam kết mang đến dịch vụ tư vấn tận tâm, minh bạch và chuyên nghiệp nhất.
Chúng tôi hiểu rằng mỗi em bé là một cá thể duy nhất với nhu cầu chăm sóc y tế khác nhau. Đội ngũ chuyên viên luôn sẵn sàng hỗ trợ phân tích tài chính gia đình để giúp bạn chọn ra gói sản phẩm tối ưu nhất.
Hãy để chúng tôi cùng bạn kiến tạo một lá chắn tài chính y tế vững chắc cho hành trình khôn lớn của con! Liên hệ ngay với Bảo Việt Miền Nam hôm nay để nhận báo phí chi tiết và tư vấn miễn phí trọn gói bảo hiểm cho trẻ em phù hợp nhất với bé yêu của bạn!
Những Câu Hỏi Thường Gặp (FAQ) Về Bảo Hiểm Cho Trẻ Em
Trẻ em dưới 6 tuổi có mua riêng một gói bảo hiểm được không?
Đối với sản phẩm Bảo Việt An Gia, trẻ dưới 6 tuổi phải tham gia cùng hợp đồng với bố hoặc mẹ. Phụ huynh nên liên hệ tư vấn viên để được hướng dẫn chi tiết quy tắc cấp đơn cho từng độ tuổi.
Đã có bảo hiểm y tế nhà nước (BHYT) rồi thì có cần mua thêm bảo hiểm tự nguyện không?
Rất nên mua. BHYT nhà nước chi trả rất tốt cho các bệnh lý đúng tuyến tại bệnh viện công. Tuy nhiên, bảo hiểm sức khỏe tự nguyện giúp chi trả các chi phí khám chữa bệnh tại bệnh viện tư nhân, quốc tế, tiền phòng yêu cầu và các dịch vụ kỹ thuật cao ngoài phạm vi BHYT.