Số ĐT: 0908 217 622 Email: nguyenthibich.loan@baoviet.com.vn

Phạm Vi Bảo Hiểm Bảo Việt An Gia: Bảo Vệ Rủi Ro Nào & Điểm Loại Trừ?

Khi tìm hiểu phạm vi bảo hiểm Bảo Việt An Gia, câu hỏi quan trọng không chỉ là hạn mức bao nhiêu. Người mua cần biết trường hợp nào được bảo hiểm, khoản nào phải mua thêm và trường hợp nào bị loại trừ.
Theo Quy tắc Bảo Việt An Gia ban hành kèm Quyết định 6029/QĐ-BHBV ngày 27/06/2025, quyền lợi chính tập trung vào điều trị nội trú do bệnh, tai nạn và biến chứng thai sản. Các quyền lợi ngoại trú, nha khoa, thai sản, tai nạn cá nhân và sinh mạng cá nhân là quyền lợi bổ sung.
Bài viết dưới đây phân tích phạm vi bảo hiểm Bảo Việt An Gia, thời gian chờ và các điểm loại trừ quan trọng theo tài liệu hiện hành.
Mục lục
- 1. Phạm vi bảo hiểm Bảo Việt An Gia là gì?
- 2. Phạm vi bảo hiểm Bảo Việt An Gia đối với điều trị nội trú
- 3. Những chi phí trước và sau khi nằm viện có được bảo hiểm?
- 4. Hạn mức phạm vi bảo hiểm Bảo Việt An Gia hiện nay
- 5. Ngoại trú có nằm trong phạm vi bảo hiểm Bảo Việt An Gia?
- 6. Nha khoa có được Bảo Việt An Gia bảo hiểm không?
- 7. Thai sản có thuộc phạm vi bảo hiểm Bảo Việt An Gia?
- 8. Thời gian chờ của Bảo Việt An Gia
- 9. Những điểm loại trừ Bảo Việt An Gia cần đặc biệt lưu ý
- Chi phí không cần thiết hoặc không theo chỉ định
- Kê khai sức khỏe không trung thực hoặc không đầy đủ
- Một số rủi ro liên quan rượu bia, ma túy và chất kích thích
- Thể thao chuyên nghiệp và hoạt động mạo hiểm
- Một số bệnh được loại trừ
- Bệnh bẩm sinh, di truyền và dị tật
- Khám tổng quát, tầm soát và tiêm chủng
- Thẩm mỹ và điều trị không nhằm mục đích chữa bệnh
- Thực phẩm chức năng và một số vitamin, khoáng chất
- Bệnh có sẵn và bệnh đặc biệt trong năm đầu
- 10. Kiểm tra quyền lợi trước khi mua Bảo Việt An Gia
1. Phạm vi bảo hiểm Bảo Việt An Gia là gì?
Theo quy tắc hiện hành, Bảo hiểm Bảo Việt chi trả quyền lợi trong giới hạn phụ và số tiền bảo hiểm ghi trên hợp đồng. Chi phí y tế còn phải là chi phí thực tế, hợp lý và thuộc phạm vi bảo hiểm.
Phạm vi bảo hiểm Bảo Việt An Gia hiện được chia thành hai nhóm lớn:
- Quyền lợi bảo hiểm chính.
- Các quyền lợi bảo hiểm bổ sung được lựa chọn thêm.
Quyền lợi chính là điều trị nội trú do bệnh, tai nạn và biến chứng thai sản. Quyền lợi bổ sung chỉ áp dụng khi khách hàng có tham gia và được ghi nhận trong hợp đồng.
Đây là điểm rất quan trọng khi tìm hiểu Bảo hiểm Bảo Việt An Gia. Không nên hiểu rằng mua quyền lợi chính đồng nghĩa mọi chi phí khám chữa bệnh đều được thanh toán.
Phạm vi địa lý được bảo hiểm
Theo Quy tắc 6029/QĐ-BHBV, phạm vi địa lý mặc định là lãnh thổ Việt Nam. Quy định này áp dụng cho cả nơi rủi ro phát sinh và quá trình điều trị, trừ khi hợp đồng có thỏa thuận khác.
Vì vậy, khách hàng cần phân biệt phạm vi bảo hiểm Bảo Việt An Gia với các sản phẩm sức khỏe có quyền lợi điều trị quốc tế.
Ai có thể tham gia Bảo Việt An Gia?
Quy tắc hiện hành quy định người được bảo hiểm là công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp tại Việt Nam, từ 15 ngày đến 65 tuổi. Người tham gia đến 65 tuổi phải đáp ứng điều kiện đã tham gia liên tục trước đó từ năm 60 tuổi. Trẻ dưới 6 tuổi có thêm điều kiện tham gia cùng bố/mẹ hoặc bố/mẹ đã có loại hình bảo hiểm sức khỏe, chi phí y tế còn hiệu lực tại Bảo hiểm Bảo Việt.
Với trẻ từ 15 ngày đến 3 tuổi, quyền lợi nội trú và ngoại trú còn áp dụng tỷ lệ đồng chi trả theo bảng quyền lợi.
Góc nhìn thực tế: Khi mua cho trẻ nhỏ, đừng chỉ so sánh phí. Điều kiện tham gia, chương trình của bố/mẹ và tỷ lệ đồng chi trả có thể ảnh hưởng trực tiếp đến quyền lợi.
2. Phạm vi bảo hiểm Bảo Việt An Gia đối với điều trị nội trú
Đây là phần cốt lõi của phạm vi bảo hiểm Bảo Việt An Gia. Quy tắc quy định quyền lợi chính bảo hiểm trường hợp bệnh, tai nạn hoặc biến chứng thai sản khiến người được bảo hiểm phải điều trị nội trú hoặc phẫu thuật nội trú. Trường hợp đó đồng thời không được thuộc các điểm loại trừ.
Chi phí nằm viện
Khi người được bảo hiểm phải nằm viện, các chi phí thực tế, cần thiết và hợp lý có thể được xem xét trong giới hạn chương trình. Các khoản được quy tắc liệt kê gồm:
- Phòng và giường bệnh.
- Suất ăn theo tiêu chuẩn phòng.
- Phòng chăm sóc đặc biệt.
- Điều trị cấp cứu.
- Thuốc điều trị trong thời gian nằm viện.
- Truyền máu, oxy, huyết thanh.
- Băng, nẹp bột.
- Tiêm truyền tĩnh mạch.
- Xét nghiệm và chẩn đoán hình ảnh.
- Vật tư y tế tiêu hao cần thiết.
- Một số chi phí y tế liên quan khác theo quy tắc.
Tổng số ngày nằm viện được chi trả không vượt quá 60 ngày trong một năm bảo hiểm. Việc chi trả còn chịu hạn mức của chương trình khách hàng lựa chọn.
Theo Bảo Việt hiện công bố hạn mức chi phí nằm viện tối đa từ 40 triệu đến 200 triệu đồng/năm tùy chương trình.
Điều trị nội trú phải đáp ứng điều kiện gì?
Không phải cứ đến bệnh viện và có giường nằm là được xem là điều trị nội trú. Theo quy tắc, điều trị nội trú là trường hợp nhập viện để điều trị rủi ro thuộc phạm vi bảo hiểm, có chi phí giường và lưu trú ít nhất 24 giờ.
Nếu lưu trú chỉ để xét nghiệm, chẩn đoán hình ảnh hoặc nội soi nhằm chẩn đoán bệnh, không phát sinh điều trị nội trú, trường hợp đó không được xem là điều trị nội trú.
3. Những chi phí trước và sau khi nằm viện có được bảo hiểm?
Người dùng thường muốn biết khám trước khi nhập viện hoặc tái khám sau xuất viện có nằm trong quyền lợi không. Câu trả lời là có thể có, nếu đáp ứng đúng điều kiện của phạm vi bảo hiểm Bảo Việt An Gia.
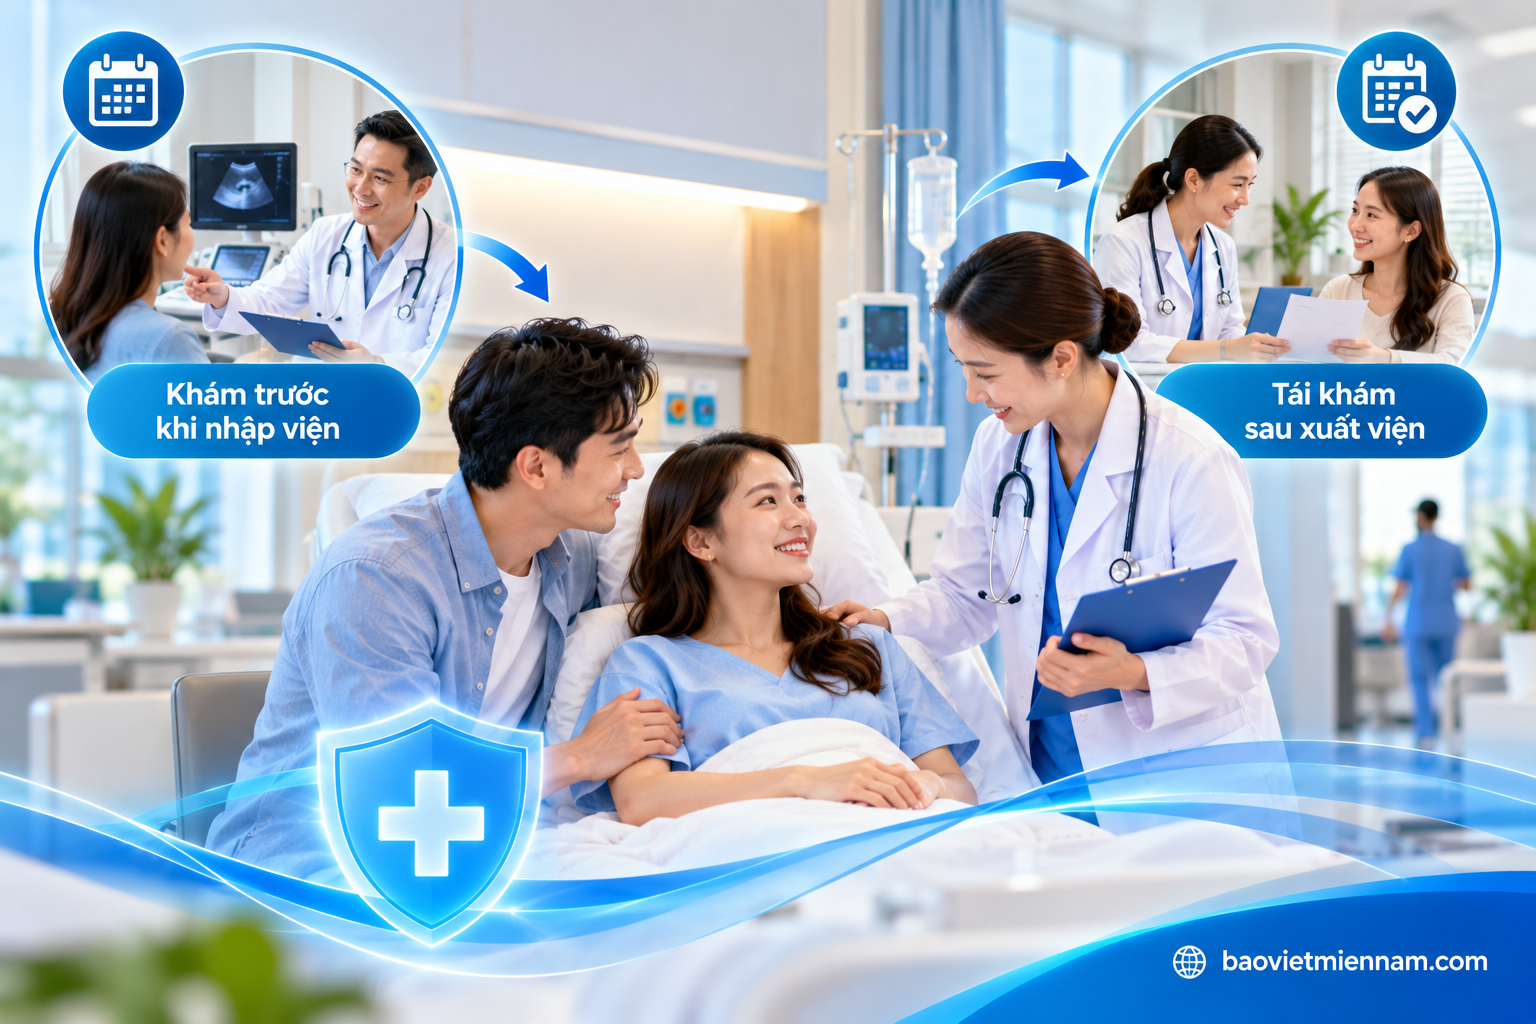
Khám trước khi nhập viện
Quy tắc cho phép xem xét các chi phí khám, kiểm tra, siêu âm, chụp chiếu, xét nghiệm cơ bản và thuốc liên quan trực tiếp đến bệnh hoặc thương tật phải nhập viện. Lần khám được chấp nhận phải là lần gần nhất trong vòng 30 ngày trước khi nhập viện và là cơ sở trực tiếp để bác sĩ chỉ định nhập viện.
Tái khám sau xuất viện
Các chi phí khám, xét nghiệm, chẩn đoán hình ảnh và thuốc có thể được xem xét nếu bác sĩ chỉ định khi xuất viện. Chi phí phải liên quan trực tiếp đến đợt điều trị nội trú và phát sinh trong vòng 30 ngày sau xuất viện. Đây là điểm nên kiểm tra kỹ khi lựa chọn Bảo hiểm sức khoẻ Bảo Việt, bởi quyền lợi không chỉ dừng ở tiền phòng bệnh.
4. Hạn mức phạm vi bảo hiểm Bảo Việt An Gia hiện nay
Bảo Việt An Gia hiện có năm chương trình: Đồng, Bạc, Vàng, Bạch Kim và Kim Cương.
Theo bảng quyền lợi ban hành kèm Quyết định 6029/QĐ-BHBV, tổng hạn mức quyền lợi bảo hiểm chính/người/năm như sau:
- Chương trình Đồng: Tổng hạn mức quyền lợi chính là 94.000.000 đồng/người/năm.
- Chương trình Bạc: Tổng hạn mức quyền lợi chính là 138.000.000 đồng/người/năm.
- Chương trình Vàng: Tổng hạn mức quyền lợi chính là 230.000.000 đồng/người/năm.
- Chương trình Bạch Kim: Tổng hạn mức quyền lợi chính là 342.000.000 đồng/người/năm.
- Chương trình Kim Cương: Tổng hạn mức quyền lợi chính là 454.000.000 đồng/người/năm.
Cần lưu ý: 454 triệu đồng không có nghĩa một lần nằm viện chắc chắn được thanh toán 454 triệu đồng.
Mỗi hạng mục còn có giới hạn riêng. Chi trả thực tế phụ thuộc chi phí hợp lệ, hạn mức phụ, phạm vi bảo hiểm và điều khoản hợp đồng.
Lời khuyên từ Bảo Việt Miền Nam: Khi so sánh chương trình, hãy nhìn vào hạn mức của hạng mục mình thường sử dụng. Không nên chỉ nhìn tổng hạn mức năm.
5. Ngoại trú có nằm trong phạm vi bảo hiểm Bảo Việt An Gia?
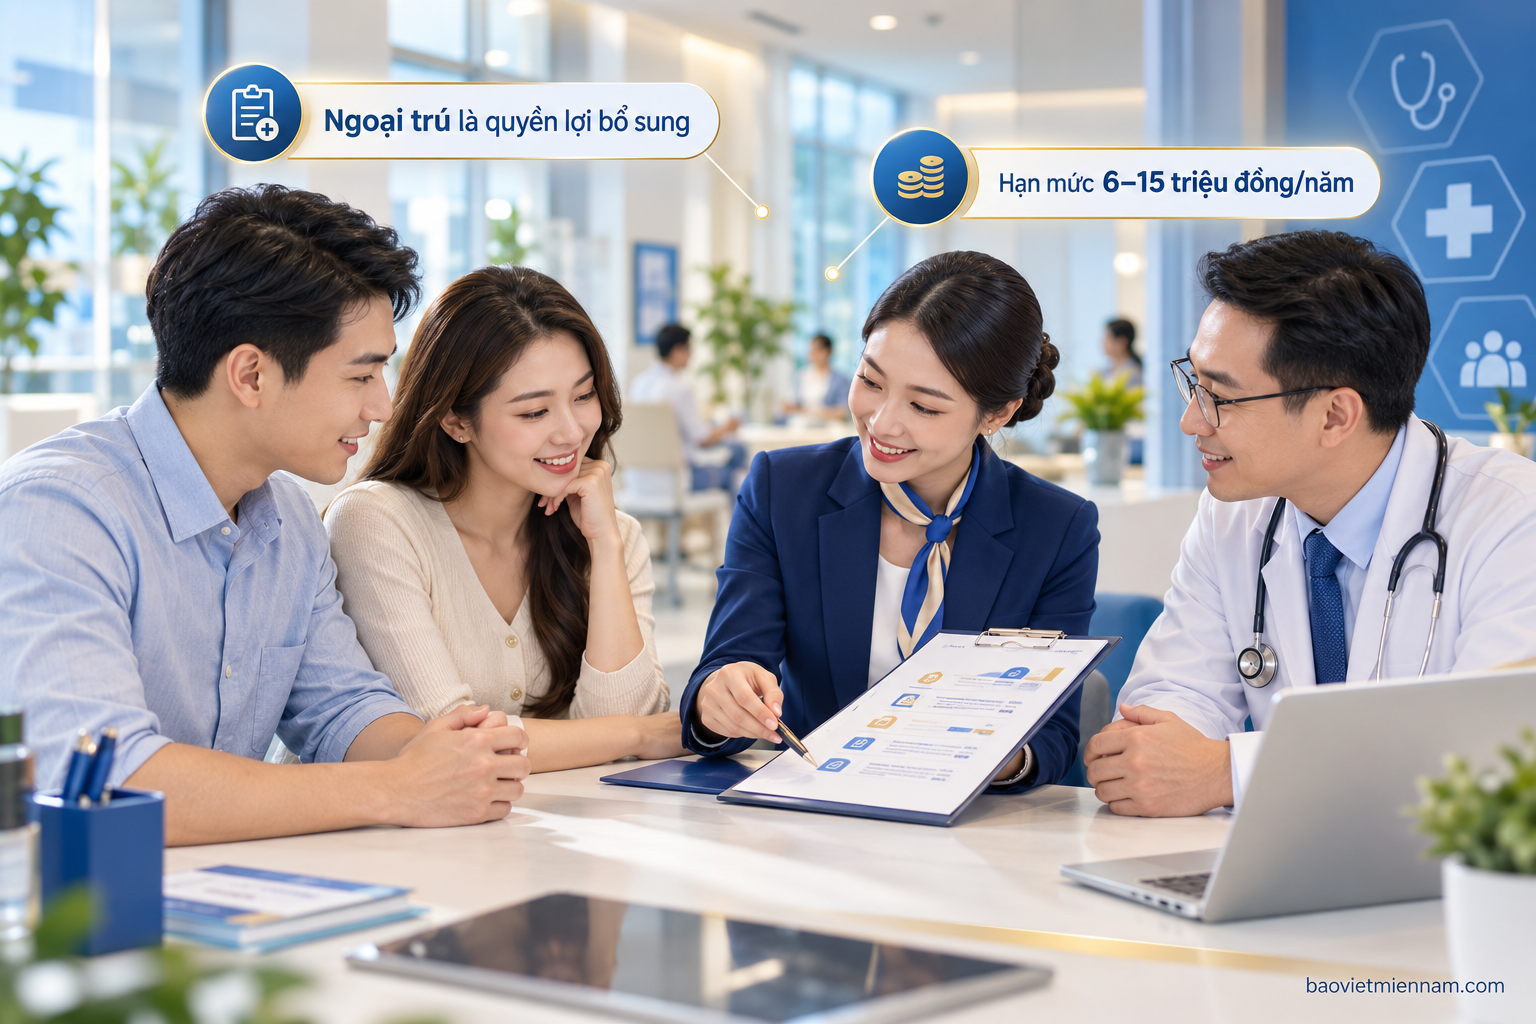
Có, nhưng ngoại trú là quyền lợi bổ sung. Khách hàng phải lựa chọn tham gia quyền lợi này cùng quyền lợi chính và quyền lợi phải được ghi trong hợp đồng. Khi đó, Bảo Việt xem xét các chi phí y tế thực tế khi điều trị ngoại trú do bệnh, tai nạn hoặc biến chứng thai sản thuộc phạm vi bảo hiểm.
Bảo Việt chính thức hiện công bố hạn mức ngoại trú từ 6 triệu đến 15 triệu đồng/năm tùy chương trình. Giới hạn mỗi lần khám cũng thay đổi theo chương trình.
Vì sao đây là điểm người mua dễ nhầm?
Nếu chỉ mua quyền lợi chính, việc khám bệnh thông thường không nhập viện không mặc nhiên được thanh toán. Quy tắc cũng loại trừ các hình thức điều trị ngoại trú và điều trị trong ngày nếu người được bảo hiểm không tham gia quyền lợi bổ sung ngoại trú.
Đây là khác biệt quan trọng giữa “có bảo hiểm sức khỏe” và “có quyền lợi ngoại trú”. Hai khái niệm không đồng nghĩa.
6. Nha khoa có được Bảo Việt An Gia bảo hiểm không?
Nha khoa cũng là quyền lợi bổ sung, không mặc nhiên nằm trong quyền lợi nội trú chính. Quy tắc hiện hành liệt kê một số dịch vụ thuộc quyền lợi nha khoa như khám, chẩn đoán, lấy cao răng, trám răng thông thường, nhổ răng bệnh lý, lấy tủy và một số điều trị nha chu.
Bảo Việt công bố hạn mức nha khoa từ 2 triệu đến 15 triệu đồng/năm tùy chương trình. Nếu không tham gia quyền lợi nha khoa, chi phí khám và điều trị liên quan đến răng thuộc điểm loại trừ chung.
Theo Bảo Việt Miền Nam nếu nhu cầu chính là nha khoa, hãy kiểm tra hạn mức năm và giới hạn mỗi lần khám trước khi chọn chương trình.
7. Thai sản có thuộc phạm vi bảo hiểm Bảo Việt An Gia?
Bảo Việt An Gia có quyền lợi thai sản, nhưng đây là quyền lợi bổ sung có điều kiện. Người tham gia thai sản phải từ 18 đến 45 tuổi và tham gia quyền lợi chính từ chương trình Bạc trở lên.
Theo bảng quyền lợi hiện hành:
- Bạc: tối đa 21 triệu đồng.
- Vàng: tối đa 21 triệu đồng.
- Bạch Kim: tối đa 21 triệu đồng.
- Kim Cương: tối đa 31,5 triệu đồng.
Quyền lợi có thể bao gồm sinh thường và sinh mổ đáp ứng điều kiện. Sinh mổ phải được bác sĩ chỉ định là cần thiết, không phải sinh mổ theo yêu cầu.
Thời gian chờ thai sản rất quan trọng
Biến chứng thai sản theo định nghĩa có thời gian chờ 90 ngày. Đối với sinh con, thời gian chờ là 635 ngày. Vì vậy, khách hàng có kế hoạch sinh con cần tính thời điểm tham gia từ sớm.
Góc nhìn thực tế: Mua quyền lợi thai sản sau khi đã có kế hoạch sinh gần không đồng nghĩa quyền lợi sẽ kịp hiệu lực. Thời gian chờ phải được kiểm tra trước khi mua.
8. Thời gian chờ của Bảo Việt An Gia
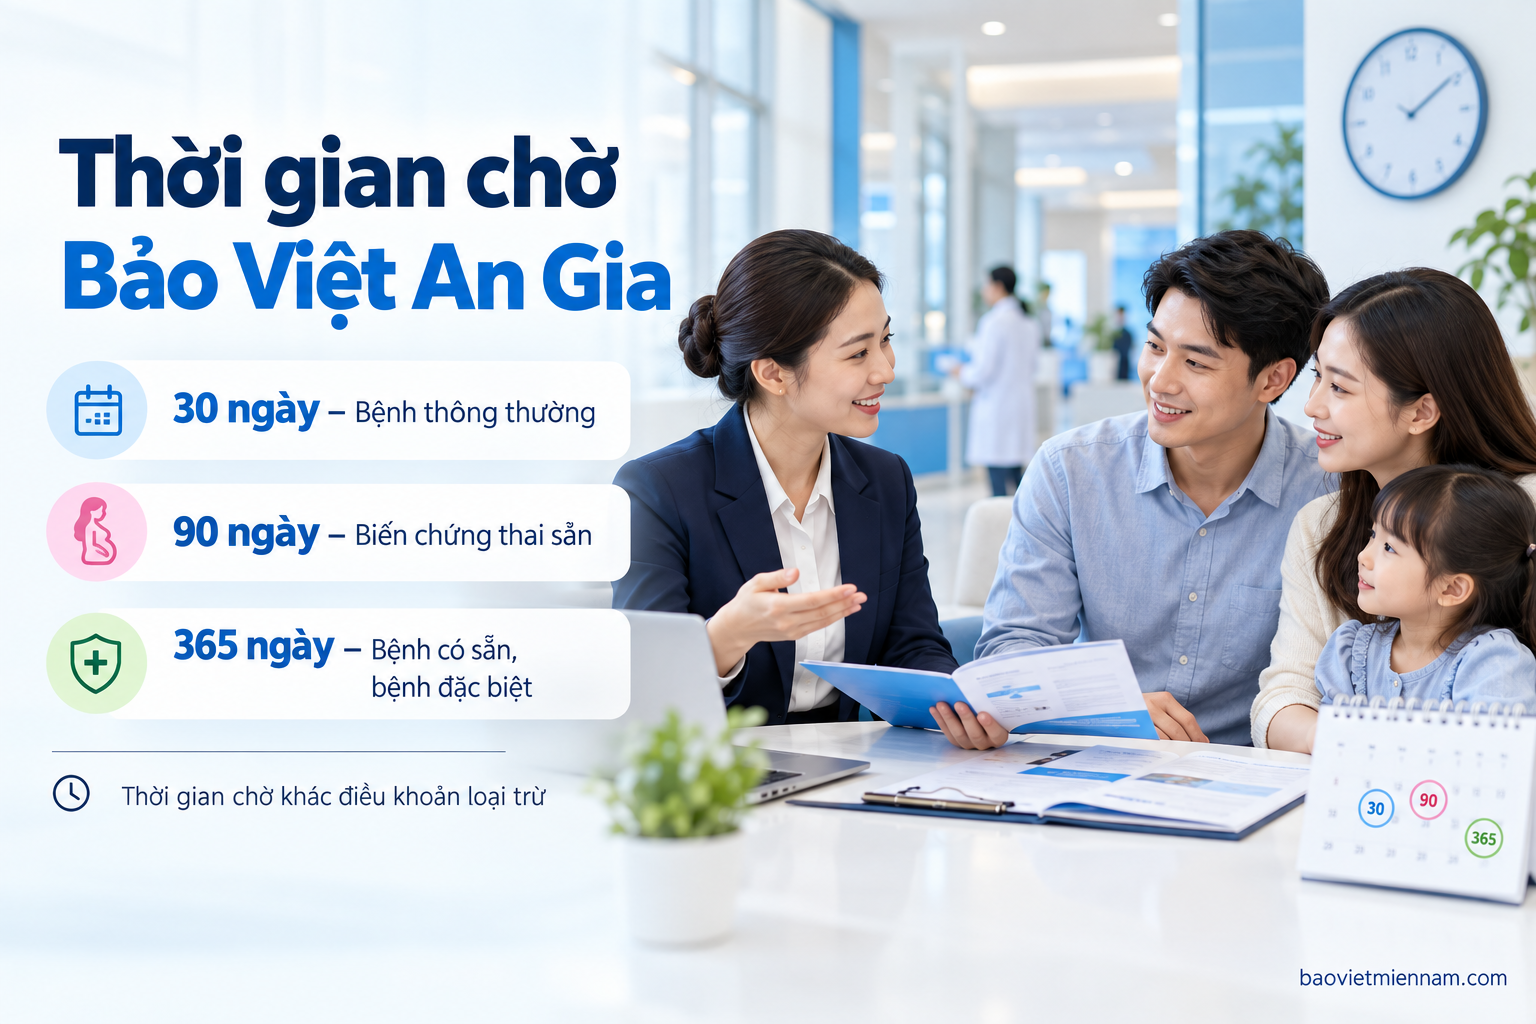
Đây là một trong những phần quan trọng nhất khi xác định phạm vi bảo hiểm Bảo Việt An Gia. “Có trong phạm vi” chưa đồng nghĩa “được chi trả ngay từ ngày đầu”. Đối với quyền lợi nội trú chính, quy tắc hiện hành quy định:
- Bệnh thông thường: 30 ngày.
- Biến chứng thai sản theo định nghĩa: 90 ngày.
- Bệnh có sẵn, bệnh đặc biệt và một số trường hợp quy định: 365 ngày.
Ngoại trú có các mốc chờ tương ứng, đồng thời trẻ đến 6 tuổi có thời gian chờ 180 ngày đối với viêm phế quản, viêm tiểu phế quản và các loại viêm phổi. Nha khoa có thời gian chờ 30 ngày. Thai sản có thời gian chờ 90 ngày đối với biến chứng thai sản và 635 ngày đối với sinh con.
Thời gian chờ khác điểm loại trừ như thế nào?
Thời gian chờ là khoảng thời gian một quyền lợi chưa có hiệu lực đối với rủi ro tương ứng. Điểm loại trừ là trường hợp Bảo hiểm Bảo Việt không chịu trách nhiệm chi trả theo quy tắc, trừ trường hợp quy tắc hoặc hợp đồng có quy định ngoại lệ. Đây là hai khái niệm khác nhau nhưng thường bị gộp chung khi tư vấn.
9. Những điểm loại trừ Bảo Việt An Gia cần đặc biệt lưu ý
Quy tắc 6029/QĐ-BHBV có 47 nhóm điểm loại trừ chung, áp dụng cho quyền lợi chính và các quyền lợi bổ sung. Dưới đây là những nhóm quan trọng cần đọc kỹ. Danh sách này mang tính tóm tắt, không thay thế toàn bộ Chương III của Quy tắc.
Chi phí không cần thiết hoặc không theo chỉ định
Các chi phí điều trị bất hợp lý, không cần thiết về mặt y tế hoặc không theo chỉ định bác sĩ thuộc loại trừ. Vì vậy, hóa đơn hợp lệ chưa phải điều kiện duy nhất để được chi trả.
Kê khai sức khỏe không trung thực hoặc không đầy đủ
Quy tắc quy định Bảo hiểm Bảo Việt có quyền giảm trách nhiệm toàn bộ hoặc một phần nếu thông tin bệnh hoặc thương tật được kê khai không trung thực hay không đầy đủ.
Lời khuyên từ chuyên gia: Đừng giấu bệnh sử với mục đích dễ được cấp đơn. Việc kê khai chính xác giúp xác định quyền lợi ngay từ đầu và giảm tranh chấp khi bồi thường.
Một số rủi ro liên quan rượu bia, ma túy và chất kích thích
Quy tắc có các loại trừ liên quan tai nạn, thương tật khi sử dụng rượu bia, ma túy, chất kích thích hoặc chất gây nghiện.
Quy tắc cũng có quy định riêng đối với người điều khiển phương tiện có nồng độ cồn vượt mức được nêu trong điều khoản.
Thể thao chuyên nghiệp và hoạt động mạo hiểm
Tham gia tập luyện hoặc thi đấu thể thao chuyên nghiệp, thể thao mạo hiểm và các hoạt động đua thuộc nhóm loại trừ chung. Người thường xuyên tham gia hoạt động có mức rủi ro cao nên kiểm tra điều khoản trước khi ký hợp đồng.
Một số bệnh được loại trừ
Quy tắc hiện hành có các loại trừ đối với bệnh lao, bệnh nghề nghiệp, ung thư và một số bệnh hoặc tình trạng khác được liệt kê cụ thể. Các bệnh suy tủy, bạch cầu, suy thận, điều trị lọc máu hoặc chạy thận nhân tạo cũng được quy định trong nhóm loại trừ. Vì vậy, không nên mô tả phạm vi bảo hiểm Bảo Việt An Gia bằng cụm từ “bảo hiểm mọi bệnh”.
Bệnh bẩm sinh, di truyền và dị tật
Các bệnh bẩm sinh, dị tật bẩm sinh, bệnh di truyền, bệnh dị dạng và gen cùng hậu quả liên quan nằm trong nhóm loại trừ của quy tắc. Đây là điểm đặc biệt cần lưu ý khi mua bảo hiểm cho trẻ nhỏ.
Khám tổng quát, tầm soát và tiêm chủng
Kiểm tra sức khỏe định kỳ, xét nghiệm định kỳ, khám tổng quát và tầm soát ung thư không thuộc phạm vi bảo hiểm Bảo Việt An Gia theo điểm loại trừ chung. Các hình thức tiêm chủng, vắc-xin và thuốc phòng ngừa cũng thuộc nhóm loại trừ, ngoại trừ trường hợp được quy tắc quy định riêng.
Thẩm mỹ và điều trị không nhằm mục đích chữa bệnh
Điều trị thẩm mỹ, phẫu thuật thẩm mỹ, điều trị sẹo và một số hình thức chỉnh hình được quy định trong nhóm loại trừ. Quy tắc có ngoại lệ nhất định đối với phẫu thuật chỉnh hình nhằm tái tạo, phục hồi chức năng của bộ phận bị tổn thương phát sinh trong thời hạn bảo hiểm.
Thực phẩm chức năng và một số vitamin, khoáng chất
Thực phẩm chức năng, dược mỹ phẩm, mỹ phẩm và một số chế phẩm không thuộc danh mục thuốc điều trị không được bảo hiểm. Khoáng chất và vitamin có ngoại lệ giới hạn khi được kê cùng thuốc điều trị và đáp ứng điều kiện của quy tắc.
Bệnh có sẵn và bệnh đặc biệt trong năm đầu
Quy tắc quy định không bảo hiểm trong năm đầu đối với bệnh đặc biệt, bệnh có sẵn theo định nghĩa và các chỉ định điều trị hoặc phẫu thuật có trước ngày tham gia. Ngoài ra, Quy tắc còn liệt kê riêng một số bệnh không được bảo hiểm trong năm đầu dù xảy ra trước hay sau ngày hợp đồng có hiệu lực.
Nhóm này gồm một số bệnh hô hấp, tai, mạch, cơ xương khớp, tiêu hóa và các bệnh khác được liệt kê tại điểm 46.
10. Kiểm tra quyền lợi trước khi mua Bảo Việt An Gia
Phạm vi bảo hiểm Bảo Việt An Gia không nên được đánh giá chỉ qua con số hạn mức tối đa. Người mua cần xem đồng thời quyền lợi chính, quyền lợi bổ sung, thời gian chờ, hạn mức phụ và 47 nhóm điểm loại trừ trong quy tắc hiện hành.
Điểm cốt lõi là quyền lợi chính bảo vệ cho điều trị nội trú do bệnh, tai nạn và biến chứng thai sản thuộc phạm vi. Ngoại trú, nha khoa và thai sản là những quyền lợi bổ sung cần lựa chọn phù hợp.
Bạn đang phân vân Bảo Việt An Gia bảo vệ những rủi ro nào, nên chọn Đồng, Bạc, Vàng, Bạch Kim hay Kim Cương?
Hãy để Bảo Việt Miền Nam – baovietmiennam.com hỗ trợ đối chiếu phạm vi bảo hiểm Bảo Việt An Gia, thời gian chờ, quyền lợi bổ sung và các điểm loại trừ trước khi tham gia.
Việc hiểu rõ hợp đồng ngay từ đầu giúp bạn lựa chọn đúng nhu cầu, chủ động ngân sách và hạn chế nhầm lẫn khi yêu cầu bồi thường.