Số ĐT: 0908 217 622 Email: nguyenthibich.loan@baoviet.com.vn

Mua Bảo hiểm tài sản tại TP.HCM: phí và cách nhận báo giá tháng 10/2026

TP.HCM là trung tâm kinh tế sôi động nhất cả nước nhưng cũng đối mặt với mật độ xây dựng cao cùng nguy cơ hỏa hoạn lớn. Một sự cố cháy nổ hay thiên tai bất ngờ có thể xóa sạch cơ sở vật chất và hàng hóa trị giá hàng chục tỷ đồng. Do đó, việc tìm kiếm giải pháp mua bảo hiểm tài sản tại TP.HCM uy tín từ đơn vị lớn như Bảo Việt là bước đi sống còn nhằm bảo vệ tài chính cho doanh nghiệp và gia đình.
Mục lục
- 1. Tổng quan thị trường và nhu cầu mua bảo hiểm tài sản tại TP.HCM
- 2. Các gói bảo hiểm tài sản Bảo Việt phổ biến tại TP.HCM
- 3. Cách tính biểu phí khi mua bảo hiểm tài sản tại TP.HCM
- 4. Quy trình nhận báo giá bảo hiểm tài sản Bảo Việt nhanh chóng
- 5. 4 sai lầm nghiêm trọng khi mua bảo hiểm tài sản tại TP.HCM
- 6. Quy trình giám định và bồi thường chuẩn xác của Bảo Việt
- 7. Liên hệ Bảo Việt Miền Nam để nhận báo giá tại TP.HCM
1. Tổng quan thị trường và nhu cầu mua bảo hiểm tài sản tại TP.HCM
Khách hàng muốn nắm bắt rủi ro thực tế, căn cứ pháp lý và tầm quan trọng của việc bảo vệ cơ sở vật chất tại địa bàn TP.HCM.
TP.HCM tập trung hàng trăm nghìn doanh nghiệp, nhà xưởng công nghiệp tại các khu chế xuất Tân Thuận, Tân Bình, Hiệp Phước và hệ thống kho bãi dày đặc ở TP. Thủ Đức, Bình Chánh. Môi trường đô thị nén, nhiệt độ trung bình cao và hệ thống điện tải trọng lớn tiềm ẩn rủi ro chập cháy, cháy nổ quanh năm.
Khi tìm kiếm phương án mua bảo hiểm tài sản tại tp.hcm, khách hàng cá nhân lẫn doanh nghiệp đều quan tâm hàng đầu đến khả năng bảo toàn vốn kinh doanh. Theo thống kê của Cục Cảnh sát Phòng cháy, chữa cháy và Cứu nạn, cứu hộ (Bộ Công an), nguyên nhân cháy nổ tại các đô thị lớn chiếm tỷ lệ lớn từ sự cố thiết bị điện và vi phạm an toàn PCCC. Việc sở hữu một hợp đồng bảo hiểm hợp chuẩn giúp tổ chức duy trì dòng tiền ổn định ngay cả khi rủi ro lớn nhất xảy ra.
Bên cạnh giải pháp tài chính chủ động, nhiều cơ sở kinh doanh bắt buộc phải tham gia theo quy định của pháp luật. Khách hàng lựa chọn gói Bảo hiểm tài sản Bảo Việt không chỉ để tuân thủ quy chuẩn an toàn quốc gia mà còn bảo vệ quyền lợi hợp pháp khi cơ quan chức năng kiểm tra định kỳ.
Góc nhìn thực tế từ Bảo Việt:
Đừng chỉ xem bảo hiểm như chi phí tuân thủ hành chính. Tại TP.HCM, các hợp đồng thuê nhà xưởng hay vay vốn ngân hàng thương mại đều yêu cầu bên vay nộp hợp đồng bảo hiểm cháy nổ kèm điều khoản chuyển quyền thụ hưởng. Chuẩn bị hợp đồng đầy đủ ngay từ đầu giúp giải ngân nhanh chóng và tối ưu tính thanh khoản doanh nghiệp.
2. Các gói bảo hiểm tài sản Bảo Việt phổ biến tại TP.HCM
Tìm hiểu chi tiết các dòng sản phẩm, phạm vi bồi thường và đối tượng áp dụng của từng gói.
Nhằm đáp ứng linh hoạt quy mô kinh doanh, Bảo hiểm Bảo Việt thiết kế các chương trình bảo hiểm chuyên biệt từ cá nhân, hộ kinh doanh cho đến nhà máy quy mô công nghiệp. Khi cân nhắc mua bảo hiểm tài sản tại tp.hcm, người tham gia có thể chọn một trong các nghiệp vụ tiêu chuẩn sau:
Bảo hiểm Cháy và các rủi ro đặc biệt (Fire and Special Perils)
Đây là sản phẩm nền tảng, bồi thường cho thiệt hại vật chất do rủi ro trực tiếp gây ra đối với:
- Khung nhà, nhà xưởng, văn phòng làm việc.
- Máy móc, dây chuyền trang thiết bị, công cụ sản xuất.
- Hàng hóa, nguyên vật liệu lưu kho, thành phẩm.
Các điểm chỉ định mở rộng gồm có: Rủi ro A (Hỏa hoạn, sét đánh, nổ nồi hơi/bình gas dân dụng), rủi ro giông bão, ngập lụt, tràn nước từ bể chứa và va chạm bởi phương tiện giao thông.
Bảo hiểm Mọi rủi ro tài sản (Property All Risks – PAR)
Gói PAR mang lại phạm vi bao quát nhất. Mọi sự cố gây tổn thất vật chất ngẫu nhiên, bất ngờ không lường trước được đều thuộc trách nhiệm bảo hiểm, trừ các điểm loại trừ cụ thể ghi trong quy tắc. Gói này đặc biệt phù hợp cho các tòa nhà văn phòng, trung tâm thương mại và khách sạn cao cấp tại trung tâm TP.HCM.
Bảo hiểm Cháy nổ bắt buộc
Căn cứ theo Nghị định số 67/2023/NĐ-CP của Chính phủ quy định về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, bảo hiểm cháy nổ bắt buộc, bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng:
- Cơ sở có nguy hiểm về cháy, nổ thuộc danh mục quản lý bắt buộc phải mua bảo hiểm cháy, nổ cho toàn bộ tài sản.
- Bảo hiểm Bảo Việt cấp giấy chứng nhận hợp chuẩn theo đúng biểu mẫu pháp luật, tạo điều kiện thuận lợi nhất cho quá trình kiểm tra phòng cháy định kỳ của lực lượng chức năng.
Nếu bạn sở hữu kho chứa hàng hóa có giá trị luân chuyển liên tục, hãy chọn phương thức khai báo giá trị theo tháng hoặc quý. Giải pháp này giúp doanh nghiệp tối ưu chi phí phí bảo hiểm hàng tồn kho, tránh việc đóng thừa phí trong các giai đoạn kinh doanh thấp điểm.
3. Cách tính biểu phí khi mua bảo hiểm tài sản tại TP.HCM
Nắm rõ công thức tính phí, các yếu tố quyết định giá và dự toán ngân sách chính xác.
Mức phí khi mua bảo hiểm tài sản tại tp.hcm không cố định mà phụ thuộc chặt chẽ vào ngành nghề, đặc thù kết cấu công trình và hệ thống phòng hộ thực tế.
Các yếu tố tác động trực tiếp đến mức phí
- Ngành nghề hoạt động: Doanh nghiệp dệt may, bao bì, hóa chất có nguy cơ cháy nổ cao hơn các cơ sở gia công cơ khí nguội hoặc lưu kho hàng kim khí. Do đó, tỷ lệ phí sẽ có sự chênh lệch rõ ràng.
- Cấp kết cấu xây dựng: Khung bê tông cốt thép, tường gạch kiên cố sẽ được áp dụng tỷ lệ phí ưu đãi hơn so với công trình khung thép tiền chế vách tôn đơn giản.
- Khoảng cách an toàn và hạ tầng PCCC: Cơ sở trang bị báo cháy tự động, hệ thống chữa cháy Sprinkler tự động đạt chuẩn, nguồn nước dồi dào sẽ được xem xét chiết khấu phí bảo hiểm đáng kể.
- Mức khấu trừ (Deductible): Mức khấu trừ càng cao thì mức phí bảo hiểm thường niên càng được tối ưu tiết kiệm cho bên mua.
Bảng tham chiếu tỷ lệ phí bảo hiểm cháy nổ theo quy chuẩn ngành (tham khảo):
| Loại hình cơ sở / Ngành nghề | Rủi ro trung bình | Tỷ lệ phí tham khảo/năm (Chưa VAT) |
|---|---|---|
| Văn phòng làm việc, trường học | Thấp | 0,05% – 0,08% |
| Tòa nhà chung cư, trung tâm thương mại | Trung bình | 0,08% – 0,12% |
| Kho hàng bách hóa tổng hợp | Trung bình – Cao | 0,12% – 0,20% |
| Nhà máy dệt may, bao bì giấy, gỗ | Cao | 0,25% – 0,40% |
| Nhà máy sản xuất sơn, hóa chất | Rất cao | Theo đánh giá rủi ro thực tế |
Để có thông tin chuẩn xác theo đặc thù sản xuất, đại diện doanh nghiệp có thể liên hệ trực tiếp văn phòng chi nhánh của Bảo Việt Miền Nam để được khảo sát thẩm định rủi ro tại hiện trường hoàn toàn miễn phí.
4. Quy trình nhận báo giá bảo hiểm tài sản Bảo Việt nhanh chóng
Muốn biết các bước chuẩn bị hồ sơ và quy trình làm việc với công ty bảo hiểm để nhận báo giá nhanh nhất.
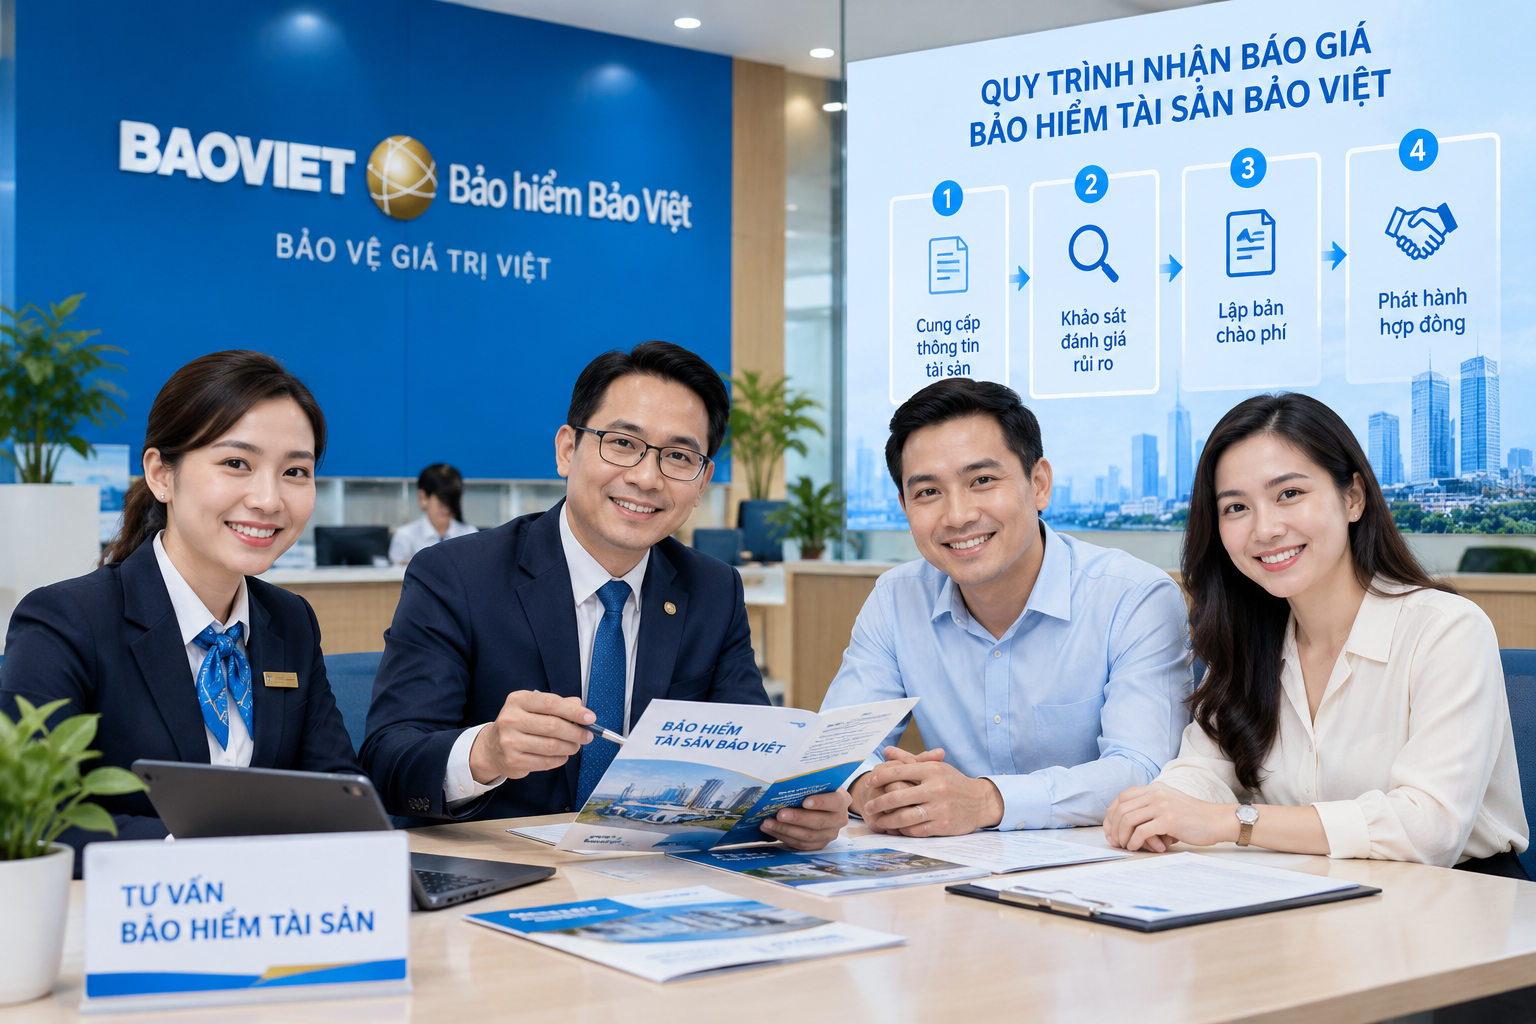
Quy trình thẩm định và nhận báo giá chuyên nghiệp tại đơn vị thành viên của Bảo hiểm Bảo Việt tại khu vực phía Nam được tối ưu hóa qua 4 bước:
Chi tiết các bước triển khai:
- Bước 1: Cung cấp thông tin sơ bộ tài sản: Khách hàng lập Bảng kê danh mục tài sản đính kèm giá trị bảo hiểm (theo nguyên giá hoặc giá trị còn lại). Đính kèm biên bản kiểm tra PCCC gần nhất của cơ quan Công an có thẩm quyền.
- Bước 2: Khảo sát đánh giá rủi ro: Với cơ sở có quy mô bảo hiểm trên 50 tỷ đồng hoặc hoạt động sản xuất phức tạp, chuyên viên giám định Bảo Việt Miền Nam sẽ đến khảo sát trực tiếp mặt bằng, hệ thống điện, hệ thống sprinkler và lối thoát hiểm.
- Bước 3: Lập bản chào phí (Quotation): Bảo hiểm gửi bản chào phí thể hiện rõ phạm vi quyền lợi, mức khấu trừ đề xuất và các điều khoản mở rộng có lợi nhất cho khách hàng.
- Bước 4: Phát hành hợp đồng: Sau khi hai bên thống nhất điều khoản, hợp đồng và hóa đơn điện tử sẽ được phát hành, đảm bảo cơ sở vận hành an tâm 100%.
Góc nhìn thực tế:
Doanh nghiệp nên chủ động chuẩn bị sớm bản cập nhật giá trị tài sản cố định từ sổ sách kế toán. Sự minh bạch về sổ sách kế toán giúp chuyên viên thẩm định xác nhận giá trị đúng hạn, tránh trường hợp phát sinh tranh chấp bồi thường thiếu giá trị sau này.
5. 4 sai lầm nghiêm trọng khi mua bảo hiểm tài sản tại TP.HCM
Nhận diện những lỗ hổng kiến thức thường gặp mà hầu hết các bài viết bảo hiểm khác không đề cập rõ. Qua quá trình xử lý hồ sơ thực tế tại các trung tâm kinh tế phía Nam, nhiều doanh nghiệp gặp rắc rối lớn vì những hiểu lầm cơ bản sau:
Sai lầm 1: Mua bảo hiểm dưới giá trị (Under-insurance)
Vì muốn giảm phí đóng ban đầu, nhiều cơ sở có tài sản 50 tỷ đồng nhưng chỉ kê khai tham gia 25 tỷ đồng. Khi xảy ra tổn thất bộ phận 10 tỷ đồng, đơn vị bảo hiểm buộc phải áp dụng điều khoản bồi thường theo tỷ lệ (50%), tức doanh nghiệp chỉ được chi trả tối đa 5 tỷ đồng (trừ đi mức khấu trừ). Điều này đẩy doanh nghiệp vào tình thế tự gánh chịu một khoản thâm hụt tài chính nặng nề.
Sai lầm 2: Bỏ quên chứng từ chứng minh tài sản lưu trữ
Sau hỏa hoạn, toàn bộ hóa đơn, chứng từ nhập kho vật lý có thể bị thiêu rụi hoàn toàn. Nếu không sao lưu dữ liệu hóa đơn điện tử và số liệu kiểm kê lên hệ thống đám mây, doanh nghiệp sẽ gặp vô vàn trở ngại khi hoàn thiện hồ sơ xác định giá trị tổn thất với đơn vị giám định độc lập.
Sai lầm 3: Vi phạm cam kết về an toàn PCCC
Các hợp đồng Bảo hiểm tài sản Bảo Việt đều có điều khoản đảm bảo an toàn PCCC. Nếu cơ sở bị lập biên bản vi phạm nghiêm trọng về an toàn phòng cháy nhưng không khắc phục kịp thời và để xảy ra sự cố, doanh nghiệp có thể bị chế tài giảm trừ bồi thường hoặc từ chối bồi thường theo đúng quy định điều khoản hợp đồng.
Sai lầm 4: Không tham gia bảo hiểm Gián đoạn kinh doanh (Business Interruption)
Bảo hiểm tài sản truyền thống chỉ bồi thường thiệt hại vật chất trực tiếp (gạch vỡ, máy cháy). Tổn thất thực tế nguy hiểm nhất lại là chi phí thuê mặt bằng tạm, lương nhân viên duy trì và lợi nhuận thuần bị mất trong suốt thời gian 6-12 tháng sửa chữa nhà xưởng. Đính kèm gói Gián đoạn kinh doanh là chiếc phao cứu sinh toàn diện nhất.
6. Quy trình giám định và bồi thường chuẩn xác của Bảo Việt
Bảo chứng lớn nhất cho một thương hiệu bảo hiểm uy tín nằm ở tốc độ xử lý khi khách hàng lâm vào nghịch cảnh. Tại TP.HCM, quy trình bồi thường được triển khai khép kín:
Bước 1: Tiếp nhận thông tin và hạn chế tổn thất khẩn cấp (Trong vòng 24 giờ)
Hành động: Khách hàng lập tức thông báo qua đường dây nóng (hotline) của Bảo Việt để kích hoạt hồ sơ bồi thường.
Mục tiêu: Thực hiện ngay các biện pháp hợp lý nhằm cứu chữa tài sản, dập tắt nguồn nguy hiểm và ngăn chặn thiệt hại lan rộng.
Bước 2: Giám định hiện trường khách quan và đa bên
Hành động: Chuyên viên kỹ thuật của Bảo Việt phối hợp cùng các tổ chức giám định độc lập uy tín (như Crawford, Cunningham Lindsey, VIA…) có mặt tại hiện trường.
Mục tiêu: Niêm phong khu vực sự cố, chụp ảnh lưu chứng cứ, kiểm kê thực trạng và lập biên bản xác định nguyên nhân ban đầu.
Bước 3: Xem xét tạm ứng bồi thường tài chính cấp bách (Nếu có)
Hành động: Dựa trên kết quả đánh giá sơ bộ mức độ tổn thất, Bảo Việt xem xét phương án tạm ứng chi phí.
Mục tiêu: Hỗ trợ doanh nghiệp có nguồn lực tài chính tức thì để khắc phục hậu quả ban đầu, sớm ổn định hoạt động sản xuất kinh doanh.
Bước 4: Hoàn thiện hồ sơ pháp lý và chi trả bồi thường
Hành động: Thu thập đầy đủ chứng từ sở hữu tài sản, hóa đơn thay thế, kết luận điều tra nguyên nhân cháy nổ từ cơ quan Công an PCCC có thẩm quyền.
Mục tiêu: Quyết toán và chi trả quyền lợi bảo hiểm minh bạch, chính xác theo đúng các điều khoản đã thỏa thuận trong hợp đồng.
7. Liên hệ Bảo Việt Miền Nam để nhận báo giá tại TP.HCM
Nếu doanh nghiệp đang mua bảo hiểm tài sản tại TP.HCM, bước phù hợp nhất là chuẩn bị danh mục tài sản trước khi hỏi phí.
Bảo Việt Miền Nam hiện công bố các kênh liên hệ để khách hàng gửi yêu cầu tư vấn và nhận báo giá:
- Hotline/Zalo: 0908 217 622
- Email: hotro@baovietmiennam.com
- Địa chỉ: 233 Đồng Khởi, Phường Sài Gòn, TP.HCM
Khách hàng nên gửi kèm địa chỉ tài sản, ngành nghề, giá trị công trình, máy móc và hàng hóa. Thông tin càng đầy đủ, quá trình kiểm tra phạm vi và xây dựng phương án báo giá càng rõ ràng.
Bảo Việt Miền Nam hỗ trợ khách hàng tìm hiểu sản phẩm, chuẩn bị hồ sơ và đối chiếu nhu cầu trước khi tham gia. Mục tiêu không phải chỉ tìm một mức phí thấp, mà là lựa chọn phạm vi phù hợp với giá trị tài sản và khả năng chịu rủi ro của doanh nghiệp.