Số ĐT: 0908 217 622 Email: nguyenthibich.loan@baoviet.com.vn

Phạm vi Bảo Việt InterCare bảo vệ trong nước & nước ngoài thế nào?

Bảo Việt InterCare có thể bảo vệ tại Việt Nam, Đông Nam Á, châu Á hoặc mở rộng toàn thế giới tùy chương trình. Tuy nhiên, phạm vi bảo hiểm Bảo Việt InterCare không chỉ được xác định bằng nơi khách hàng khám chữa bệnh.
Quyền lợi thực tế còn phụ thuộc chương trình Select, Essential, Classic, Gold hoặc Diamond; quyền lợi đã tham gia; giới hạn phụ; điều kiện hợp đồng và các trường hợp loại trừ. Vì vậy, trước khi chọn InterCare, khách hàng nên trả lời ba câu hỏi: được điều trị ở đâu, quyền lợi nào được bảo hiểm và hạn mức thực tế bao nhiêu? Bài viết dưới đây phân tích từng yếu tố dựa trên tài liệu hiện hành do Bảo hiểm Bảo Việt công bố.
Mục lục
- 1. Phạm vi bảo hiểm Bảo Việt InterCare là gì?
- 2. Bảo Việt InterCare bảo vệ tại Việt Nam thế nào?
- 3. Phạm vi Bảo Việt InterCare ở nước ngoài thế nào?
- 4. InterCare bảo vệ những chi phí nội trú nào?
- 5. Ngoại trú có tự động nằm trong InterCare không?
- 6. Vận chuyển cấp cứu và hồi hương có được bảo hiểm?
- 7. Ai có thể tham gia Bảo Việt InterCare?
- 8. 5 điều cần kiểm tra trước khi mua InterCare
- 9. Kết luận: phạm vi InterCare rộng nhưng phải chọn đúng vùng
1. Phạm vi bảo hiểm Bảo Việt InterCare là gì?
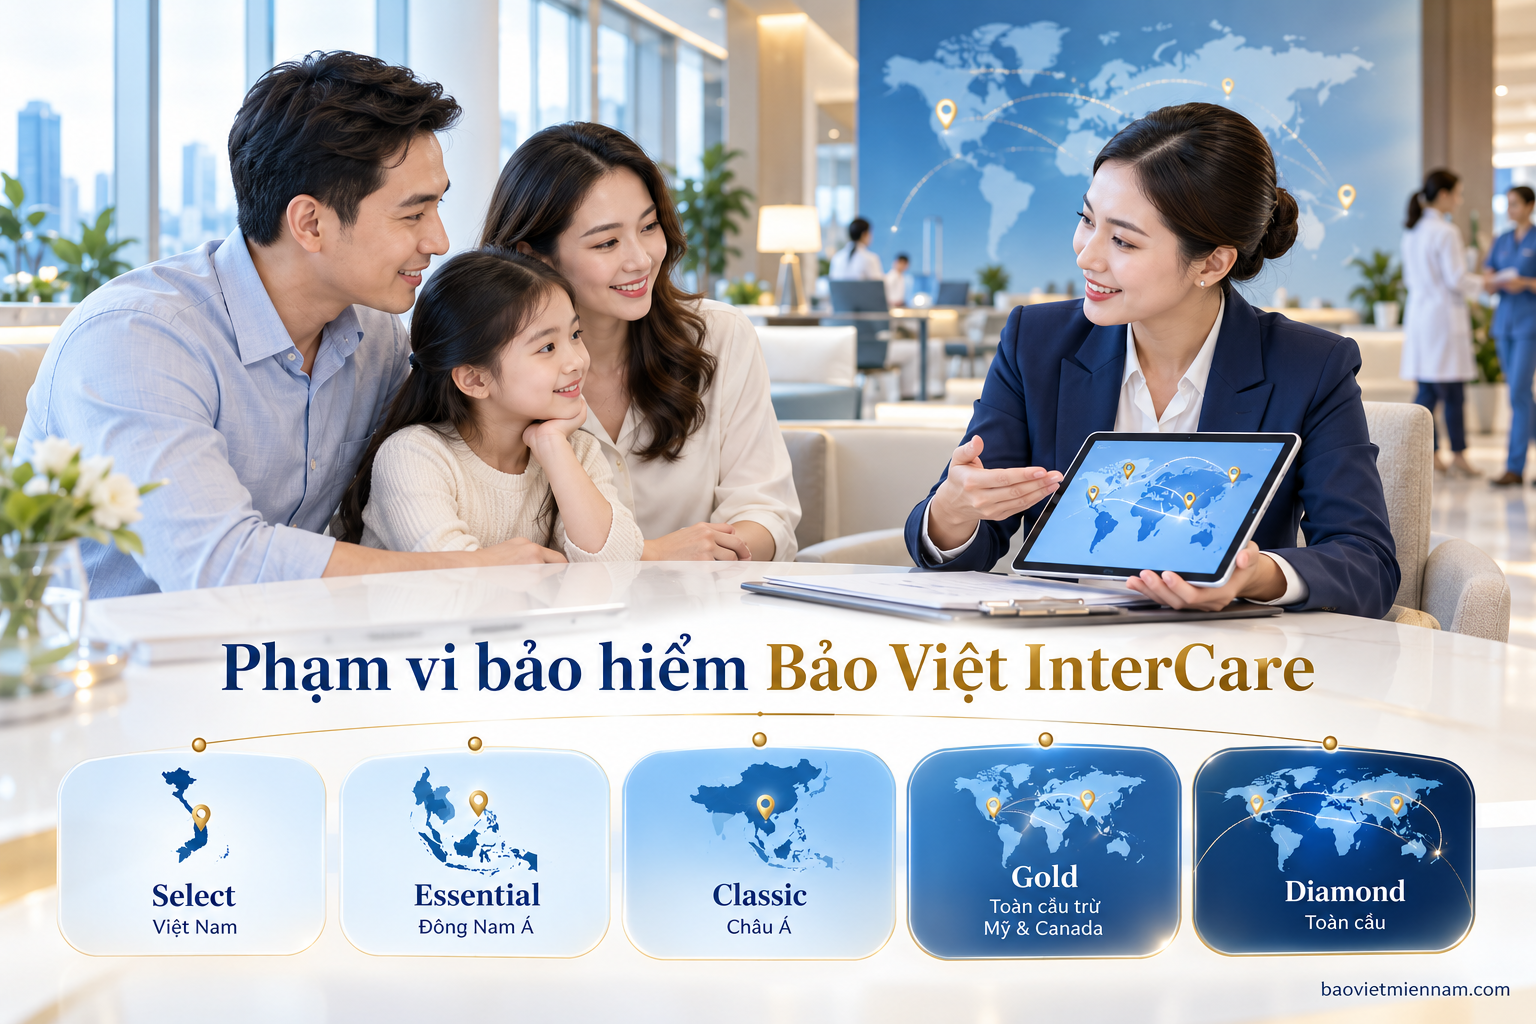
Chương trình Bảo Việt Intercare là gói bảo hiểm sức khỏe cao cấp của Tổng công ty Bảo hiểm Bảo Việt. Sản phẩm được thiết kế linh hoạt với 5 chương trình tương ứng 5 vùng lãnh thổ xác định. Khách hàng tham gia chương trình nào sẽ được chi trả chi phí y tế phát sinh trong khu vực địa lý tương ứng. Việc lựa chọn đúng vùng bảo vệ giúp tối ưu hóa chi phí phí bảo hiểm hàng năm.
Theo bảng quyền lợi hiện hành, phạm vi bảo hiểm Bảo Việt InterCare được thiết kế thành 5 vùng lãnh thổ tương ứng với 5 chương trình.
| Chương trình | Phạm vi lãnh thổ | Tổng hạn mức nội trú |
|---|---|---|
| Select | Vùng 1 – Việt Nam | 1,05 tỷ đồng |
| Essential | Vùng 2 – Đông Nam Á | 2,10 tỷ đồng |
| Classic | Vùng 3 – Châu Á | 4,20 tỷ đồng |
| Gold | Vùng 4 – Toàn thế giới, trừ Mỹ & Canada | 5,25 tỷ đồng |
| Diamond | Vùng 5 – Toàn thế giới | 10,50 tỷ đồng |
Điểm quan trọng là phạm vi lãnh thổ tăng dần cùng cấp chương trình. Select không phải chương trình bảo hiểm toàn cầu, trong khi Diamond có vùng bảo hiểm rộng nhất.
Khách hàng muốn tìm hiểu tổng thể sản phẩm có thể tham khảo thêm bài Bảo Việt InterCare trước khi so sánh từng chương trình.
Góc nhìn thực tế
Đừng chọn InterCare chỉ dựa vào con số 10,5 tỷ đồng. Một người chủ yếu sinh sống và điều trị tại Việt Nam có nhu cầu khác với người thường xuyên công tác tại Singapore, Nhật Bản hoặc Mỹ. Phạm vi lãnh thổ phù hợp với nơi thực tế cần điều trị mới là tiêu chí cần xem trước.
Nếu bạn chỉ có nhu cầu khám chữa bệnh tại các bệnh viện quốc tế hàng đầu trong nước như Vinmec, FV hay Việt Pháp, gói Select là lựa chọn tiết kiệm nhất. Nếu con bạn chuẩn bị đi du học tại Singapore hoặc châu Âu, bạn cần nâng hạng chương trình tối thiểu lên Essential hoặc Gold để đáp ứng yêu cầu y tế nước sở tại.
2. Bảo Việt InterCare bảo vệ tại Việt Nam thế nào?
Việt Nam nằm trong vùng bảo hiểm của các chương trình InterCare. Với Select, phạm vi lãnh thổ được xác định là Vùng 1 – Việt Nam.
Các chương trình cao hơn mở rộng lãnh thổ nhưng vẫn bao gồm Việt Nam theo cấu trúc vùng của sản phẩm.
Điều khoản chính của InterCare là điều trị nội trú do ốm bệnh, tai nạn. Hợp đồng chi trả chi phí y tế và vận chuyển cấp cứu thuộc phạm vi theo đơn bảo hiểm.
2.1. Điều trị nội trú là quyền lợi chính
Bảng quyền lợi hiện hành xác định tổng hạn mức nội trú lần lượt:
- Select: 1,05 tỷ đồng.
- Essential: 2,10 tỷ đồng.
- Classic: 4,20 tỷ đồng.
- Gold: 5,25 tỷ đồng.
- Diamond: 10,50 tỷ đồng.
Bảo hiểm Bảo Việt công bố giới hạn trách nhiệm điều trị nội trú lên đến 10,5 tỷ đồng/người/năm. Đây là một điểm khác biệt đáng chú ý khi khách hàng so sánh InterCare với các dòng bảo hiểm sức khoẻ Bảo Việt có cấu trúc quyền lợi khác.
2.2. Tiền phòng không đồng nghĩa với toàn bộ hạn mức nội trú
Tiền phòng, giường mỗi ngày theo bảng hiện hành lần lượt là:
| Chương trình | Tiền phòng, giường/ngày |
|---|---|
| Select | 4,2 triệu đồng |
| Essential | 6,3 triệu đồng |
| Classic | 10,5 triệu đồng |
| Gold | 16,8 triệu đồng |
| Diamond | 21 triệu đồng |
Phòng chăm sóc đặc biệt được quy định tối đa 30 ngày cho một bệnh và thể hiện “trả toàn bộ” trong bảng quyền lợi của các chương trình. Việc chi trả vẫn phải nằm trong phạm vi, điều kiện và hạn mức của hợp đồng.
Lời khuyên từ Bảo Việt Miền Nam: Khi so sánh chương trình, hãy kiểm tra giới hạn từng quyền lợi, không chỉ nhìn tổng hạn mức. Nếu thường sử dụng bệnh viện có chi phí phòng cao, giới hạn tiền phòng/ngày có thể quan trọng hơn con số tổng quyền lợi.
Bài viết liên quan bạn nên đọc
3. Phạm vi Bảo Việt InterCare ở nước ngoài thế nào?
Đây chính là điểm cần đọc kỹ nhất của phạm vi bảo hiểm Bảo Việt InterCare. Bảng quyền lợi hiện hành quy định:
3.1. Essential – Đông Nam Á
Essential tương ứng Vùng 2 – Đông Nam Á, với tổng hạn mức nội trú 2,1 tỷ đồng. Chương trình phù hợp về mặt phạm vi lãnh thổ với người cần mở rộng bảo vệ từ Việt Nam sang khu vực Đông Nam Á. Tuy nhiên, “Đông Nam Á” chỉ mô tả vùng địa lý được bảo hiểm. Việc một chi phí cụ thể có được chi trả vẫn phải xét điều khoản hợp đồng.
3.2. Classic – Châu Á
Classic mở rộng phạm vi bảo hiểm Bảo Việt InterCare lên Vùng 3 – Châu Á. Tổng hạn mức nội trú theo bảng hiện hành là 4,2 tỷ đồng. Đây là điểm cần lưu ý với người thường xuyên sinh sống, học tập hoặc công tác trong khu vực châu Á.
3.3. Gold – Toàn thế giới, trừ Mỹ và Canada
Gold thuộc Vùng 4, được quy định là toàn thế giới, trừ Mỹ và Canada. Tổng hạn mức nội trú là 5,25 tỷ đồng. Như vậy, người có nhu cầu điều trị tại Mỹ hoặc Canada không nên mặc định Gold đáp ứng nhu cầu chỉ vì đây là chương trình có phạm vi quốc tế.
3.4. Diamond – Toàn thế giới
Diamond thuộc Vùng 5 – toàn thế giới, với tổng hạn mức nội trú lên đến 10,5 tỷ đồng theo bảng quyền lợi hiện hành. Đây là chương trình có phạm vi lãnh thổ rộng nhất trong 5 lựa chọn. Tuy nhiên, “toàn thế giới” không có nghĩa mọi quốc gia, mọi bệnh viện và mọi chi phí đều mặc nhiên được thanh toán.
Bảng quyền lợi hiện hành của Bảo Việt có ghi chú về các lãnh thổ thuộc danh sách không nhận và không chi trả rủi ro theo quy định của chương trình. Danh sách này cần được kiểm tra tại thời điểm tham gia.
Góc nhìn thực tế: Nếu nhu cầu thực tế là điều trị tại Mỹ hoặc Canada, sự khác biệt giữa Gold và Diamond đặc biệt quan trọng. Nếu chỉ đọc cụm “bảo hiểm quốc tế” mà không kiểm tra vùng lãnh thổ, khách hàng rất dễ chọn sai chương trình.
4. InterCare bảo vệ những chi phí nội trú nào?
Theo bảng quyền lợi hiện hành, điều khoản nội trú của phạm vi bảo hiểm Bảo Việt InterCare bao gồm nhiều nhóm chi phí. Trong đó có tiền phòng, chi phí bệnh viện, phẫu thuật và một số quyền lợi liên quan theo giới hạn của chương trình.
4.1. Chi phí bệnh viện tổng hợp
Bảng quyền lợi đề cập các chi phí y tế và dịch vụ phát sinh trong quá trình điều trị nội trú hoặc điều trị trong ngày. Các hạng mục được nêu gồm MRI, PET, CT scan, X-quang, kiểm tra và chẩn đoán.
4.2. Khám trước và sau khi nằm viện
Chi phí khám trước khi nhập viện được xét trong vòng 30 ngày trước khi nhập viện. Khám sau xuất viện được quy định phát sinh ngay sau xuất viện và không vượt quá 90 ngày kể từ ngày xuất viện. Mỗi chương trình có giới hạn tiền khác nhau cho các quyền lợi này.
4.3. Phẫu thuật
Bảng quyền lợi đề cập chi phí thuốc, vật tư tiêu hao, phòng mổ, phẫu thuật viên và gây mê. Các chi phí hội chẩn trước mổ, hồi sức sau mổ và tái mổ cũng được liệt kê theo điều kiện của chương trình.
4.4. Cấy ghép bộ phận cơ thể
InterCare có quyền lợi liên quan đến cấy ghép tim, phổi, gan, tuyến tụy, thận hoặc tủy xương. Giới hạn cả đời cho mỗi bộ phận dao động từ 630 triệu đến 2,1 tỷ đồng, tùy chương trình.
Lời khuyên từ Bảo Việt Miền Nam: “Có quyền lợi” và “được thanh toán toàn bộ hóa đơn” là hai khái niệm khác nhau. Cần đối chiếu đồng thời tổng hạn mức, giới hạn phụ, phạm vi bảo hiểm, loại trừ và hồ sơ y tế trước khi xác định số tiền có thể được chi trả.
5. Ngoại trú có tự động nằm trong InterCare không?
Không nên mặc định có. Bảng quyền lợi InterCare xác định điều trị ngoại trú do ốm bệnh, tai nạn là điều khoản bổ sung – tùy chọn, tổng hạn mức ngoại trú hiện hành lần lượt là:
- Select: Hạn mức ngoại trú 31,5 triệu đồng.
- Essential: Hạn mức ngoại trú 63 triệu đồng.
- Classic: Hạn mức ngoại trú 84 triệu đồng.
- Gold: Hạn mức ngoại trú 105 triệu đồng.
- Diamond: Hạn mức ngoại trú 168 triệu đồng.
Trong phạm vi này, tài liệu Bảo Việt liệt kê chi phí khám bệnh, thuốc men, xét nghiệm, siêu âm, chẩn đoán và điều trị bệnh. Chi phí phẫu thuật ngoại trú và một số thủ thuật chẩn đoán cũng được quy định trong bảng quyền lợi.
Người mua cần biết rằng nội trú là điều khoản chính, còn ngoại trú là quyền lợi tùy chọn theo cấu trúc bảng quyền lợi hiện hành.
6. Vận chuyển cấp cứu và hồi hương có được bảo hiểm?
Bảng quyền lợi hiện hành có mục vận chuyển y tế cấp cứu và hồi hương, bao gồm cả đường hàng không. Quyền lợi này được thể hiện “trả toàn bộ” trên cả 5 chương trình, nhưng việc chi trả phải tuân thủ phạm vi và điều kiện hợp đồng.
Trang sản phẩm chính thức cũng nêu InterCare có chính sách vận chuyển cấp cứu đường hàng không mở rộng phạm vi ngoài Việt Nam. Ngoài ra, chi phí vận chuyển trong trường hợp khẩn cấp có các giới hạn riêng từ 21 triệu đến 105 triệu đồng/năm tùy chương trình.
Góc nhìn thực tế: Đây là quyền lợi đáng kiểm tra nếu khách hàng thường xuyên công tác hoặc sinh sống ngoài Việt Nam. Tuy nhiên, không nên hiểu cụm “trả toàn bộ” là không giới hạn trong mọi hoàn cảnh. Điều kiện hợp đồng và phạm vi được bảo hiểm vẫn là căn cứ quyết định.
7. Ai có thể tham gia Bảo Việt InterCare?
Bảo Việt công bố InterCare áp dụng cho khách hàng từ 15 ngày tuổi đến 69 tuổi. Trẻ em dưới 9 tuổi cần mua kèm hợp đồng bảo hiểm của người lớn.
Bảo Việt cũng nêu thủ tục tham gia không yêu cầu khám tổng quát sức khỏe trước khi đăng ký. Tuy nhiên, điều này không có nghĩa mọi tình trạng sức khỏe đều tự động được bảo hiểm. Việc chấp nhận bảo hiểm và quyền lợi thực tế cần căn cứ hồ sơ, kê khai sức khỏe, quy tắc và hợp đồng được cấp.
Khách hàng cần hỗ trợ lựa chọn chương trình có thể liên hệ Bảo Việt Miền Nam để đối chiếu nhu cầu trước khi tham gia.
8. 5 điều cần kiểm tra trước khi mua InterCare
Trước khi ký hợp đồng, không nên chỉ hỏi “InterCare bao nhiêu tiền?”.
Hãy kiểm tra tối thiểu 5 nội dung:
Thứ nhất: Phạm vi lãnh thổ.
Bạn thực sự cần Việt Nam, Đông Nam Á, châu Á hay toàn thế giới?
Thứ hai: Tổng hạn mức và giới hạn phụ.
Đặc biệt kiểm tra tiền phòng/ngày, ngoại trú và các quyền lợi thường sử dụng.
Thứ ba: Quyền lợi bổ sung.
Ngoại trú, thai sản và nha khoa không nên được mặc định là quyền lợi có sẵn.
Thứ tư: Hệ thống bảo lãnh.
Kiểm tra bệnh viện dự kiến sử dụng có hỗ trợ bảo lãnh hay không.
Thứ năm: Quy tắc và loại trừ.
Đọc điều kiện hợp đồng trước khi dựa vào một quyền lợi để lên kế hoạch điều trị.
Đây là cách tiếp cận phù hợp khi đánh giá một sản phẩm bảo hiểm sức khoẻ Bảo Việt có nhiều tầng quyền lợi.
9. Kết luận: phạm vi InterCare rộng nhưng phải chọn đúng vùng
Điểm nổi bật của phạm vi bảo hiểm Bảo Việt InterCare là khả năng lựa chọn từ Việt Nam đến phạm vi toàn thế giới. Select, Essential, Classic, Gold và Diamond tương ứng với 5 vùng lãnh thổ cùng các mức quyền lợi khác nhau.
Tuy nhiên, phạm vi địa lý chỉ là bước đầu tiên, một lựa chọn phù hợp cần xét thêm hạn mức nội trú, tiền phòng, ngoại trú, quyền lợi tùy chọn, hệ thống bảo lãnh và điều kiện hợp đồng. Đặc biệt, đừng đồng nhất “được bảo hiểm tại quốc gia đó” với “được bảo lãnh trực tiếp tại mọi bệnh viện của quốc gia đó”.
Nhận tư vấn Bảo Việt InterCare theo nhu cầu thực tế
Bạn đang phân vân nên chọn Select, Essential, Classic, Gold hay Diamond? Hãy xác định trước quốc gia thường sinh sống, công tác hoặc dự kiến điều trị để lựa chọn phạm vi phù hợp.
Bảo Việt Miền Nam hỗ trợ khách hàng tìm hiểu chương trình Bảo Việt InterCare, đối chiếu phạm vi lãnh thổ, quyền lợi và hệ thống bảo lãnh trước khi tham gia.
Ưu tiên của một hợp đồng bảo hiểm sức khỏe không phải là chọn gói có con số lớn nhất, mà là chọn đúng phạm vi bảo vệ cho nhu cầu thực tế và hiểu rõ điều kiện trước khi ký hợp đồng.