Số ĐT: 0908 217 622 Email: nguyenthibich.loan@baoviet.com.vn

Bảo hiểm thân vỏ ô tô bồi thường những gì? Phạm vi chi trả

Nhiều chủ xe rơi vào thế bị động và mất hàng chục triệu đồng tiền sửa chữa mỗi khi xảy ra va quẹt do không hiểu rõ quy tắc bồi thường thực tế. Vậy thực chất bảo hiểm thân vỏ ô tô bồi thường những gì, phạm vi chi trả bao gồm những hạng mục nào và làm sao để tối ưu quyền lợi khi gặp rủi ro bất ngờ? Bài viết chuyên sâu này sẽ phân tích tường tận danh mục được bảo vệ, điểm loại trừ cần tránh, cùng quy trình giám định chuẩn xác giúp bạn an tâm tuyệt đối trên mọi hành trình.
Mục lục
- 1. Tìm hiểu bảo hiểm thân vỏ ô tô bồi thường những gì theo quy tắc chuẩn
- 2. Chi tiết phạm vi bảo hiểm thân vỏ ô tô chi trả trong thực tế
- 3. Sự khác nhau giữa bảo hiểm thân vỏ và bảo hiểm vật chất xe ô tô toàn diện
- 4. Những trường hợp bị từ chối bồi thường
- 5. Quy trình 4 bước giám định và nhận bồi thường nhanh chóng
- 6. Mua bảo hiểm thân vỏ ở đâu uy tín, bồi thường minh bạch?
1. Tìm hiểu bảo hiểm thân vỏ ô tô bồi thường những gì theo quy tắc chuẩn
Nhiều tài xế thường nhầm lẫn giữa bảo hiểm trách nhiệm dân sự bắt buộc và hợp đồng tự nguyện. Gói tự nguyện bảo vệ trực tiếp cho các bộ phận bên ngoài của xe trước các rủi ro va chạm.
Để chọn đúng giải pháp bảo vệ, chủ xe cần phân biệt rõ sản phẩm bảo hiểm thân vỏ ô tô với bảo hiểm trách nhiệm dân sự. Các bộ phận được bảo vệ bao gồm toàn bộ khung xe, cabin, cản trước, cản sau, nắp capo, kính chắn gió, gương chiếu hậu và lớp sơn ngoại thất.
Theo Luật Kinh doanh bảo hiểm số 08/2022/QH15 do Quốc hội ban hành, doanh nghiệp bảo hiểm có trách nhiệm bồi thường thiệt hại vật chất do các rủi ro bất ngờ gây ra theo đúng thỏa thuận hợp đồng. Khi có va chạm, đơn vị bảo hiểm thanh toán chi phí sửa chữa hoặc thay thế mới cho các bộ phận ngoại thất này.
Bảo hiểm thân vỏ có thể bồi thường những bộ phận nào?
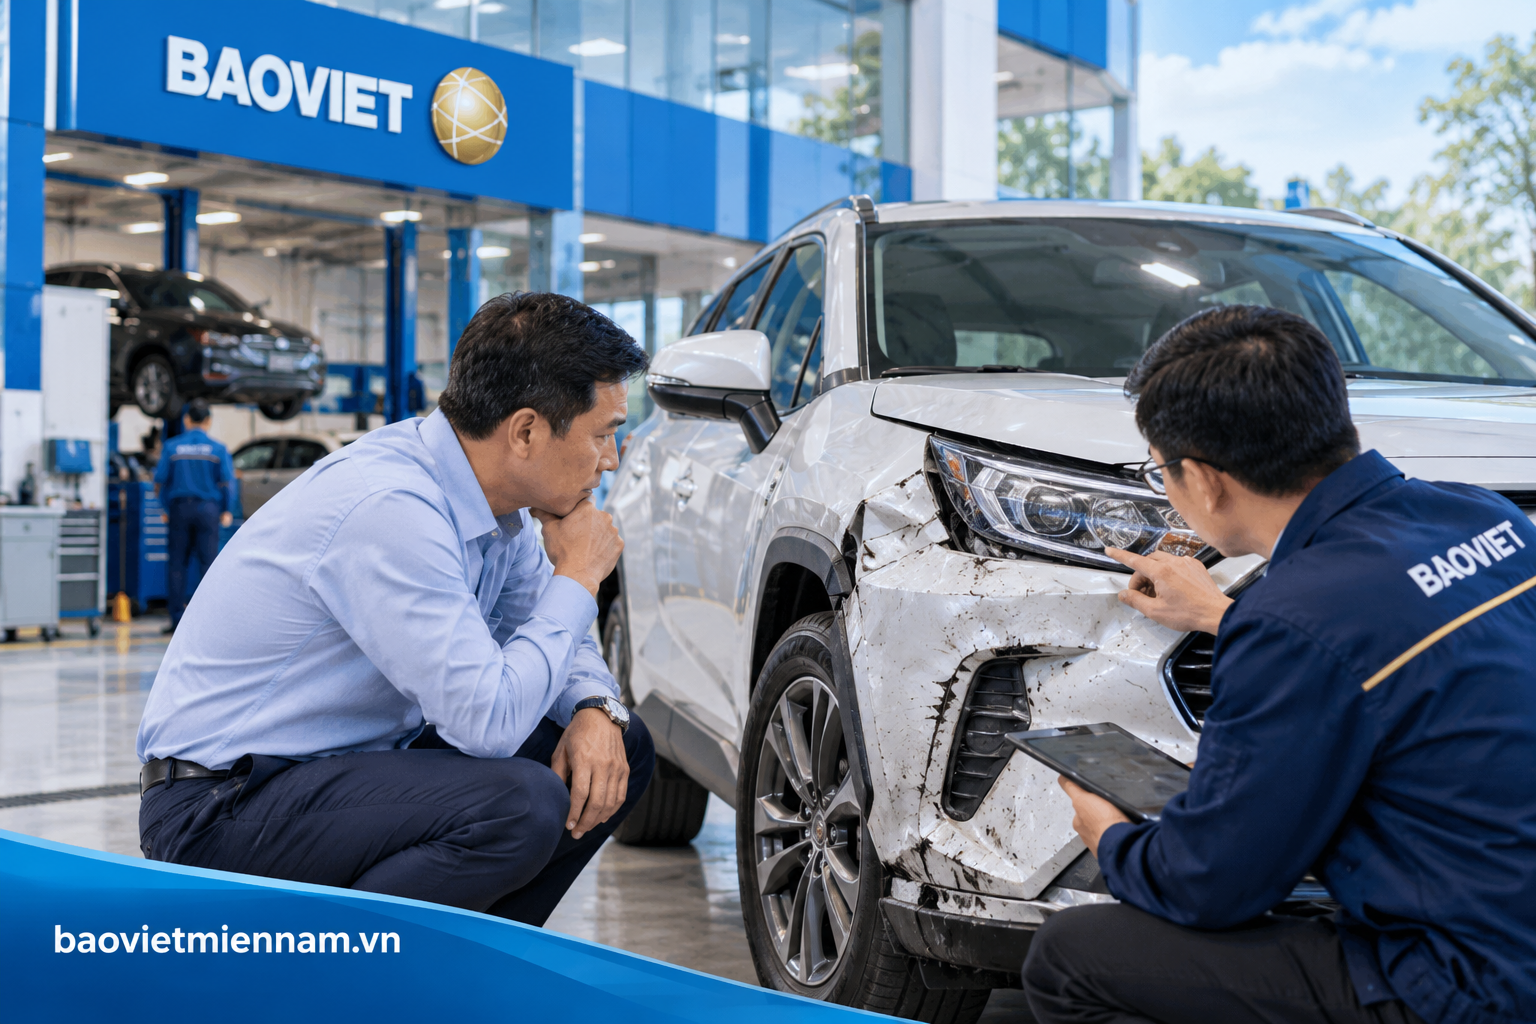
Khi xe gặp sự cố thuộc phạm vi bảo hiểm, các bộ phận ngoại thất bị hư hỏng có thể được xem xét sửa chữa hoặc thay thế theo mức độ tổn thất.
Các bộ phận thường gặp gồm:
- Khung, gầm và phần vỏ kim loại của xe.
- Cản trước, cản sau khi bị móp, nứt hoặc hư hỏng do va chạm.
- Kính chắn gió, kính cửa xe nếu bị tổn thất từ sự kiện thuộc bảo hiểm.
- Cụm đèn trước, đèn sau khi bị vỡ hoặc hư hỏng do tai nạn.
- Gương chiếu hậu, nắp capo và các bộ phận gắn với xe nếu bị thiệt hại từ rủi ro được bảo hiểm.
Điểm quan trọng là doanh nghiệp bảo hiểm không chỉ căn cứ vào bộ phận bị hỏng, mà còn xem xét nguyên nhân gây ra hư hỏng.
Ví dụ, cản trước bị vỡ do xe đâm va có thể thuộc phạm vi bảo hiểm. Tuy nhiên, bộ phận xuống cấp hoặc hao mòn tự nhiên không nên được hiểu là tai nạn thuộc bảo hiểm.
Những rủi ro nào có thể được bảo hiểm thân vỏ chi trả?
Va chạm, đâm va hoặc lật đổ
Đây là nhóm rủi ro phổ biến nhất khi sử dụng ô tô.
Xe có thể bị trầy sơn, móp cửa, vỡ cản, hư đèn hoặc ảnh hưởng nhiều bộ phận sau một vụ va chạm.
Nếu sự kiện thuộc phạm vi bảo hiểm thân vỏ ô tô, chi phí sửa chữa hợp lý có thể được doanh nghiệp bảo hiểm xem xét bồi thường theo hợp đồng.
Hỏa hoạn, cháy nổ
Thiệt hại vật chất của xe do cháy hoặc nổ cũng có thể nằm trong phạm vi bảo hiểm.
Tùy mức độ tổn thất, xe có thể được sửa chữa hoặc giải quyết theo quy định về tổn thất toàn bộ nếu đáp ứng điều kiện của hợp đồng.
Thiên tai, mưa bão và sạt lở
Xe bị hư hỏng trực tiếp bởi các hiện tượng thiên nhiên thuộc phạm vi hợp đồng có thể được xem xét bồi thường.
Các tình huống thường được người dùng quan tâm gồm mưa bão, ngập lụt hoặc sạt lở.
Riêng tổn thất động cơ khi xe hoạt động trong vùng ngập nước cần kiểm tra kỹ điều khoản bảo hiểm. Không nên mặc định mọi trường hợp thủy kích đều thuộc quyền lợi cơ bản.
Thiệt hại do người khác gây ra
Trong một số trường hợp, xe có thể bị hư hỏng do hành vi của người không phải chủ xe hoặc người được bảo hiểm.
Việc bồi thường phải căn cứ nguyên nhân thực tế, phạm vi hợp đồng và các điều khoản loại trừ áp dụng cho chiếc xe.
Bảo hiểm thân vỏ không bồi thường chỉ dựa vào tên bộ phận
Đây là điểm chủ xe cần đặc biệt lưu ý.
Không thể kết luận rằng:
“Có bảo hiểm thân vỏ thì cứ vỡ kính, hỏng đèn hoặc mất gương là được bồi thường.”
Cách hiểu chính xác phải là:
Bộ phận của xe bị hư hỏng do một rủi ro thuộc phạm vi bảo hiểm thì mới được xem xét bồi thường theo hợp đồng.
Ví dụ:
| Tình huống | Khả năng xem xét |
|---|---|
| Cản xe bị vỡ do đâm va | Có thể thuộc phạm vi |
| Kính chắn gió hỏng do tai nạn thuộc bảo hiểm | Có thể thuộc phạm vi |
| Đèn xe vỡ trong vụ va chạm | Có thể thuộc phạm vi |
| Vỏ xe xuống cấp tự nhiên | Không nên mặc định được bồi thường |
| Gương bị mất cắp riêng lẻ | Cần kiểm tra điều khoản mất cắp bộ phận |
| Động cơ hỏng do xe chạy vào vùng ngập | Cần kiểm tra điều khoản ngập nước/thủy kích |
Góc nhìn thực tế: Khi thẩm định hồ sơ, giám định viên đối chiếu tổn thất thực tế với biên bản chụp ảnh ban đầu. Những vết trầy xước cũ từ trước thời điểm mua bảo hiểm sẽ bị từ chối bồi thường.
2. Chi tiết phạm vi bảo hiểm thân vỏ ô tô chi trả trong thực tế
Doanh nghiệp bảo hiểm chi trả dựa trên tính chất khách quan và bất ngờ của vụ việc. Dưới đây là các hạng mục rủi ro chính được tiếp nhận xử lý bồi thường:
- Tai nạn bất khả kháng do va chạm: Xe bị đâm va, lật đổ, chìm xe, rơi xuống đèo dốc hoặc va quẹt với chướng ngại vật trên đường.
- Tác động từ thiên tai, thời tiết: Bão lớn làm cây gãy đổ đè bẹp nóc xe, sét đánh, lũ quét, sạt lở đất đá khi lưu thông.
- Hỏa hoạn, cháy nổ: Các sự cố cháy ngoài tầm kiểm soát bắt nguồn từ yếu tố bên ngoài hoặc lỗi kỹ thuật thuộc phạm vi bảo hiểm.
- Hành vi ác ý từ bên thứ ba: Xe bị đập phá, cố ý cào xước sơn bởi người khác (có biên bản xác nhận từ công an địa phương).
Việc nắm vững danh mục phạm vi bảo hiểm thân vỏ ô tô giúp chủ phương tiện chủ động yêu cầu quyền lợi khi gặp rủi ro trên đường. Hầu hết các đơn vị uy tín đều chi trả 100% chi phí phục hồi bộ phận bị hỏng hóc nếu thỏa thuận không khấu hao phụ tùng thay mới.
Dưới đây là bảng phân bổ trách nhiệm chi trả theo từng trường hợp điển hình:
| Loại hình sự cố | Tỷ lệ chi trả dự kiến | Yêu cầu hồ sơ pháp lý |
|---|---|---|
| Tự va quẹt vào tường/cột mốc | 100% chi phí khắc phục (trừ mức miễn bồi thường) | Ảnh chụp hiện trường rõ nét, bản tự khai |
| Xe khác tông từ phía sau | 100% (bảo hiểm thế quyền đòi bên có lỗi) | Biên bản hiện trường của CSGT |
| Cây đổ đè bẹp cabin do bão | 100% chi phí sửa chữa vỏ xe | Ảnh hiện trường, thông báo xác nhận bão |
| Cháy nổ ngoài ý muốn | 100% giá trị thực tế của xe | Kết luận điều tra của cơ quan PCCC |
Nếu hiểu rõ các sự cố này, bạn sẽ giữ vững tâm lý và phối hợp nhịp nhàng với đơn vị bảo hiểm.
Lời khuyên từ Bảo Việt: Hãy chụp ảnh toàn cảnh hiện trường ngay khi xe gặp sự cố trước khi di chuyển xe đi nơi khác. Hình ảnh rõ biển số, góc va chạm và chướng ngại vật giúp rút ngắn thời gian duyệt bồi thường đáng kể.
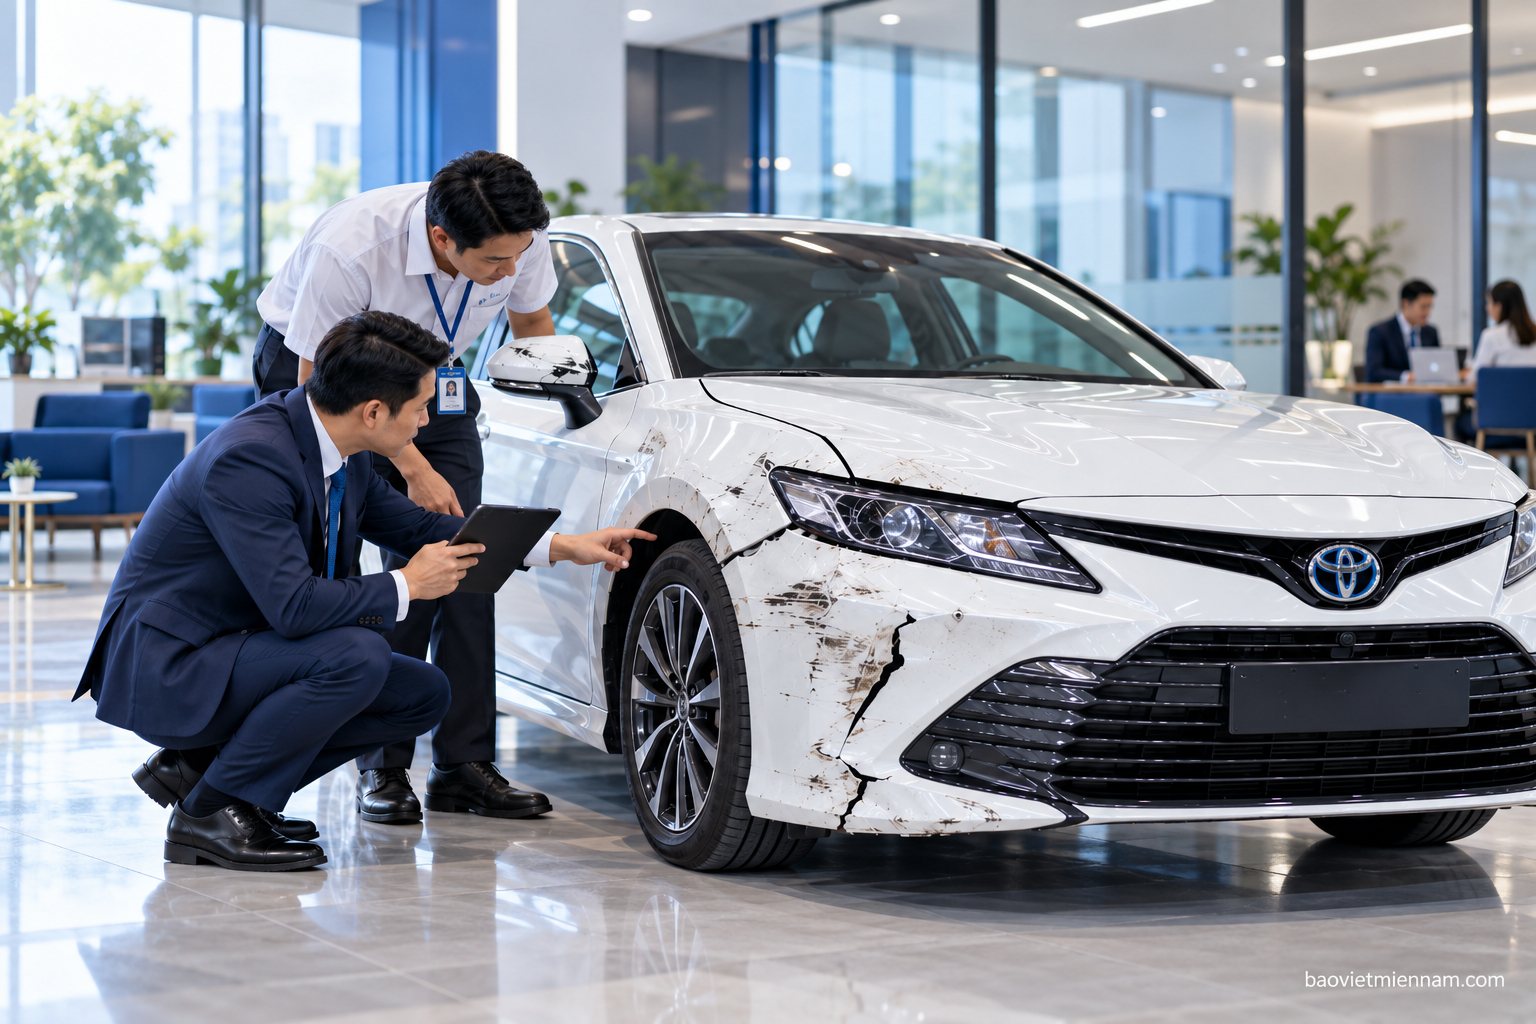
3. Sự khác nhau giữa bảo hiểm thân vỏ và bảo hiểm vật chất xe ô tô toàn diện
Nhiều khách hàng sử dụng lẫn lộn hai khái niệm này, dẫn đến kỳ vọng sai về quyền lợi khi xảy ra sự cố động cơ.
Bảo hiểm thân vỏ là tập con trực thuộc gói bảo hiểm vật chất xe ô tô. Trong khi thân vỏ chỉ giới hạn ở khung sườn, kính và đèn, gói vật chất toàn diện bảo vệ cả hệ thống động cơ, hộp số và toàn bộ máy móc bên trong.
Bảo hiểm vật chất ô tô toàn diện giúp bảo vệ nhiều hạng mục của xe khi xảy ra rủi ro thuộc phạm vi hợp đồng. Phần bảo hiểm thân vỏ ô tô thường liên quan đến khung xe, gầm xe, cản, kính, cụm đèn, nắp capo và lớp sơn.
Ngoài thân vỏ, phạm vi bảo hiểm còn có thể liên quan đến động cơ, hộp số, trục dẫn động và hệ thống điện nếu thiệt hại phát sinh từ sự kiện được bảo hiểm. Một số quyền lợi như thủy kích, mất cắp bộ phận hoặc sửa chữa tại garage chính hãng thường cần điều khoản mở rộng riêng.
Vì vậy, khi tìm hiểu bảo hiểm thân vỏ ô tô bồi thường những gì, chủ xe nên kiểm tra kỹ phạm vi bảo hiểm, mức khấu trừ, điều khoản bổ sung và các trường hợp loại trừ trong hợp đồng để tránh hiểu sai quyền lợi.
Dưới đây là bảng so sánh trực quan giữa hai loại hình:
| Tiêu chí so sánh | Bảo hiểm thân vỏ tiêu chuẩn | Bảo hiểm vật chất toàn diện |
|---|---|---|
| Phạm vi bảo vệ | Chỉ bảo vệ kết cấu khung vỏ, kính, đèn bên ngoài | Bảo vệ cả thân vỏ, động cơ, hộp số, hệ thống điện |
| Quyền lợi ngập nước (thủy kích) | Không bao gồm, phải mua bổ sung | Thường tích hợp sẵn hoặc mua kèm dễ dàng |
| Bồi thường mất cắp bộ phận | Không chi trả | Có thể mở rộng bảo hiểm gương, gạt nước, logo |
| Mức phí tham gia | Thấp hơn, có thể tiết kiệm khoảng 20%–30% | Phù hợp với xe mới, xe sang hoặc xe có giá trị cao |
Việc cân đối giữa ngân sách và mức độ rủi ro sẽ giúp bạn chọn đúng gói sản phẩm tối ưu.
Góc nhìn thực tế: Chủ xe chạy dịch vụ đô thị thường chọn gói thân vỏ để tối ưu chi phí. Ngược lại, xe gia đình di chuyển đa địa hình nên chọn gói vật chất toàn diện để tránh rủi ro hỏng máy.
4. Những trường hợp bị từ chối bồi thường
Nhiều hợp đồng bảo hiểm bị từ chối chi trả do chủ phương tiện vi phạm nghiêm trọng các quy định an toàn giao thông.
Căn cứ Nghị định số 67/2023/NĐ-CP của Chính phủ quy định về bảo hiểm bắt buộc và các quy tắc bảo hiểm thương mại, bên bảo hiểm có quyền từ chối chi trả trong các tình huống sau:
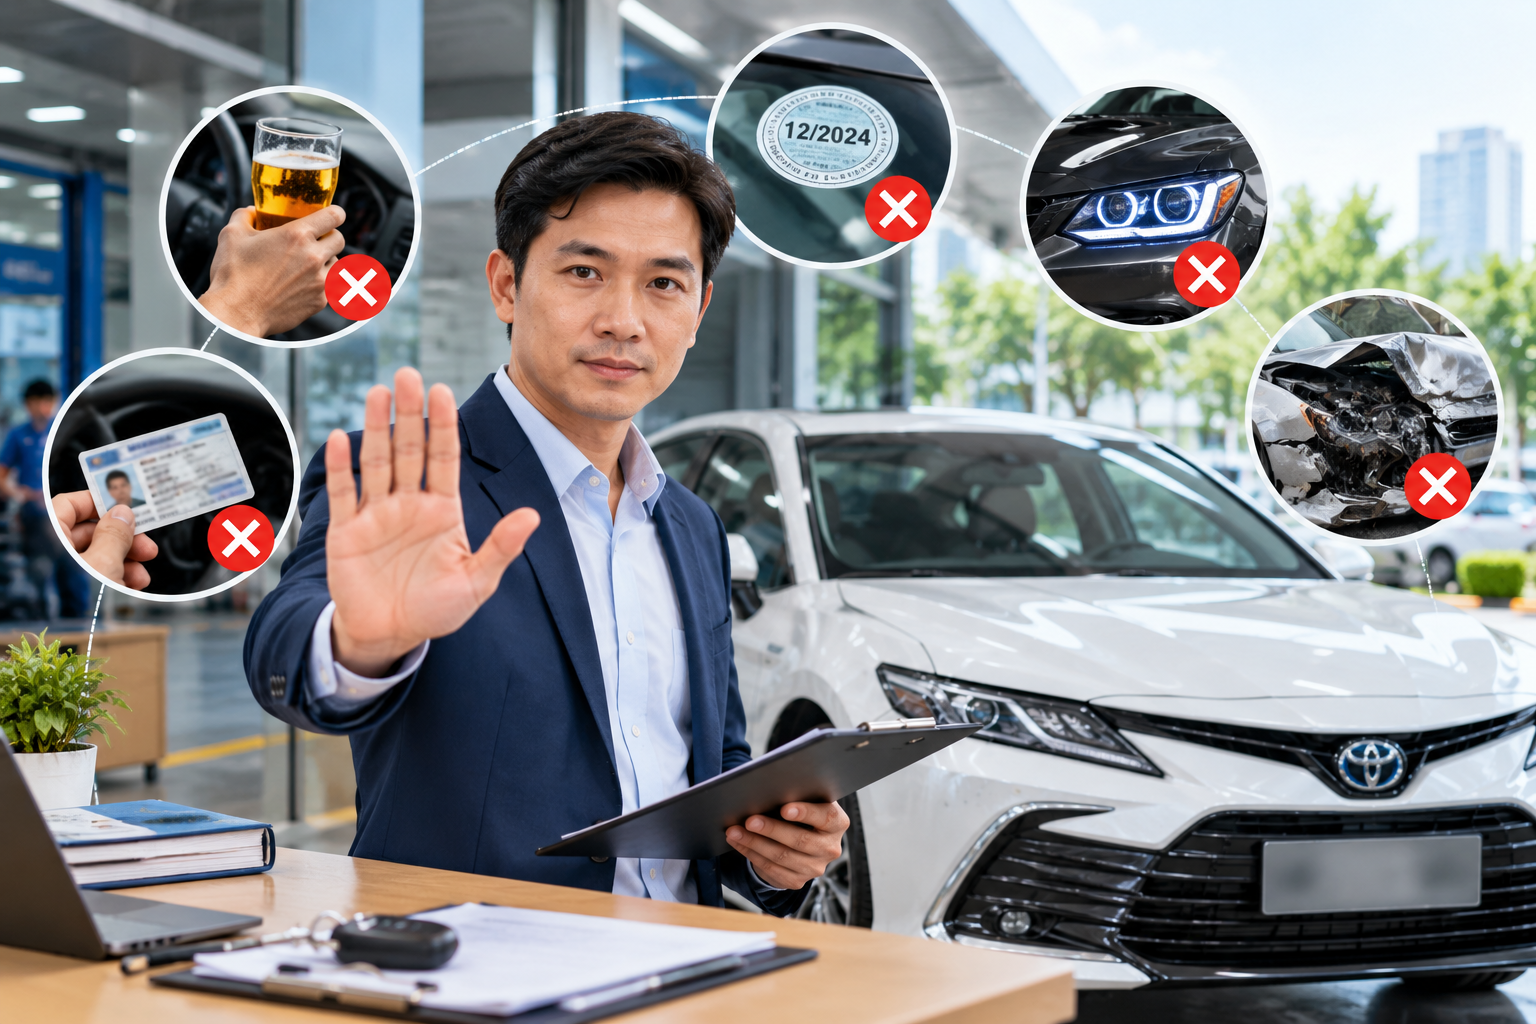
- Người lái xe vi phạm nồng độ cồn: Lái xe có nồng độ cồn trong máu/hơi thở hoặc sử dụng ma túy khi điều khiển phương tiện.
- Không có giấy phép lái xe hợp lệ: Người điều khiển không có bằng lái hoặc bằng lái hết hạn tại thời điểm xảy ra sự cố.
- Xe quá hạn kiểm định kỹ thuật: Phương tiện lưu thông khi tem kiểm định an toàn kỹ thuật và bảo vệ môi trường đã hết hiệu lực.
- Tự ý thay đổi kết cấu xe trái phép: Độ đèn bi-xenon sai chuẩn gây chập cháy, nâng gầm, hoán cải khung sườn chưa qua đăng kiểm.
- Cố ý gây tai nạn: Hành vi cố ý phá hoại tài sản hoặc trốn tránh trách nhiệm sau khi gây tai nạn giao thông.
Chỉ cần vướng vào một trong các lỗi trên, chủ xe phải chịu 100% chi phí sửa chữa thân vỏ.
Lời khuyên từ Bảo Việt: Hãy kiểm tra tem đăng kiểm định kỳ mỗi tháng. Nếu tem sắp hết hạn vào ngày nghỉ cuối tuần, hãy sắp xếp đăng kiểm sớm để duy trì hiệu lực bảo vệ của hợp đồng.
5. Quy trình 4 bước giám định và nhận bồi thường nhanh chóng
Khi tai nạn xảy ra, việc thao tác đúng trình tự quyết định 90% tốc độ giải ngân và duyệt báo giá sửa chữa từ garage.
Quy trình chuẩn gồm 4 bước tinh gọn như sau:
Bước 1: Bảo vệ hiện trường và liên hệ tổng đài cứu hộ
Dừng xe an toàn, bật đèn cảnh báo sự cố khẩn cấp. Gọi ngay hotline đơn vị bảo hiểm để thông báo địa điểm và làm theo hướng dẫn của tư vấn viên.
Bước 2: Giám định tổn thất tại hiện trường
Chụp ảnh hiện trường góc rộng và góc cận chi tiết vết hỏng hóc. Giám định viên sẽ có mặt hoặc hướng dẫn bạn quay video xác thực qua ứng dụng di động chuyên dụng.
Bước 3: Đưa xe vào garage liên kết làm thủ tục báo giá
Kéo xe về garage liên kết chính hãng để kỹ thuật viên tháo dỡ kiểm tra chi tiết. Đơn vị bảo hiểm tiến hành bóc tách danh mục sửa chữa và duyệt phụ tùng thay mới.
Bước 4: Nghiệm thu và thanh toán chi phí bảo lãnh
Sau khi xưởng sửa chữa hoàn thiện, chủ xe kiểm tra chất lượng nước sơn và chi tiết lắp ráp. Doanh nghiệp bảo hiểm phát hành thư bảo lãnh thanh toán trực tiếp cho garage.
Góc nhìn thực tế: Khi ký biên bản giám định, hãy đọc kỹ từng mã phụ tùng cần thay mới hay gò hàn lại. Nếu phát hiện chi tiết nứt gãy bị ghi nhầm thành trầy xước nhẹ, bạn cần yêu cầu giám định viên sửa đổi ngay tại chỗ.
6. Mua bảo hiểm thân vỏ ở đâu uy tín, bồi thường minh bạch?
Thị trường bảo hiểm phi nhân thọ hiện nay rất đa dạng với nhiều đơn vị cung cấp gói bảo vệ thân vỏ.
Lựa chọn doanh nghiệp bảo hiểm có bề dày hoạt động đảm bảo tính minh bạch khi xảy ra tranh chấp. Thương hiệu Bảo hiểm Bảo Việt luôn giữ vị thế doanh nghiệp phi nhân thọ uy tín hàng đầu nhờ tiềm lực tài chính vững chắc và dịch vụ bảo lãnh viện phí – garage rộng khắp.
Khi tham gia dịch vụ tại các chi nhánh phân phối trực thuộc, khách hàng được hỗ trợ bảo lãnh trực tiếp tại hàng trăm garage liên kết toàn quốc. Cụ thể, Bảo Việt Miền Nam hỗ trợ giám định lưu động nhanh chóng và tối ưu thủ tục bồi thường cho khách hàng khu vực phía Nam.
- Mạng lưới cứu hộ hoạt động liên tục 24/7.
- Chi trả thay thế phụ tùng chính hãng không tính khấu hao cho xe mới.
- Tùy chọn cơ sở sửa chữa chính hãng theo mong muốn của chủ xe.
Lời khuyên từ chuyên gia: Hãy ưu tiên chọn đơn vị có tính năng bảo lãnh viện phí và garage trực tiếp. Dịch vụ này giúp bạn lấy xe về ngay sau khi sửa chữa mà không cần tự ứng trước khoản tiền lớn.
Câu hỏi thường gặp về bảo hiểm thân vỏ ô tô
Xe ngập nước có được bồi thường động cơ không?
Phải xem xe có tham gia BVVC02 hay không. Quy tắc cơ bản loại trừ một số thiệt hại động cơ, hệ thống điện khi xe hoạt động trong vùng ngập. BVVC02 mở rộng phạm vi này.
Mức khấu trừ (miễn thường) trong hợp đồng thân vỏ hoạt động thế nào?
Mức miễn thường có khấu trừ là số tiền chủ xe phải tự chi trả cho mỗi vụ tổn thất. Ví dụ: Mức miễn bồi thường là 500.000 VNĐ, nếu hóa đơn sửa chữa hết 3.000.000 VNĐ, công ty bảo hiểm thanh toán 2.500.000 VNĐ.
Xe đang vay ngân hàng mua bảo hiểm thân vỏ thì ai thụ hưởng tiền bồi thường?
Với các vụ sửa chữa nhỏ, ngân hàng ủy quyền cho công ty bảo hiểm thanh toán thẳng cho garage để sửa chữa xe. Với trường hợp tổn thất toàn bộ, số tiền đền bù ưu tiên thanh toán dư nợ gốc cho ngân hàng.
Xe hỏng trên 75% có phải tổn thất toàn bộ?
Quy tắc không sử dụng tỷ lệ “hỏng trên 75%” đơn thuần.
Tiêu chí là chi phí hợp lý phục hồi, sửa chữa vượt 75% giá trị thị trường của xe tại thời điểm và nơi xảy ra thiệt hại.
Có bắt buộc sửa tại garage Bảo Việt chỉ định không?
Quyền lợi sửa chữa cần căn cứ hợp đồng.
Bảo Việt có điều khoản BVVC01 dành cho sửa chữa tại garage chính hãng nếu khách hàng tham gia điều khoản này.