Số ĐT: 0908 217 622 Email: nguyenthibich.loan@baoviet.com.vn

Quy Định Bảo Hiểm TNDS Bắt Buộc Ô Tô: Những Điều Cần Biết

Nhiều chủ xe mua bảo hiểm để đủ giấy tờ lưu thông nhưng chưa thực sự hiểu phạm vi bồi thường, mức trách nhiệm hoặc trường hợp bị loại trừ. Điều này dễ dẫn đến nhầm lẫn khi tai nạn xảy ra. Quy Định Bảo Hiểm TNDS Bắt Buộc Ô Tô hiện được áp dụng chủ yếu theo Nghị định 67/2023/NĐ-CP. Chủ xe cần kiểm tra đúng loại xe, thời hạn, giấy chứng nhận và quy trình thông báo tai nạn để bảo vệ quyền lợi. Bài viết dưới đây hệ thống các quy định quan trọng và đối chiếu với thông tin chính thức của Bảo hiểm Bảo Việt.
Mục lục
- 1. Quy Định Bảo Hiểm TNDS Bắt Buộc Ô Tô căn cứ văn bản nào?
- 2. Ai bắt buộc phải mua bảo hiểm TNDS ô tô?
- 3. Phạm vi bảo hiểm TNDS bắt buộc ô tô gồm những gì?
- 4. Mức trách nhiệm bảo hiểm TNDS bắt buộc ô tô là bao nhiêu?
- 5. Bảo hiểm TNDS bắt buộc ô tô có thời hạn bao lâu?
- 6. Giấy chứng nhận điện tử có hợp lệ không?
- 7. Những trường hợp nào bảo hiểm có thể loại trừ?
- 8. Quy định tạm ứng bồi thường có gì đáng chú ý?
- 9. Hồ sơ bồi thường TNDS bắt buộc gồm những gì?
- 10. Không có bảo hiểm TNDS ô tô bị phạt bao nhiêu?
- 11. 5 bước kiểm tra trước khi mua bảo hiểm TNDS Bảo Việt
- 12. Tư vấn bảo hiểm TNDS ô tô Bảo Việt minh bạch, đúng quy định
1. Quy Định Bảo Hiểm TNDS Bắt Buộc Ô Tô căn cứ văn bản nào?
Căn cứ quan trọng hiện nay là Nghị định 67/2023/NĐ-CP ngày 06/09/2023 của Chính phủ. Nghị định bảo hiểm TNDS bắt buộc ô tô của chủ xe cơ giới, bảo hiểm cháy nổ bắt buộc và một số bảo hiểm bắt buộc khác.
Đến năm 2026, Chính phủ ban hành Nghị định 220/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026, sửa đổi một số nội dung của Nghị định 67/2023/NĐ-CP.
Tuy nhiên, phần sửa đổi của Nghị định 220/2026/NĐ-CP bắt đầu từ Điều 32, tập trung vào bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng. Các quy định cốt lõi về TNDS chủ xe cơ giới tại Chương II không bị sửa đổi bởi nghị định này.
Vì vậy, khi tìm hiểu Quy Định Bảo Hiểm TNDS Bắt Buộc Ô Tô, chủ xe vẫn cần đọc trực tiếp các Điều 5 đến Điều 16 của Nghị định 67/2023/NĐ-CP.
Đây cũng là căn cứ quan trọng khi lựa chọn Bảo hiểm xe cơ giới Bảo Việt.
Bảo Việt có tự đặt quy tắc TNDS bắt buộc riêng không?
Không thể hiểu theo hướng doanh nghiệp bảo hiểm tự đặt một bộ quyền lợi bắt buộc hoàn toàn khác pháp luật. Bảo hiểm Bảo Việt xác định bảo hiểm TNDS bắt buộc được thực hiện theo quy định của Nhà nước. Do đó, những nội dung như đối tượng bảo hiểm, giới hạn trách nhiệm, thời hạn hay nguyên tắc bồi thường phải bám theo pháp luật hiện hành.
Góc nhìn thực tế: Khi so sánh các doanh nghiệp, người mua không nên chỉ hỏi “giá bao nhiêu”. Nên kiểm tra thêm hệ thống hỗ trợ tai nạn, tra cứu giấy chứng nhận và khả năng tiếp nhận hồ sơ.
2. Ai bắt buộc phải mua bảo hiểm TNDS ô tô?
Nghị định 67/2023/NĐ-CP quy định chủ xe cơ giới tham gia giao thông, hoạt động trên lãnh thổ Việt Nam phải tham gia bảo hiểm bắt buộc TNDS theo quy định.
Đối tượng bảo hiểm chính là trách nhiệm dân sự của chủ xe cơ giới đối với người thứ ba và hành khách theo pháp luật.
Với ô tô cá nhân, ô tô kinh doanh vận tải, xe tải hoặc các loại ô tô thuộc phạm vi điều chỉnh, việc tham gia Bảo Hiểm TNDS Bắt Buộc Ô Tô không đơn thuần là lựa chọn tự nguyện.
“Người thứ ba” là ai?
Người thứ ba là người bị thiệt hại về sức khỏe, tính mạng hoặc tài sản do xe cơ giới gây ra. Theo giải đáp của cơ quan quản lý bảo hiểm, khái niệm này không bao gồm người lái xe, người đang ở trên chính chiếc xe gây tai nạn và một số trường hợp chủ sở hữu xe theo quy định. Đây là điểm rất dễ bị hiểu nhầm bảo hiểm TNDS bắt buộc không phải sản phẩm bảo hiểm tai nạn cho chính người lái xe.
Hành khách trên xe có được bảo hiểm không?
Nghị định 67 quy định phạm vi bảo hiểm còn bao gồm thiệt hại về sức khỏe, tính mạng của hành khách trên xe do xe tham gia giao thông, hoạt động gây ra. Tuy nhiên, điều này không đồng nghĩa mọi người ngồi trên mọi chiếc xe đều trở thành “người thứ ba”. Hai khái niệm cần được phân biệt rõ khi xử lý hồ sơ.
Bài viết liên quan bạn nên đọc
3. Phạm vi bảo hiểm TNDS bắt buộc ô tô gồm những gì?
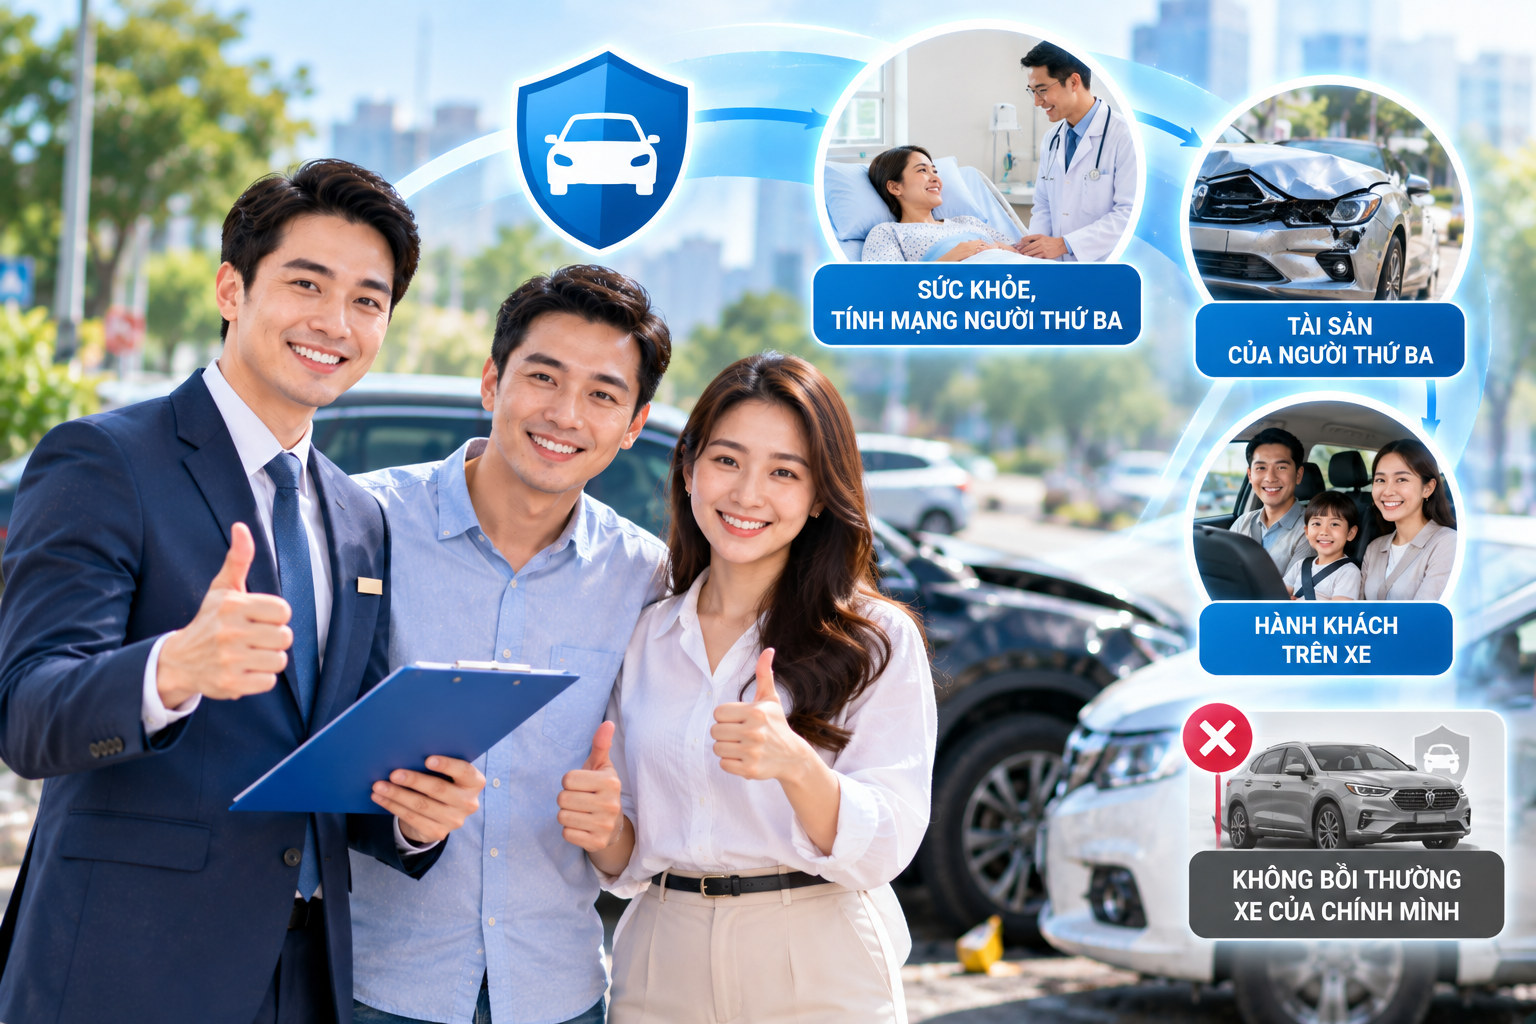
Theo Điều 7 Nghị định 67/2023/NĐ-CP, doanh nghiệp bảo hiểm chịu trách nhiệm đối với hai nhóm thiệt hại chính:
Thiệt hại ngoài hợp đồng về sức khỏe, tính mạng và tài sản của người thứ ba.
Thiệt hại về sức khỏe, tính mạng của hành khách trên chiếc xe đó do xe tham gia giao thông, hoạt động gây ra.
Đây là bản chất quan trọng nhất của Quy Định Bảo Hiểm TNDS Bắt Buộc Ô Tô.
Nó bảo vệ trách nhiệm dân sự phát sinh từ việc sử dụng xe chứ không phải bảo hiểm mọi thiệt hại xảy ra với chiếc xe.
Có bồi thường xe của chính mình không?
Thông thường, bảo hiểm TNDS bắt buộc không phải bảo hiểm vật chất xe. Ví dụ, ô tô của bạn va chạm với một ô tô khác. Bảo hiểm TNDS xem xét phần trách nhiệm đối với thiệt hại của bên thứ ba theo quy định.
Chi phí sửa chính chiếc xe của bạn thuộc một phạm vi bảo hiểm khác nếu chủ xe có tham gia. Người cần bảo vệ rộng hơn nên tìm hiểu thêm nhóm Bảo hiểm Bảo Việt phù hợp với từng rủi ro.
Lời khuyên từ Bảo Việt Miền Nam: Không nên dùng cụm từ “bảo hiểm ô tô” như một khái niệm duy nhất. TNDS bắt buộc, vật chất xe và tai nạn người ngồi trên xe là các phạm vi khác nhau.
4. Mức trách nhiệm bảo hiểm TNDS bắt buộc ô tô là bao nhiêu?
Đối với thiệt hại về sức khỏe, tính mạng, giới hạn trách nhiệm theo Nghị định 67 là 150 triệu đồng cho một người trong một vụ tai nạn. Đối với thiệt hại tài sản do ô tô, máy kéo hoặc phương tiện thuộc nhóm tương ứng gây ra, giới hạn trách nhiệm là 100 triệu đồng trong một vụ tai nạn.
| Loại thiệt hại | Giới hạn trách nhiệm |
|---|---|
| Sức khỏe, tính mạng | 150 triệu đồng/người/vụ |
| Tài sản do ô tô gây ra | 100 triệu đồng/vụ |
100 triệu đồng có phải cứ tai nạn là được nhận đủ?
Không, đối với tài sản, mức bồi thường cụ thể được xác định căn cứ thiệt hại thực tế và mức độ lỗi của chủ xe. Khoản chi trả không vượt giới hạn trách nhiệm.
Ví dụ, xe A chịu trách nhiệm trong vụ va chạm và xe B thiệt hại được xác định là 70 triệu đồng. Việc giải quyết bồi thường phải căn cứ hồ sơ, thiệt hại thực tế và mức độ lỗi chứ không mặc nhiên trả 100 triệu đồng.
Trường hợp tử vong có phải luôn nhận 150 triệu đồng?
Phụ lục VI của Nghị định 67 quy định trường hợp chết thuộc nhóm giải quyết ở mức 100% giới hạn trách nhiệm bảo hiểm. Tuy nhiên, từng vụ vẫn phải được xem xét theo phạm vi bảo hiểm và nguyên tắc bồi thường của Nghị định. Đặc biệt, nếu cơ quan có thẩm quyền xác định tai nạn hoàn toàn do lỗi của người thứ ba, cơ chế bồi thường về sức khỏe, tính mạng có quy định riêng.
Góc nhìn thực tế: “Giới hạn trách nhiệm” không đồng nghĩa “số tiền chắc chắn được nhận”. Đây là điểm người mua thường bỏ sót.
5. Bảo hiểm TNDS bắt buộc ô tô có thời hạn bao lâu?
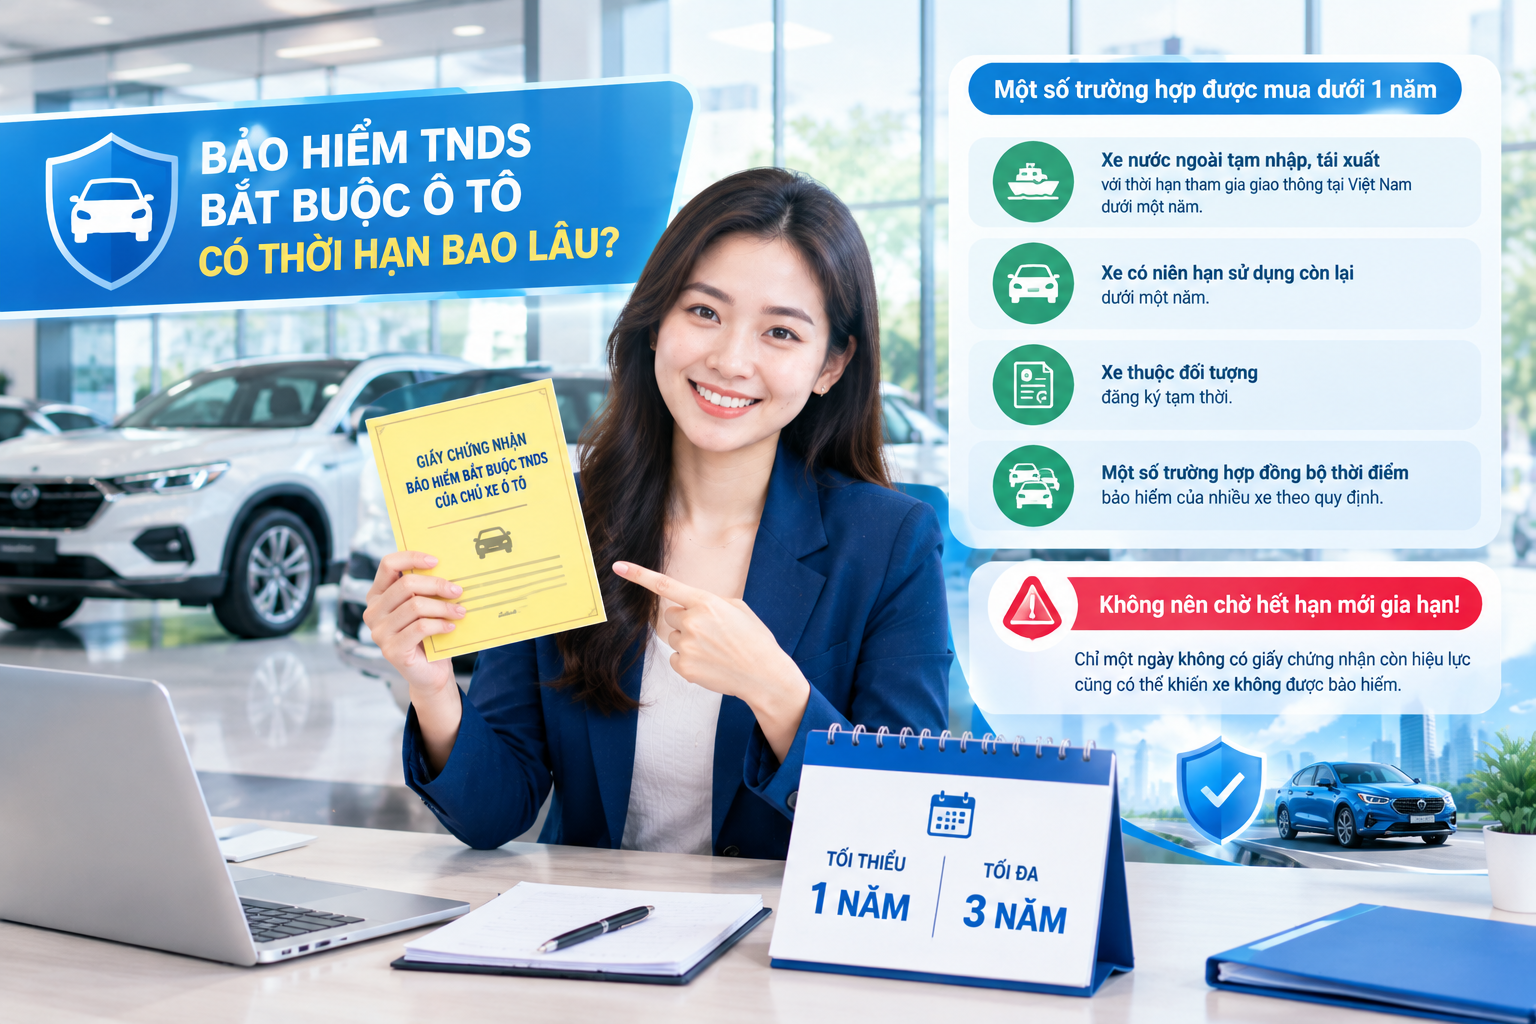
Thời hạn thông thường của bảo hiểm TNDS bắt buộc là tối thiểu một năm và tối đa ba năm. Một số trường hợp được mua dưới một năm, gồm:
- Xe nước ngoài tạm nhập, tái xuất với thời hạn tham gia giao thông tại Việt Nam dưới một năm.
- Xe có niên hạn sử dụng còn lại dưới một năm.
- Xe thuộc đối tượng đăng ký tạm thời.
- Một số trường hợp đồng bộ thời điểm bảo hiểm của nhiều xe theo quy định.
Chủ xe có thể tham khảo thêm bài chuyên sâu về Bảo Hiểm TNDS Bắt Buộc Ô Tô trước khi chọn thời hạn.
Có nên chờ hết hạn mới gia hạn?
Không nên, trong khoảng chỉ một ngày cũng có thể khiến xe rơi vào tình trạng không có giấy chứng nhận còn hiệu lực. Nếu tai nạn xảy ra đúng khoảng thời gian đó, trách nhiệm bảo hiểm của hợp đồng đã hết hạn không thể được suy diễn kéo dài.
Góc nhìn thực tế: Với doanh nghiệp quản lý nhiều xe, nên lập danh sách ngày hết hạn thay vì kiểm tra từng xe vào phút cuối.
6. Giấy chứng nhận điện tử có hợp lệ không?
Khoản 3 Điều 10 Nghị định 67 cho phép doanh nghiệp bảo hiểm phát hành giấy chứng nhận bảo hiểm dưới dạng điện tử. Giấy điện tử phải tuân thủ quy định về giao dịch điện tử và phản ánh đầy đủ nội dung bắt buộc. Báo Điện tử Chính phủ cũng xác nhận giấy chứng nhận TNDS bắt buộc điện tử có giá trị pháp lý tương ứng khi đáp ứng quy định.
Giấy chứng nhận cần có thông tin gì?
Theo Điều 10, nội dung bao gồm các thông tin quan trọng như:
- Chủ xe.
- Biển số, số khung và số máy.
- Loại xe, trọng tải, số chỗ, mục đích sử dụng.
- Doanh nghiệp bảo hiểm.
- Giới hạn trách nhiệm.
- Thời hạn.
- Phí.
- Ngày cấp và thông tin phục vụ truy xuất.
Bảo hiểm Bảo Việt hiện cũng cung cấp chức năng tra cứu giấy chứng nhận TNDS xe cơ giới. Người mua online không nên chỉ lưu ảnh chụp màn hình thanh toán. Điều cần kiểm tra là Giấy chứng nhận bảo hiểm hợp lệ do doanh nghiệp phát hành.
7. Những trường hợp nào bảo hiểm có thể loại trừ?
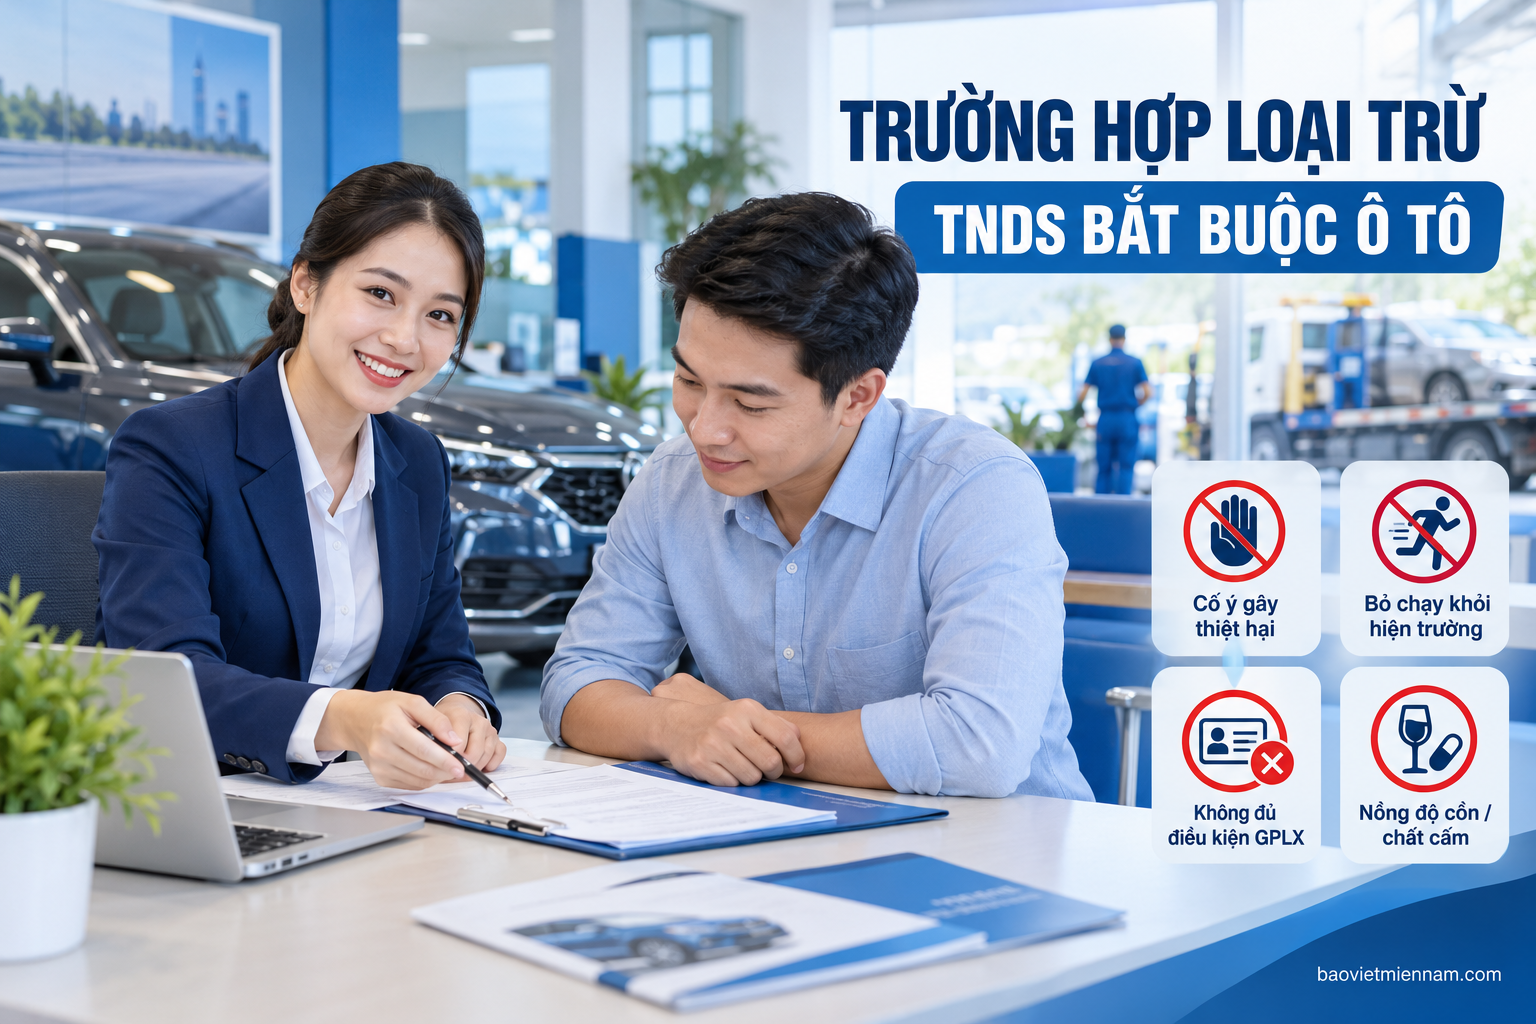
Đây là phần đặc biệt quan trọng của Quy Định Bảo Hiểm TNDS Bắt Buộc Ô Tô. Theo Điều 7 Nghị định 67, các trường hợp loại trừ gồm:
- Cố ý gây thiệt hại của chủ xe, người lái xe hoặc người bị thiệt hại.
- Người lái xe gây tai nạn rồi cố ý bỏ chạy và không thực hiện trách nhiệm dân sự của chủ xe.
- Người lái không đáp ứng điều kiện độ tuổi hoặc giấy phép lái xe theo quy định.
- Thiệt hại gián tiếp như giảm giá trị thương mại hoặc thiệt hại liên quan việc khai thác tài sản.
- Một số thiệt hại tài sản liên quan nồng độ cồn, ma túy hoặc chất kích thích bị cấm.
- Tài sản bị mất cắp hoặc cướp trong tai nạn.
- Tài sản đặc biệt như vàng, bạc, đá quý, tiền, đồ cổ hoặc tranh ảnh quý hiếm.
- Thiệt hại do chiến tranh, khủng bố hoặc động đất.
Bỏ chạy khỏi hiện trường có phải luôn bị loại trừ?
Không nên diễn giải đơn giản thành “rời hiện trường là mất bảo hiểm”. Nghị định quy định trường hợp người lái cố ý bỏ chạy và không thực hiện trách nhiệm dân sự của chủ xe mới thuộc loại trừ. Nếu người lái bỏ chạy nhưng sau đó đã thực hiện trách nhiệm dân sự của chủ xe, quy định nêu rõ trường hợp này không thuộc loại trừ nói trên.
Có nồng độ cồn là mất toàn bộ quyền lợi?
Tại khoản 2 Điều 7 diễn đạt loại trừ đối với thiệt hại tài sản trong trường hợp lái xe có nồng độ cồn vượt mức trị số được quy định hoặc sử dụng ma túy, chất kích thích bị cấm. Không nên tự động viết thành “có cồn thì toàn bộ mọi thiệt hại về người và tài sản đều bị loại trừ”. Các trường hợp cụ thể vẫn phải căn cứ hồ sơ và quy định pháp luật áp dụng.
8. Quy định tạm ứng bồi thường có gì đáng chú ý?
Người bị thiệt hại về người thường cần chi phí khẩn cấp trước khi hồ sơ hoàn chỉnh. Trong vòng 3 ngày làm việc từ khi nhận thông báo tai nạn, doanh nghiệp bảo hiểm phải thực hiện tạm ứng đối với thiệt hại về sức khỏe, tính mạng theo điều kiện của Nghị định.
Nếu xác định vụ tai nạn thuộc phạm vi bảo hiểm, mức tạm ứng là:
- 70% mức bồi thường ước tính đối với trường hợp tử vong.
- 50% mức bồi thường ước tính đối với trường hợp tổn thương bộ phận.
Nếu chưa xác định được vụ tai nạn có thuộc phạm vi bảo hiểm hay không, Nghị định cũng quy định mức tạm ứng đối với một số mức độ thiệt hại nghiêm trọng.
Góc nhìn thực tế: Đây là điểm người tham gia bảo hiểm nên biết trước tai nạn, thay vì đợi hồ sơ hoàn thiện mới hỏi về quyền lợi.
9. Hồ sơ bồi thường TNDS bắt buộc gồm những gì?
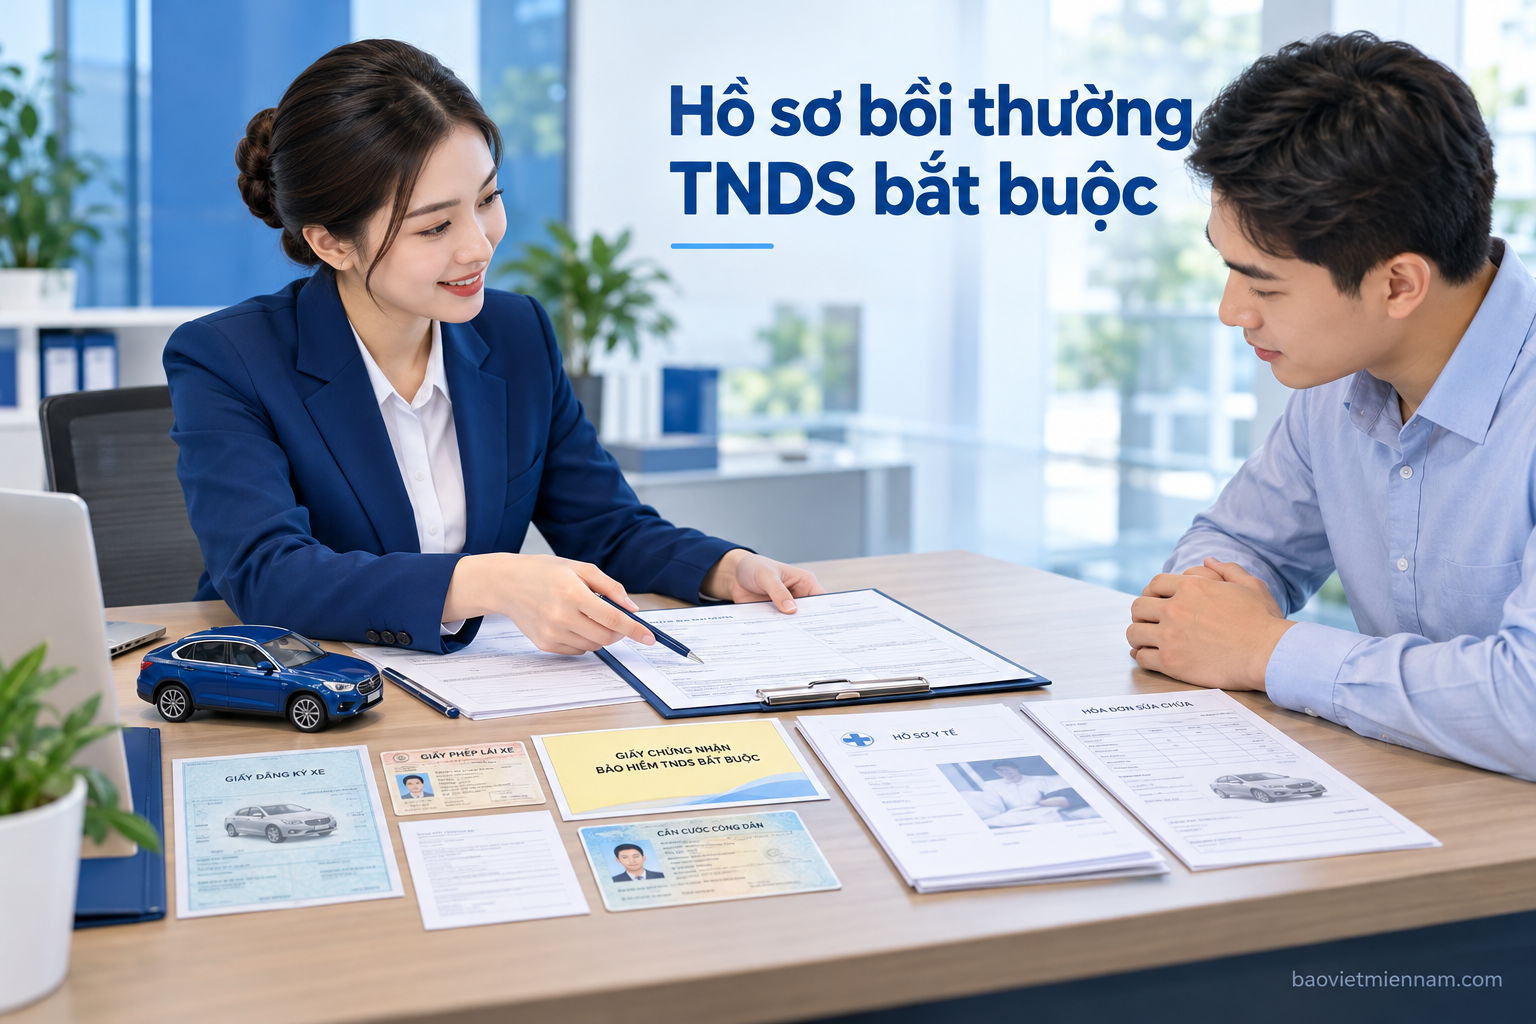
Điều 13 Nghị định 67 quy định hồ sơ có thể gồm văn bản yêu cầu bồi thường và các giấy tờ liên quan đến phương tiện, người lái. Các giấy tờ thường gặp gồm đăng ký xe, giấy phép lái xe, giấy tờ tùy thân và giấy chứng nhận bảo hiểm.
Trường hợp thiệt hại về sức khỏe hoặc tính mạng cần tài liệu y tế tương ứng.
Trường hợp thiệt hại tài sản cần hóa đơn, chứng từ hoặc bằng chứng hợp lệ chứng minh việc sửa chữa, thay thế.
Một số vụ việc cần tài liệu của cơ quan Công an hoặc quyết định của Tòa án theo điều kiện được Nghị định quy định.
Chủ xe có phải tự thu thập mọi giấy tờ?
Không cần, Nghị định phân chia trách nhiệm thu thập tài liệu giữa chủ xe/người được bảo hiểm và doanh nghiệp bảo hiểm. Vì vậy, người yêu cầu bồi thường nên làm theo danh mục hồ sơ của từng vụ, thay vì tự tìm mọi giấy tờ có thể có.
Thời hạn nộp hồ sơ bao lâu?
Điều 30 Luật Kinh doanh bảo hiểm 2022 quy định thời hạn nộp hồ sơ yêu cầu bồi thường thông thường là một năm kể từ ngày xảy ra sự kiện bảo hiểm. Thời gian xảy ra sự kiện bất khả kháng hoặc trở ngại khách quan không được tính vào thời hạn này.
10. Không có bảo hiểm TNDS ô tô bị phạt bao nhiêu?
Theo Nghị định 168/2024/NĐ-CP đang áp dụng về xử phạt giao thông đường bộ, người điều khiển ô tô không có chứng nhận bảo hiểm TNDS bắt buộc còn hiệu lực bị phạt từ 400.000 đến 600.000 đồng.
Đối với ô tô kinh doanh vận tải, hành vi không mang theo chứng nhận bảo hiểm còn hiệu lực cũng nằm trong khung 400.000–600.000 đồng theo quy định tương ứng.
| Hành vi liên quan ô tô | Mức phạt |
|---|---|
| Ô tô không có chứng nhận TNDS bắt buộc còn hiệu lực | 400.000–600.000 đồng |
| Ô tô kinh doanh vận tải không mang chứng nhận còn hiệu lực | 400.000–600.000 đồng |
Điều quan trọng hơn tiền phạt là nếu tai nạn xảy ra khi hợp đồng không có hiệu lực, chủ xe có thể phải tự xử lý nghĩa vụ dân sự phát sinh.
11. 5 bước kiểm tra trước khi mua bảo hiểm TNDS Bảo Việt
Trước khi mua, chủ xe nên kiểm tra theo quy trình sau:
Bước 1: Xác định chính xác loại xe.
Phân biệt xe cá nhân, xe kinh doanh, pickup, xe tải hoặc phương tiện chuyên dùng.
Bước 2: Kiểm tra số chỗ và tải trọng.
Đây là dữ liệu trực tiếp liên quan nhóm phí.
Bước 3: Kiểm tra mục đích sử dụng.
Cùng số chỗ nhưng xe kinh doanh vận tải có biểu phí khác xe không kinh doanh.
Bước 4: Kiểm tra ngày bắt đầu và ngày hết hạn.
Không nên để xuất hiện khoảng trống bảo hiểm.
Bước 5: Kiểm tra giấy chứng nhận sau khi thanh toán.
Biển số, số khung, số máy và các dữ liệu khác cần khớp hồ sơ phương tiện. Bảo hiểm Bảo Việt cho phép khách hàng tra cứu giấy chứng nhận TNDS bằng thông tin phương tiện trên hệ thống của doanh nghiệp.
Nếu cần tìm hiểu thêm sản phẩm và dịch vụ, có thể tham khảo hệ thống Bảo Việt Miền Nam.
12. Tư vấn bảo hiểm TNDS ô tô Bảo Việt minh bạch, đúng quy định
Bạn đang cần mua mới, gia hạn hoặc kiểm tra Bảo Hiểm TNDS Bắt Buộc Ô Tô Bảo Việt nhưng chưa chắc xe thuộc nhóm phí nào?
Bảo Việt Miền Nam hỗ trợ khách hàng kiểm tra thông tin phương tiện, thời hạn bảo hiểm và lựa chọn phạm vi phù hợp trước khi tham gia. Mục tiêu là giúp chủ xe hiểu rõ mức phí, giới hạn trách nhiệm và quy trình xử lý khi xảy ra tai nạn, thay vì chỉ nhận một giấy chứng nhận bảo hiểm.
Truy cập baovietmiennam.com để tìm hiểu Bảo hiểm xe cơ giới Bảo Việt, nhận tư vấn và kiểm tra thông tin trước khi đăng ký.
Mua đúng loại – kiểm tra đúng thông tin – hiểu rõ quyền lợi trước khi tham gia.