Số ĐT: 0908 217 622 Email: nguyenthibich.loan@baoviet.com.vn

CIF, FOB, EXW: Ai Mua Bảo Hiểm Hàng Hóa?

Ai mua bảo hiểm hàng hóa theo CIF FOB EXW? Đây là câu hỏi quan trọng với doanh nghiệp xuất nhập khẩu khi đàm phán hợp đồng ngoại thương. Việc hiểu sai trách nhiệm bảo hiểm có thể khiến doanh nghiệp chịu tổn thất lớn mà không được bồi thường.
Theo Incoterms 2020, CIF yêu cầu người bán thu xếp bảo hiểm hàng hóa. Trong khi đó, FOB và EXW không quy định bên nào bắt buộc phải mua bảo hiểm. Tuy nhiên, nghĩa vụ mua bảo hiểm và thời điểm chuyển giao rủi ro không hoàn toàn giống nhau. Bài viết dưới đây phân tích từng điều kiện, các tình huống tổn thất thường gặp và cách lựa chọn bảo hiểm phù hợp cho doanh nghiệp.
Mục lục
- 1. CIF, FOB, EXW: Ai có trách nhiệm mua bảo hiểm hàng hóa?
- 2. Trách nhiệm mua bảo hiểm hàng hóa trong từng điều kiện CIF, FOB, EXW
- 3. Khi nào rủi ro chuyển từ người bán sang người mua theo CIF, FOB, EXW?
- 4. Những tình huống doanh nghiệp dễ gặp rủi ro bảo hiểm khi mua bán CIF, FOB, EXW
- 5. Doanh nghiệp nên mua bảo hiểm hàng hóa như thế nào theo CIF, FOB, EXW?
- 6. Tư Vấn Mua Bảo Hiểm Hàng Hóa CIF, FOB, EXW Tại Bảo Việt Miền Nam
1. CIF, FOB, EXW: Ai có trách nhiệm mua bảo hiểm hàng hóa?
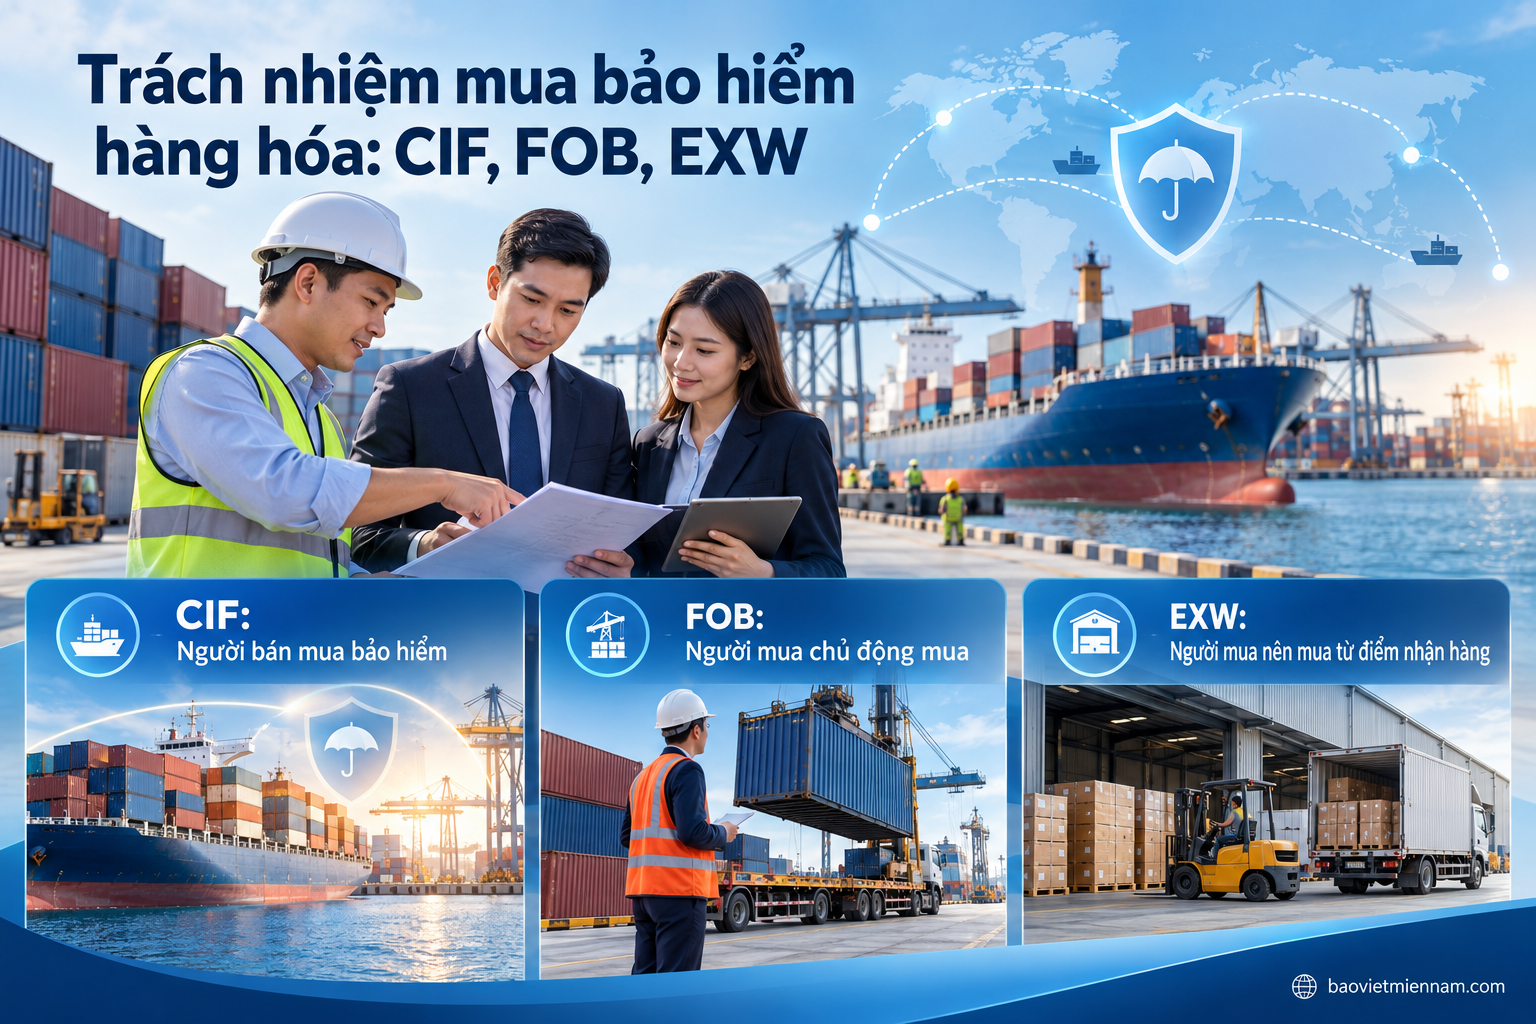
Theo Incoterms 2020, trách nhiệm mua bảo hiểm phụ thuộc vào điều kiện giao hàng được thỏa thuận trong hợp đồng ngoại thương. Trong ba điều kiện CIF, FOB và EXW, chỉ CIF đặt ra nghĩa vụ mua bảo hiểm cho người bán theo quy tắc mặc định. FOB và EXW không yêu cầu bên nào phải mua bảo hiểm cho bên còn lại.
Bảng so sánh trách nhiệm mua bảo hiểm theo CIF, FOB, EXW
| Tiêu chí | CIF | FOB | EXW |
|---|---|---|---|
| Tên đầy đủ | Cost, Insurance and Freight | Free On Board | Ex Works |
| Bên có nghĩa vụ mua bảo hiểm theo Incoterms | Người bán | Không quy định | Không quy định |
| Bên nên chủ động bảo hiểm | Người bán thực hiện nghĩa vụ; người mua kiểm tra phạm vi | Người mua | Người mua |
| Thời điểm chuyển rủi ro thông thường | Khi hàng đã được xếp lên tàu tại cảng đi | Khi hàng đã được xếp lên tàu tại cảng đi | Khi hàng được đặt dưới quyền định đoạt của người mua tại địa điểm giao |
| Mức bảo hiểm tối thiểu theo Incoterms | ICC(C) hoặc tương đương | Không quy định | Không quy định |
| Bên thuê vận chuyển chính | Người bán | Người mua | Người mua |
| Phương thức vận chuyển phù hợp | Đường biển, đường thủy nội địa | Đường biển, đường thủy nội địa | Mọi phương thức |
Nguồn: ICC – Incoterms 2020, quy tắc CIF, FOB và EXW. Bảng phản ánh quy tắc mặc định, chưa tính các thỏa thuận riêng.
Một điểm cần phân biệt là nghĩa vụ ký hợp đồng bảo hiểm không đồng nghĩa với bên chịu mọi tổn thất trong hành trình. Chẳng hạn, theo CIF, người bán thanh toán phí bảo hiểm nhưng người mua chịu rủi ro từ thời điểm hàng đã được giao lên tàu. Người mua có thể yêu cầu bảo hiểm bồi thường nếu tổn thất đáp ứng phạm vi bảo hiểm và điều kiện khiếu nại.
Góc nhìn thực tế: Doanh nghiệp không nên chỉ xác định ai trả phí bảo hiểm. Cần kiểm tra người có quyền yêu cầu bồi thường và phạm vi bảo vệ thực tế.
Vì sao không phải điều kiện Incoterms nào cũng bắt buộc mua bảo hiểm?
Incoterms là bộ quy tắc thương mại quốc tế phân chia trách nhiệm giao hàng, chi phí và rủi ro giữa người bán với người mua, bộ quy tắc này không mặc nhiên yêu cầu mọi lô hàng xuất nhập khẩu đều phải được bảo hiểm. CIF và CIP là hai điều kiện Incoterms 2020 quy định người bán phải thu xếp bảo hiểm cho lợi ích của người mua.
Những điều kiện còn lại không đặt ra nghĩa vụ tương tự theo quy tắc mặc định. Đáng chú ý, việc không có nghĩa vụ mua bảo hiểm không có nghĩa hàng hóa không gặp rủi ro hoặc không cần bảo hiểm.
Doanh nghiệp vẫn có thể chủ động tham gia bảo hiểm theo giá trị hàng, tuyến vận chuyển và yêu cầu hợp đồng. Để hiểu toàn diện, doanh nghiệp có thể tham khảo thêm bài viết Bảo hiểm hàng hóa theo Incoterms.
Lời khuyên: Hãy quy định rõ bên mua bảo hiểm, điều kiện ICC, số tiền bảo hiểm và người thụ hưởng ngay khi đàm phán hợp đồng.
2. Trách nhiệm mua bảo hiểm hàng hóa trong từng điều kiện CIF, FOB, EXW
Mỗi điều kiện giao hàng có cách phân chia trách nhiệm khác nhau. Vì vậy, doanh nghiệp cần đánh giá nghĩa vụ bảo hiểm gắn với thời điểm chuyển rủi ro. Dưới đây là những điểm cần lưu ý khi giao dịch theo CIF, FOB và EXW.
Điều kiện CIF – Người bán phải mua bảo hiểm hàng hóa như thế nào?
CIF là điều kiện người bán chịu chi phí vận chuyển và bảo hiểm đến cảng đích được chỉ định. Theo Incoterms 2020, người bán phải mua bảo hiểm hàng hóa đáp ứng tối thiểu các yêu cầu sau:
- Điều kiện bảo hiểm: Institute Cargo Clauses (C), viết tắt ICC(C), hoặc điều kiện tương đương.
- Số tiền bảo hiểm: Tối thiểu 110% giá trị được quy định trong hợp đồng mua bán.
- Đồng tiền bảo hiểm: Cùng loại tiền tệ với hợp đồng mua bán.
- Phạm vi hành trình: Từ điểm giao hàng lên tàu đến ít nhất cảng đích được chỉ định.
- Chứng từ: Cung cấp đơn bảo hiểm, giấy chứng nhận bảo hiểm hoặc bằng chứng bảo hiểm phù hợp.
- Quyền khiếu nại: Bảo hiểm phải cho phép người mua hoặc người có quyền lợi bảo hiểm yêu cầu bồi thường trực tiếp.
Người bán có thể thu xếp mức bảo hiểm rộng hơn khi các bên thỏa thuận.
Ví dụ minh họa: Doanh nghiệp nhập khẩu một lô nguyên liệu có giá hợp đồng CIF là 100.000 USD.
Theo quy tắc mặc định, số tiền bảo hiểm tối thiểu phải đạt:
100.000 USD × 110% = 110.000 USD.
Đây là số tiền bảo hiểm tối thiểu theo CIF, không phải phí bảo hiểm doanh nghiệp phải thanh toán.
Phí thực tế được xác định theo báo giá, đặc điểm lô hàng và các điều khoản bảo hiểm. Đặc biệt, ICC(C) chỉ bảo vệ những rủi ro được liệt kê. Điều kiện này không tương đương với bảo hiểm mọi rủi ro. Doanh nghiệp cần kiểm tra kỹ trước khi chấp nhận chứng từ Bảo hiểm hàng hóa CIF.
Lời khuyên: Với máy móc, thiết bị điện tử hoặc hàng dễ hư hỏng, nên đàm phán điều kiện bảo hiểm rộng hơn trước khi ký hợp đồng.
Điều kiện FOB – Người mua có bắt buộc mua bảo hiểm hàng hóa không?
Theo FOB, người bán có trách nhiệm giao hàng lên tàu do người mua chỉ định tại cảng xếp hàng, rủi ro thông thường chuyển sang người mua khi hàng đã được xếp lên tàu.
Incoterms 2020 không yêu cầu người mua phải ký hợp đồng bảo hiểm với người bán. Tuy nhiên, người mua nên chủ động thu xếp bảo hiểm. Nguyên nhân là hàng hóa có thể gặp sự cố trong hành trình vận chuyển đường biển sau khi người mua tiếp nhận rủi ro.
Khi giao dịch FOB, doanh nghiệp nhập khẩu nên:
- Xác định chính xác cảng xếp hàng và cảng đến.
- Thu xếp bảo hiểm trước khi hàng được giao lên tàu.
- Lựa chọn điều kiện ICC theo đặc điểm hàng hóa.
- Xem xét mở rộng bảo hiểm đến kho đích nếu cần.
- Kiểm tra trường hợp hàng phải trung chuyển hoặc lưu kho tạm thời.
Một rủi ro thường bị bỏ qua là khoảng thời gian hàng nằm tại cảng trước khi được xếp lên tàu.
Theo FOB thông thường, người bán vẫn chịu rủi ro trước khi hoàn thành giao hàng lên tàu.
Nếu người mua muốn bảo hiểm cả giai đoạn này, cần xem xét quyền lợi bảo hiểm và thỏa thuận phạm vi với doanh nghiệp bảo hiểm.
Tìm hiểu thêm: Bảo hiểm hàng hóa FOB.
Góc nhìn thực tế: FOB phù hợp khi người mua có khả năng chủ động vận chuyển và bảo hiểm. Tuy nhiên, cần xác định rõ trách nhiệm tại cảng xếp hàng.
Điều kiện EXW – Vì sao người mua nên mua bảo hiểm từ điểm nhận hàng?
EXW quy định người bán giao hàng khi đặt hàng hóa dưới quyền định đoạt của người mua tại địa điểm đã thỏa thuận, địa điểm này thường là nhà máy, kho hàng hoặc cơ sở sản xuất của người bán.
Theo quy tắc mặc định, người bán không phải bốc hàng lên phương tiện nhận hàng hoặc thực hiện thông quan xuất khẩu, người mua chịu phần lớn trách nhiệm vận chuyển và rủi ro kể từ khi hàng được giao theo EXW.
Vì vậy, Bảo hiểm hàng hóa EXW nên được xem xét ngay từ địa điểm nhận hàng.
Phạm vi bảo hiểm cần tính đến:
- Bốc xếp hàng hóa tại kho người bán.
- Vận chuyển nội địa đến cảng hoặc sân bay.
- Các chặng vận chuyển quốc tế.
- Trung chuyển và lưu kho thuộc hành trình được bảo hiểm.
- Vận chuyển từ cảng đến kho nhận hàng cuối cùng.
Tuy nhiên, không phải mọi hoạt động đều tự động được bảo hiểm. Hiệu lực thực tế phụ thuộc điều khoản đã được doanh nghiệp bảo hiểm chấp thuận.
Lời khuyên: Nếu người mua gặp khó khăn với thủ tục xuất khẩu hoặc hoạt động bốc xếp, nên cân nhắc FCA thay vì EXW.
3. Khi nào rủi ro chuyển từ người bán sang người mua theo CIF, FOB, EXW?
Thời điểm chuyển giao rủi ro quyết định bên nào phải chịu hậu quả kinh tế khi hàng hóa bị mất mát hoặc hư hỏng, đây cũng là cơ sở quan trọng để xác định quyền lợi bảo hiểm và trách nhiệm giữa các bên.
Thời điểm chuyển giao rủi ro trong CIF, FOB và EXW
Theo Incoterms 2020, thời điểm chuyển rủi ro thông thường được xác định như sau:
Đối với CIF: Rủi ro chuyển từ người bán sang người mua khi hàng đã được giao lên tàu tại cảng xếp hàng.
Đối với FOB: Thời điểm chuyển rủi ro tương tự CIF, tức khi hàng đã được xếp lên tàu tại cảng đi.
Đối với EXW: Rủi ro chuyển khi người bán đặt hàng hóa dưới quyền định đoạt của người mua tại địa điểm giao đã thỏa thuận.
Để dễ hình dung, xét hành trình vận chuyển giả định:
Kho người bán → Cảng xuất khẩu → Tàu biển → Cảng nhập khẩu → Kho người mua.
Với EXW tại kho người bán, rủi ro thông thường chuyển ngay khi hàng được giao đúng điều kiện tại kho.
Với FOB và CIF, rủi ro thông thường chỉ chuyển khi hàng đã được xếp lên tàu.
Một số trường hợp chậm nhận hàng hoặc không thực hiện nghĩa vụ thông báo có thể làm thay đổi thời điểm chịu rủi ro theo Incoterms. Do đó, cần đọc toàn bộ điều kiện áp dụng thay vì chỉ ghi nhớ thời điểm chuyển rủi ro thông thường.
Trách nhiệm mua bảo hiểm và trách nhiệm chịu rủi ro có giống nhau không?
Không. Đây là hai nghĩa vụ khác nhau trong thương mại quốc tế.
Trách nhiệm mua bảo hiểm xác định bên nào phải thu xếp hợp đồng bảo hiểm và thanh toán phí theo thỏa thuận.
Trách nhiệm chịu rủi ro xác định bên nào phải gánh chịu mất mát hoặc hư hỏng hàng hóa tại từng thời điểm.
Ví dụ, trong giao dịch CIF:
- Người bán ký hợp đồng vận chuyển chính.
- Người bán có nghĩa vụ thu xếp bảo hiểm.
- Người mua chịu rủi ro từ khi hàng được giao lên tàu.
- Người mua có thể yêu cầu doanh nghiệp bảo hiểm bồi thường theo chứng từ và điều khoản hợp lệ.
Điều này lý giải vì sao người mua vẫn có thể chịu thiệt hại dù giá CIF đã bao gồm chi phí bảo hiểm.
Ngoài ra, Incoterms không trực tiếp quyết định thời điểm chuyển quyền sở hữu hoặc mọi trách nhiệm về chất lượng hàng hóa. Các vấn đề này còn phụ thuộc hợp đồng mua bán và pháp luật điều chỉnh.
Góc nhìn thực tế: Doanh nghiệp nên kiểm tra đồng thời hợp đồng ngoại thương, vận đơn và chứng từ bảo hiểm trước khi xác định bên chịu trách nhiệm.
Hàng hóa bị tổn thất trước hoặc sau thời điểm chuyển rủi ro thì xử lý thế nào?
Khi phát hiện tổn thất, doanh nghiệp cần xác định thời điểm xảy ra sự cố và nguyên nhân gây thiệt hại.
Trường hợp 1: Tổn thất xảy ra trước thời điểm chuyển rủi ro.
Về nguyên tắc, người bán chịu rủi ro theo Incoterms, trừ những trường hợp ngoại lệ hoặc thỏa thuận khác. Người bán có thể yêu cầu bảo hiểm của mình bồi thường nếu tổn thất thuộc phạm vi bảo hiểm.
Trường hợp 2: Tổn thất xảy ra sau thời điểm chuyển rủi ro.
Người mua thường là bên chịu rủi ro và cần xem xét quyền yêu cầu bồi thường theo hợp đồng bảo hiểm. Việc được bồi thường phụ thuộc nguyên nhân, phạm vi bảo hiểm, quyền lợi bảo hiểm và các điều khoản liên quan.
Trường hợp 3: Không xác định được chính xác thời điểm tổn thất.
Doanh nghiệp cần phối hợp giám định, đối chiếu chứng từ giao nhận và thu thập bằng chứng về tình trạng hàng hóa.
Các bước quan trọng gồm:
- Thông báo tổn thất kịp thời cho doanh nghiệp bảo hiểm.
- Chụp ảnh, ghi nhận hiện trạng và bảo quản hàng hóa.
- Yêu cầu đơn vị vận chuyển lập biên bản bất thường.
- Phối hợp giám định nguyên nhân và mức độ tổn thất.
- Bảo lưu quyền khiếu nại đối với người vận chuyển hoặc bên liên quan.
Không nên tự ý tiêu hủy hoặc xử lý hàng hư hỏng khi chưa có hướng dẫn phù hợp.
4. Những tình huống doanh nghiệp dễ gặp rủi ro bảo hiểm khi mua bán CIF, FOB, EXW
Trên thực tế, việc lựa chọn đúng điều kiện giao hàng chưa bảo đảm mọi tổn thất đều được bồi thường.
Ba tình huống giả định dưới đây giúp doanh nghiệp nhận diện những khoảng trống bảo hiểm thường gặp.
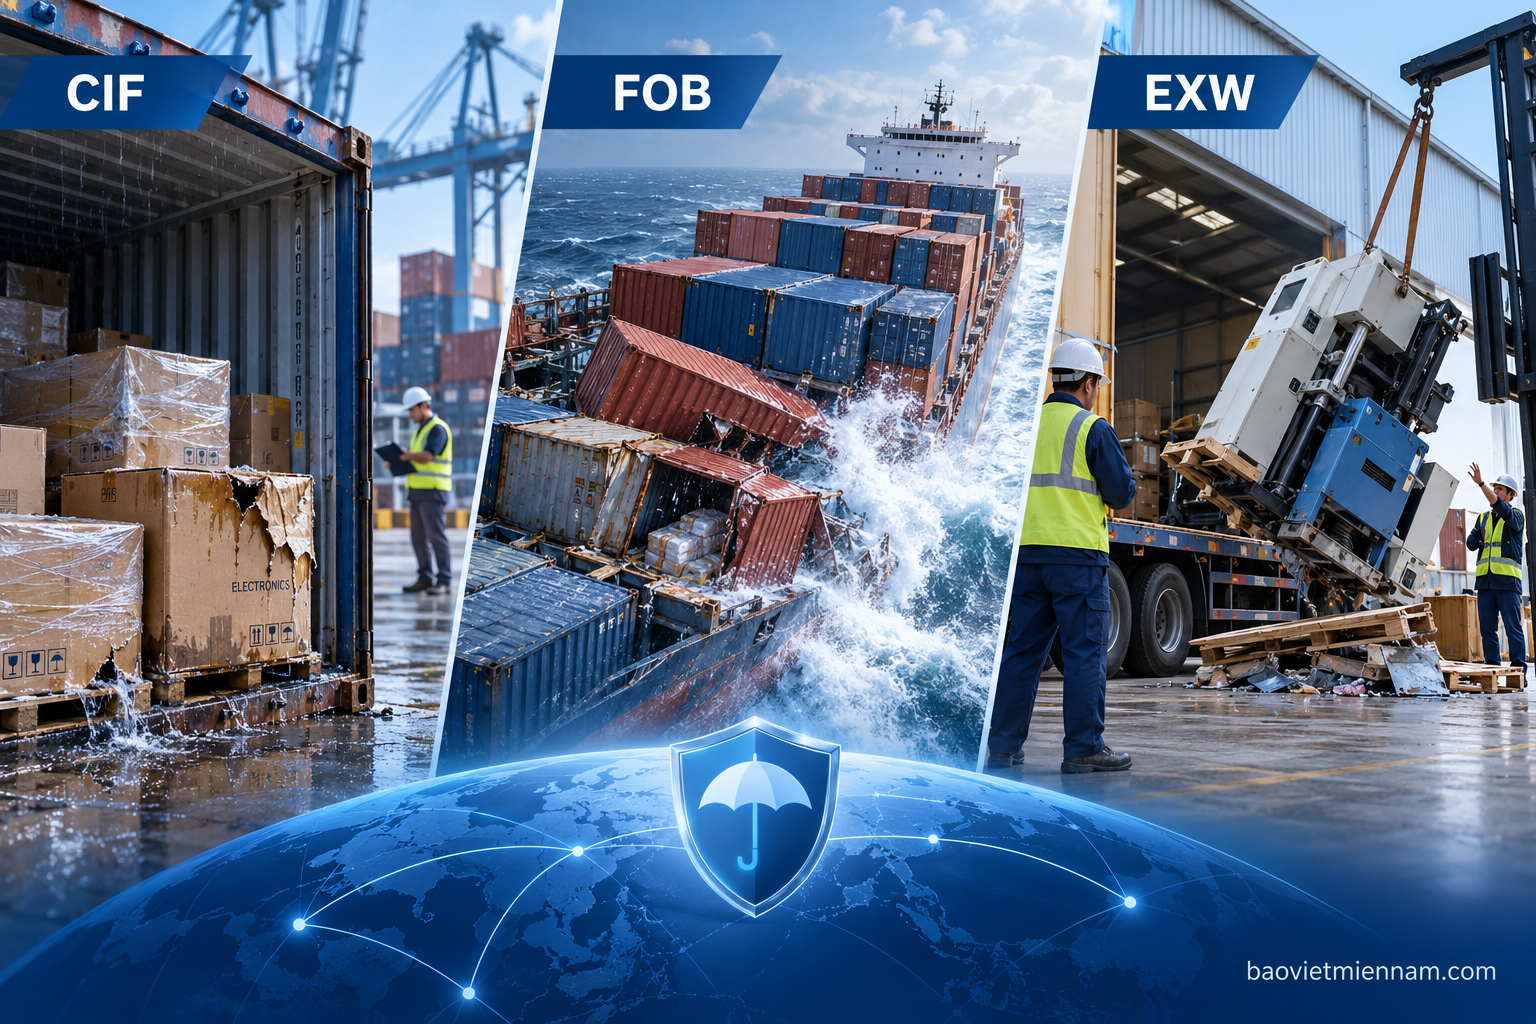
Hàng nhập khẩu theo CIF bị hư hỏng nhưng bảo hiểm không chi trả
Một doanh nghiệp nhập khẩu thiết bị điện tử theo CIF. Người bán cung cấp giấy chứng nhận bảo hiểm theo ICC(C). Khi hàng đến cảng, doanh nghiệp phát hiện một số kiện bị hư hỏng do nước xâm nhập container. Dù người bán đã mua bảo hiểm, yêu cầu bồi thường có thể không được chấp nhận nếu nguyên nhân không thuộc rủi ro được ICC(C) bảo hiểm.
Theo Institute Cargo Clauses 2009, ICC(C) không tự động bảo hiểm mọi trường hợp nước xâm nhập container. Điều kiện ICC(B) có phạm vi rộng hơn đối với một số sự cố nước biển, nước sông hoặc nước hồ xâm nhập. Tuy nhiên, quyền lợi thực tế vẫn phụ thuộc nguyên nhân và các điều khoản loại trừ.
Bài học: Không nên đánh đồng chứng nhận bảo hiểm với việc mọi tổn thất đều được bảo vệ, doanh nghiệp nhập khẩu hàng nhạy cảm cần kiểm tra điều kiện ICC trước khi người bán phát hành chứng từ.
Hàng nhập khẩu theo FOB gặp sự cố trong quá trình vận chuyển đường biển
Một doanh nghiệp Việt Nam mua nguyên liệu theo FOB và thuê hãng tàu vận chuyển hàng về cảng nhập khẩu. Sau khi hàng được giao lên tàu, phương tiện gặp sự cố khiến một phần hàng hóa bị hư hỏng.
Theo FOB, người mua đã tiếp nhận rủi ro từ thời điểm hàng được xếp lên tàu, nếu chưa mua bảo hiểm, doanh nghiệp có thể phải tự chịu tổn thất hoặc thực hiện khiếu nại bên có trách nhiệm. Khả năng thu hồi thiệt hại từ người vận chuyển còn phụ thuộc hợp đồng vận chuyển và pháp luật áp dụng.
Bài học: Đừng đợi tàu khởi hành mới bắt đầu tìm kiếm bảo hiểm hàng hóa, doanh nghiệp nên hoàn tất việc thu xếp bảo hiểm và xác nhận hiệu lực trước thời điểm chuyển rủi ro.
Hàng mua theo EXW bị hư hỏng khi bốc xếp tại kho người bán
Một doanh nghiệp đặt mua máy móc theo EXW tại nhà máy của đối tác nước ngoài, trong quá trình nâng máy lên xe, thiết bị bị rơi và hư hỏng. Theo EXW mặc định, người bán không có nghĩa vụ bốc hàng lên phương tiện của người mua. Nếu hàng đã được giao đúng điều kiện, rủi ro thường thuộc về người mua trong giai đoạn bốc xếp.
Tuy nhiên, nếu người bán trực tiếp thực hiện việc bốc xếp, trách nhiệm phát sinh còn phụ thuộc thỏa thuận và pháp luật áp dụng. Không thể chỉ dựa vào chữ EXW để kết luận mọi tranh chấp bốc xếp đều do người mua chịu.
Bài học: Doanh nghiệp cần quy định rõ bên tổ chức bốc xếp, bên chịu trách nhiệm và phạm vi bảo hiểm trước khi nhận hàng. Với hàng máy móc nặng hoặc thiết bị giá trị cao, việc lựa chọn đúng điểm giao hàng đặc biệt quan trọng.
5. Doanh nghiệp nên mua bảo hiểm hàng hóa như thế nào theo CIF, FOB, EXW?
Khi đã xác định ai mua bảo hiểm hàng hóa theo CIF FOB EXW, doanh nghiệp cần lựa chọn phạm vi bảo vệ phù hợp. Việc lựa chọn phải căn cứ đặc tính hàng hóa, hành trình và những rủi ro mà doanh nghiệp thực sự phải gánh chịu.
Nên lựa chọn điều kiện bảo hiểm ICC A, B hay C?
Institute Cargo Clauses là hệ thống điều khoản bảo hiểm hàng hóa được sử dụng phổ biến trong thương mại và vận tải quốc tế.
Ba nhóm điều kiện ICC(A), ICC(B) và ICC(C) có phạm vi bảo hiểm khác nhau.
| Tiêu chí | ICC(A) | ICC(B) | ICC(C) |
|---|---|---|---|
| Phạm vi cơ bản | Mọi rủi ro tổn thất vật chất, trừ loại trừ | Những rủi ro được liệt kê | Những rủi ro được liệt kê, hẹp hơn B |
| Cháy, nổ | Có | Có | Có |
| Tàu mắc cạn, đắm, lật | Có | Có | Có |
| Động đất, núi lửa, sét đánh | Có, trừ loại trừ | Có | Không |
| Nước biển xâm nhập container | Có, trừ loại trừ | Có theo điều kiện quy định | Không thuộc phạm vi cơ bản |
| Mất cắp thông thường | Có thể thuộc phạm vi, tùy điều khoản | Không thuộc phạm vi cơ bản | Không thuộc phạm vi cơ bản |
| Đặc điểm | Rộng nhất | Trung bình | Hẹp nhất |
Bảng tóm tắt theo Institute Cargo Clauses 2009. Quyền lợi cụ thể phải đối chiếu hợp đồng và các điều khoản bổ sung.
ICC(A) phù hợp để xem xét với hàng có giá trị cao, thiết bị điện tử, máy móc hoặc hàng dễ chịu tổn thất vật chất.
Tuy nhiên, ICC(A) không có nghĩa mọi thiệt hại đều được bồi thường. Các trường hợp liên quan đến hao mòn tự nhiên, khuyết tật vốn có hoặc chậm trễ có thể thuộc phạm vi loại trừ.
ICC(B) phù hợp khi doanh nghiệp muốn bảo vệ một số rủi ro vận chuyển cụ thể rộng hơn ICC(C).
ICC(C) chủ yếu tập trung vào những sự cố nghiêm trọng được liệt kê, như cháy nổ, đắm tàu hoặc mắc cạn.
Doanh nghiệp không nên lựa chọn ICC(C) chỉ vì hợp đồng CIF đã đáp ứng mức tối thiểu.
Lời khuyên: Hãy yêu cầu doanh nghiệp bảo hiểm giải thích rõ rủi ro được bảo hiểm, điểm loại trừ và phạm vi hành trình trước khi ký.
Có cần mua bảo hiểm bổ sung khi hợp đồng đã áp dụng CIF không?
Không phải mọi lô hàng CIF đều cần mua thêm bảo hiểm. Quyết định phụ thuộc mức bảo vệ hiện có và nhu cầu của người mua.
Doanh nghiệp nên xem xét bổ sung khi:
- Hợp đồng chỉ yêu cầu ICC(C), trong khi hàng hóa có nguy cơ hư hỏng cao.
- Cần phạm vi bảo hiểm rộng hơn đối với mất cắp hoặc tổn thất vật chất bất ngờ.
- Hành trình thực tế kéo dài đến kho nội địa, vượt ngoài phạm vi bảo hiểm CIF hiện tại.
- Có yêu cầu bảo hiểm rủi ro chiến tranh hoặc đình công.
- Chứng từ bảo hiểm có điểm chưa phù hợp với yêu cầu hợp đồng.
Theo Incoterms 2020, người mua có thể yêu cầu người bán thu xếp bảo hiểm bổ sung nếu khả thi và cung cấp thông tin cần thiết.
Chi phí mở rộng trong trường hợp này thường do người mua chịu theo quy tắc CIF, trừ khi các bên có thỏa thuận khác.
Doanh nghiệp cũng có thể trao đổi với đơn vị bảo hiểm để xây dựng phương án riêng.
Cần tránh mua trùng lặp không cần thiết, đồng thời bảo đảm không để trống giai đoạn vận chuyển có rủi ro.
Hồ sơ và những thông tin cần chuẩn bị khi mua bảo hiểm hàng hóa xuất nhập khẩu
Để Mua bảo hiểm hàng hóa xuất nhập khẩu, doanh nghiệp nên chuẩn bị thông tin lô hàng trước khi vận chuyển.
Các tài liệu và thông tin thường phục vụ quá trình xem xét bảo hiểm gồm:
1. Thông tin hàng hóa
Tên hàng, chủng loại, số lượng, trọng lượng, giá trị và đặc điểm đóng gói.
2. Thông tin giao dịch ngoại thương
Hợp đồng mua bán, hóa đơn thương mại và điều kiện Incoterms áp dụng.
3. Thông tin vận chuyển
Cảng đi, cảng đến, phương tiện, hành trình, thời gian dự kiến và những điểm trung chuyển.
4. Thông tin bảo hiểm
Điều kiện ICC dự kiến, số tiền bảo hiểm, thời điểm bắt đầu và kết thúc phạm vi bảo hiểm.
5. Thông tin đặc thù
Tình trạng hàng hóa, yêu cầu bảo quản, đóng kiện, chằng buộc hoặc những rủi ro cần khai báo. Tùy trường hợp, doanh nghiệp bảo hiểm có thể yêu cầu bổ sung vận đơn, phiếu đóng gói hoặc chứng từ liên quan. Đối với hàng vận chuyển thường xuyên, doanh nghiệp cũng có thể trao đổi về giải pháp hợp đồng bảo hiểm mở.
Theo thông tin sản phẩm công bố, Bảo hiểm Bảo Việt cung cấp bảo hiểm hàng hóa vận chuyển bằng đường biển, đường bộ và đường hàng không.
Phạm vi có thể được thiết kế theo hành trình từ cảng đến cảng hoặc kho đến kho, tùy hợp đồng. Doanh nghiệp cần kiểm tra quy tắc, điều khoản, giấy chứng nhận và bản chào bảo hiểm trước khi quyết định.
Góc nhìn thực tế: Không nên chỉ so sánh mức phí. Một hợp đồng phù hợp cần có phạm vi bảo hiểm rõ ràng và quy trình xử lý tổn thất minh bạch.
6. Tư Vấn Mua Bảo Hiểm Hàng Hóa CIF, FOB, EXW Tại Bảo Việt Miền Nam
Doanh nghiệp của bạn đang xuất nhập khẩu hàng hóa theo CIF, FOB hoặc EXW nhưng chưa xác định được bên nào cần mua bảo hiểm, nên chọn ICC(A), ICC(B) hay ICC(C)? Việc lựa chọn đúng phạm vi bảo hiểm ngay từ đầu giúp doanh nghiệp chủ động quản trị rủi ro, hạn chế tổn thất tài chính trong quá trình vận chuyển quốc tế.
Bảo Việt Miền Nam hỗ trợ tư vấn giải pháp bảo hiểm hàng hóa xuất nhập khẩu Bảo Việt theo từng điều kiện Incoterms 2020, đặc điểm hàng hóa và hành trình vận chuyển. Doanh nghiệp có thể được hỗ trợ:
- Tư vấn CIF, FOB, EXW: Xác định thời điểm chuyển giao rủi ro và trách nhiệm thu xếp bảo hiểm.
- Lựa chọn điều kiện ICC(A), ICC(B), ICC(C): Đánh giá phạm vi bảo hiểm phù hợp với tính chất và giá trị lô hàng.
- Kiểm tra phạm vi bảo hiểm CIF: Xem xét nhu cầu bảo hiểm bổ sung nhằm hạn chế khoảng trống bảo vệ.
- Hỗ trợ báo giá và hồ sơ: Tư vấn thông tin cần chuẩn bị, phạm vi bảo hiểm và quy trình tham gia.
Đừng để doanh nghiệp chỉ phát hiện thiếu bảo hiểm khi hàng hóa đã xảy ra tổn thất. Chủ động lựa chọn bảo hiểm phù hợp trước khi vận chuyển là bước quan trọng để bảo vệ giá trị hàng hóa và duy trì hoạt động kinh doanh.
Liên hệ Bảo Việt Miền Nam để được tư vấn bảo hiểm hàng hóa CIF, FOB, EXW và yêu cầu báo giá phù hợp với từng lô hàng.
Câu hỏi thường gặp về bảo hiểm hàng hóa CIF, FOB, EXW
CIF có bảo hiểm rồi thì người mua có cần mua thêm không?
Không bắt buộc. Theo Incoterms 2020, người bán phải thu xếp bảo hiểm đáp ứng mức tối thiểu quy định trong CIF.
Tuy nhiên, mức bảo hiểm mặc định thường là ICC(C), có phạm vi tương đối hạn chế. Người mua nên xem xét bảo hiểm bổ sung khi hàng hóa giá trị cao, dễ hư hỏng hoặc cần bảo vệ thêm các chặng vận chuyển.
Trước khi mua thêm, cần kiểm tra chứng từ bảo hiểm hiện có để tránh trùng lặp không cần thiết.
FOB có bắt buộc người mua mua bảo hiểm hàng hóa không?
Không. FOB không quy định người mua có nghĩa vụ mua bảo hiểm cho người bán theo Incoterms 2020. Tuy nhiên, người mua chịu rủi ro kể từ khi hàng được giao lên tàu theo quy tắc thông thường.
Vì vậy, chủ động mua bảo hiểm là giải pháp quản trị rủi ro đáng cân nhắc. Doanh nghiệp cần lưu ý rằng hợp đồng ngoại thương, yêu cầu tài trợ thương mại hoặc quy định áp dụng có thể đặt ra nghĩa vụ bổ sung.
EXW có bao gồm chi phí bảo hiểm vận chuyển không?
Không. Theo EXW, người bán không có nghĩa vụ mua bảo hiểm hàng hóa trong quá trình vận chuyển.
Người mua thường tự tổ chức vận chuyển, xử lý các thủ tục thuộc trách nhiệm của mình và cân nhắc bảo hiểm.
Chi phí bảo hiểm không mặc nhiên nằm trong giá EXW. Nếu hai bên muốn người bán thực hiện thêm một số công việc, cần quy định rõ trong hợp đồng.