Số ĐT: 0908 217 622 Email: nguyenthibich.loan@baoviet.com.vn

Phạm vi bảo hiểm TNDS bắt buộc ô tô gồm những gì?

Nhiều chủ xe cơ giới hiện nay chỉ mua bảo hiểm để đối phó khi Cảnh sát Giao thông kiểm tra giấy tờ. Khi va chạm xảy ra, không ít người ngỡ ngàng vì bị từ chối bồi thường hoặc chưa hiểu đúng quyền lợi được hưởng. Việc nắm vững phạm vi bảo hiểm TNDS bắt buộc ô tô là chìa khóa giúp bạn chủ động bảo vệ tài chính, tránh những tranh chấp pháp lý phức tạp khi lưu thông trên đường. Dưới đây là phân tích chi tiết về quy định bồi thường và các điểm loại trừ theo pháp luật hiện hành.
Mục lục
- 1. Bản chất và cơ sở pháp lý của bảo hiểm TNDS bắt buộc ô tô
- 2. Chi tiết phạm vi bảo hiểm TNDS bắt buộc ô tô cập nhật mới nhất
- 3. Các trường hợp loại trừ trách nhiệm bảo hiểm
- 4. 5 tình huống giúp hiểu nhanh phạm vi bảo hiểm TNDS bắt buộc ô tô
- 5. Thủ tục và quy trình nhận bồi thường nhanh chóng
- 6. Kết nối tư vấn chuyên sâu cùng Bảo Việt
1. Bản chất và cơ sở pháp lý của bảo hiểm TNDS bắt buộc ô tô
Bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc của chủ xe cơ giới là loại hình bắt buộc tham gia theo quy định của pháp luật Việt Nam. Sản phẩm này bảo vệ quyền lợi tài chính cho bên thứ ba khi xảy ra va chạm.
Theo quy định tại Nghị định số 67/2023/NĐ-CP và hệ thống pháp luật cập nhật, mọi tổ chức, cá nhân sở hữu ô tô hoạt động tại Việt Nam đều phải tham gia loại hình này. Doanh nghiệp bảo hiểm sẽ thay mặt chủ xe bồi thường thiệt hại cho nạn nhân theo hạn mức pháp luật quy định.
Chính sách này mang tính an sinh xã hội sâu sắc. Hợp đồng giúp nạn nhân nhanh chóng khắc phục hậu quả về sức khỏe, tính mạng và tài sản mà không phụ thuộc hoàn toàn vào điều kiện kinh tế của tài xế.
Để tìm hiểu tổng quan các loại hình bảo vệ phương tiện, bạn có thể tham khảo thêm về bảo hiểm xe cơ giới hiện nay.
Góc nhìn thực tế: Bảo hiểm TNDS bắt buộc không chi trả chi phí sửa chữa cho chính chiếc xe của bạn. Khoản bồi thường này hoàn toàn hướng về đối tượng bị phương tiện của bạn gây thiệt hại.
2. Chi tiết phạm vi bảo hiểm TNDS bắt buộc ô tô cập nhật mới nhất
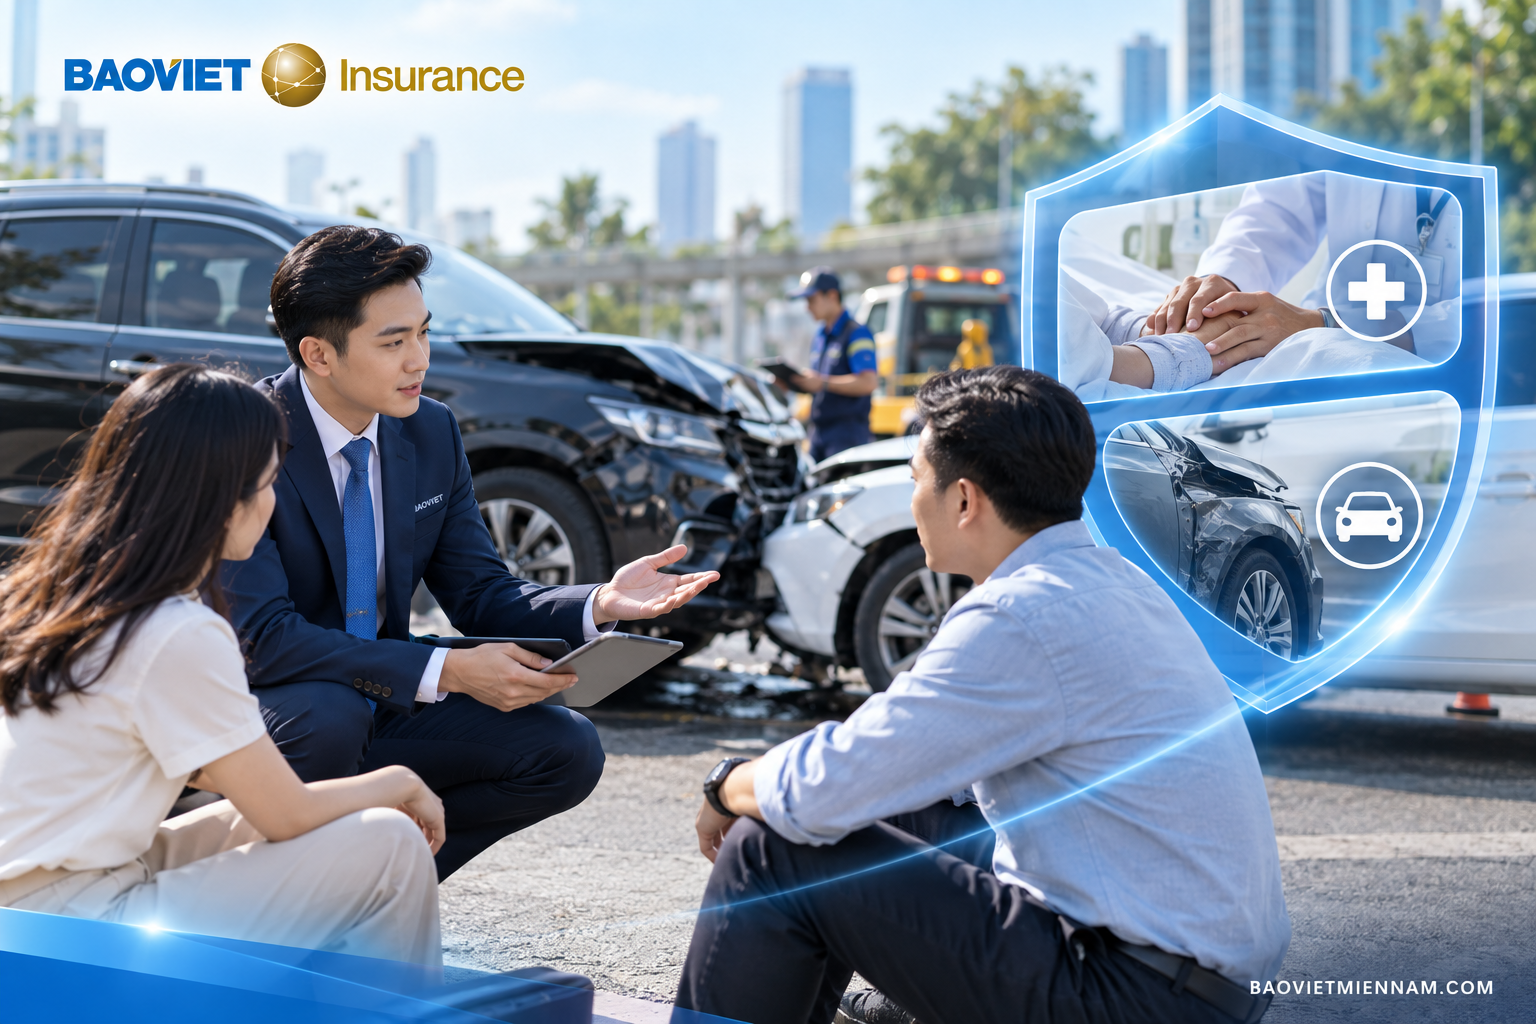
Theo quy định pháp luật hiện hành, phạm vi bảo hiểm TNDS bắt buộc ô tô chi trả cho hai nhóm thiệt hại chính ngoài hợp đồng phát sinh do xe cơ giới gây ra.
Bồi thường thiệt hại về tính mạng và sức khỏe
Phạm vi bảo hiểm TNDS bắt buộc ô tô bao gồm toàn bộ thiệt hại về thân체, sức khỏe và tính mạng của bên thứ ba. Nhóm đối tượng này cũng bao gồm hành khách vận chuyển theo hợp đồng trên phương tiện đó.
Mức trách nhiệm bảo hiểm đối với thiệt hại về sức khỏe, tính mạng do xe cơ giới gây ra là 150 triệu đồng cho một người trong một vụ tai nạn.
Doanh nghiệp bảo hiểm sẽ chi trả các khoản mục thực tế hợp lý:
- Chi phí cấp cứu, điều trị nội trú, phẫu thuật, thuốc men và chăm sóc y tế.
- Chi phí bồi dưỡng, phục hồi chức năng và lắp đặt bộ phận giả (nếu có).
- Thu nhập thực tế bị mất hoặc giảm sút của người bị nạn trong thời gian điều trị.
- Chi phí mai táng hợp lý theo quy chuẩn xã hội trong trường hợp tử vong.
Trong các trường hợp chấn thương theo bảng tỷ lệ thương tật, đơn vị như bảo hiểm Bảo Việt sẽ căn cứ vào Bảng quy định trả tiền bồi thường thiệt hại ban hành kèm theo các nghị định pháp luật hiện hành để chi trả chính xác.
Bồi thường thiệt hại về tài sản của bên thứ ba
Bên cạnh yếu tố con người, thiệt hại vật chất của bên thứ ba cũng nằm trong phạm vi bảo hiểm TNDS bắt buộc ô tô.
Mức trách nhiệm bảo hiểm đối với thiệt hại về tài sản do xe ô tô gây ra là 100 triệu đồng trong một vụ tai nạn.
Mức bồi thường cụ thể được xác định dựa trên mức độ lỗi của chủ xe hoặc người lái xe:
- Bồi thường chi phí sửa chữa, phục hồi phương tiện hoặc tài sản của bên thứ ba về trạng thái ban đầu.
- Chi trả chi phí thay thế mới đối với các bộ phận, tài sản bị hư hỏng không thể phục hồi.
- Bồi thường toàn bộ giá trị thị trường nếu tài sản bị phá hủy hoàn toàn.
Lời khuyên từ Bảo Việt: Hãy trang bị thêm bảo hiểm vật chất thân vỏ để bảo vệ chính chiếc xe của bạn. Khi xảy ra va chạm hai chiều, bảo hiểm TNDS bồi thường bên thứ ba, còn gói thân vỏ sẽ gánh vác phần sửa chữa xe của bạn.
3. Các trường hợp loại trừ trách nhiệm bảo hiểm
Doanh nghiệp bảo hiểm không có nghĩa vụ bồi thường nếu sự cố rơi vào các điểm loại trừ theo quy định pháp luật:
- Hành động cố ý: Thiệt hại do hành động cố ý gây ra của chủ xe, người lái xe hoặc người bị thiệt hại.
- Bỏ trốn sau tai nạn: Người lái xe cố ý bỏ chạy sau khi gây tai nạn mà không thực hiện trách nhiệm dân sự theo quy định pháp luật.
- Vi phạm nồng độ cồn và chất kích thích: Người lái xe có nồng độ cồn trong máu hoặc hơi thở vượt mức cho phép, sử dụng ma túy hoặc chất kích thích bị cấm.
- Không đủ điều kiện điều khiển: Người điều khiển phương tiện không có Giấy phép lái xe hợp lệ hoặc sử dụng Giấy phép lái xe không phù hợp với loại xe điều khiển.
- Thiệt hại gián tiếp: Giảm giá trị thương mại, thiệt hại gắn liền với việc sử dụng và khai thác tài sản bị thiệt hại.
- Chiến tranh, khủng bố: Thiệt hại do các sự kiện bất khả kháng như chiến tranh, khủng bố gây ra.
Một chi tiết quan trọng là quy định về nồng độ cồn tại Nghị định 67 tập trung vào thiệt hại đối với tài sản trong trường hợp được quy định. Không nên tự mở rộng thành kết luận rằng mọi quyền lợi đều tự động bị loại trừ giống nhau.
Lời khuyên từ Bảo Việt: Khi có vụ việc cụ thể, hãy đọc đúng từng điểm loại trừ. Không nên suy diễn từ một điều khoản sang toàn bộ quyền lợi.
Khách hàng của Bảo Việt Miền Nam nên yêu cầu tư vấn viên giải thích rõ sự khác nhau giữa “không thuộc phạm vi” và “thuộc trường hợp loại trừ”.
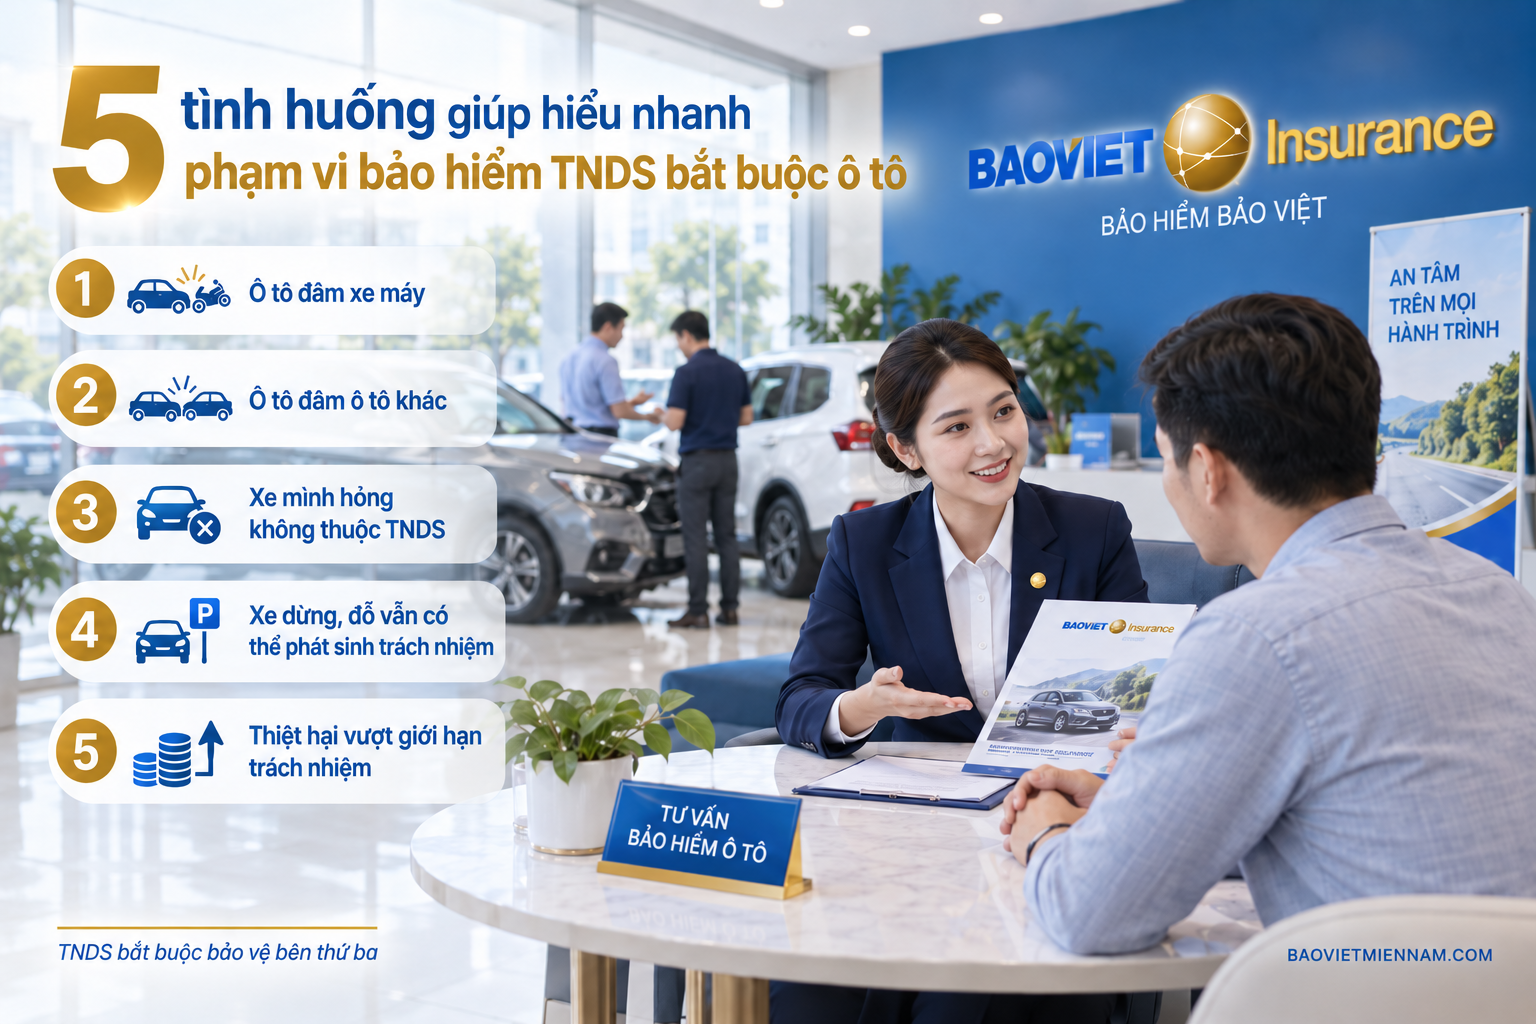
4. 5 tình huống giúp hiểu nhanh phạm vi bảo hiểm TNDS bắt buộc ô tô
Các ví dụ dưới đây chỉ nhằm giải thích nguyên tắc. Kết quả bồi thường thực tế phải dựa trên hồ sơ, lỗi và quy định áp dụng.
Tình huống 1: Ô tô đâm xe máy
Ô tô A va chạm xe máy B. Người đi xe máy bị thương và xe máy bị hỏng.
Về nguyên tắc, thiệt hại sức khỏe và tài sản của B có thể thuộc phạm vi bảo hiểm TNDS bắt buộc ô tô, nếu không rơi vào trường hợp loại trừ.
Tình huống 2: Ô tô đâm ô tô khác
Xe A chuyển làn và va vào xe B. Phần cửa xe B bị hư hỏng.
Thiệt hại vật chất của xe B có thể được xem xét như tài sản của bên thứ ba. Số tiền thực tế phụ thuộc thiệt hại và mức độ lỗi.
Bảo hiểm Bảo Việt cũng mô tả TNDS chủ xe là giải pháp bù đắp trách nhiệm tài chính khi chủ xe phải bồi thường bên thứ ba.
Tình huống 3: Xe gây tai nạn nhưng chính xe cũng hỏng
Xe A đâm xe B. Cả hai phương tiện đều hư hỏng.
Phạm vi bảo hiểm TNDS bắt buộc ô tô có thể xem xét trách nhiệm đối với xe B. Phần hư hỏng của xe A cần xem xét theo bảo hiểm vật chất xe nếu có.
Tình huống 4: Xe đang dừng hoặc đỗ
Nghị định 67 xác định xe cơ giới hoạt động bao gồm cả di chuyển, dừng và đỗ khi có sự điều khiển của chủ xe hoặc người lái. Vì vậy, không nên mặc định xe đã dừng thì mọi sự cố đều nằm ngoài phạm vi.
Từng vụ việc vẫn cần xác định nguyên nhân và mối quan hệ giữa hoạt động của xe với thiệt hại.
Tình huống 5: Thiệt hại vượt giới hạn trách nhiệm
Giả sử thiệt hại tài sản hợp lệ vượt quá 100 triệu đồng. Phần TNDS bắt buộc chỉ được xem xét trong giới hạn pháp luật quy định.
Doanh nghiệp bảo hiểm không có trách nhiệm trả phần vượt giới hạn, trừ trường hợp có bảo hiểm tự nguyện phù hợp.
Lời khuyên từ Bảo Việt: Đừng chỉ hỏi “có bảo hiểm không?”. Hãy hỏi thêm “đúng nghiệp vụ chưa, ai bị thiệt hại, thiệt hại gì và giới hạn bao nhiêu?”.
5. Thủ tục và quy trình nhận bồi thường nhanh chóng
Để đảm bảo quyền lợi khi tai nạn xảy ra, bạn cần phối hợp cùng công ty bảo hiểm thực hiện đúng quy trình chuẩn:
- Bảo vệ hiện trường và cứu hộ y tế: Lập tức đưa người bị thương đi cấp cứu và giữ nguyên hiện trường phương tiện.
- Thông báo cho cơ quan công an và bảo hiểm: Gọi ngay đường dây nóng của đơn vị bảo hiểm để cử giám định viên đến hiện trường.
- Thu thập hồ sơ bồi thường: Hoàn thiện biên bản khám nghiệm hiện trường, hồ sơ tai nạn của cơ quan chức năng và chứng từ y tế, hóa đơn sửa chữa.
- Tạm ứng và chi trả quyền lợi: Nhận tạm ứng bồi thường thiệt hại về người và nhận chi trả đầy đủ sau khi hồ sơ hoàn tất.
Việc lựa chọn các đơn vị phát hành giấy chứng nhận uy tín như Bảo Việt Miền Nam sẽ hỗ trợ bạn tối đa trong việc hoàn thiện hồ sơ và giải quyết bồi thường minh bạch, đúng hẹn.
6. Kết nối tư vấn chuyên sâu cùng Bảo Việt
Nắm vững phạm vi bảo hiểm TNDS bắt buộc ô tô không chỉ giúp bạn tuân thủ đúng quy định pháp luật mà còn là chiếc “phao cứu sinh” bảo vệ tài sản và sự bình an của gia đình trước những rủi ro bất ngờ trên mọi cung đường. Đừng để sự thiếu sót về thông tin hay thủ tục bồi thường làm gián đoạn hành trình của bạn. Chủ động trang bị bảo hiểm uy tín chính là khoản đầu tư thông minh nhất cho sự an tâm tuyệt đối.
Bạn đang cần tư vấn nhanh biểu phí, cấp đơn điện tử tức thì hay hỗ trợ thủ tục bồi thường minh bạch? Hãy kết nối ngay với Bảo Việt Miền Nam – Điểm tựa vững chắc của mọi chủ xe:
- Hotline / Zalo tư vấn 24/7: 0908 217 622
- Email hỗ trợ: hotro@baovietmiennam.com
Bảo Việt Miền Nam – Đồng hành trọn vẹn, vững bước mọi hành trình!